Comparación interesante de 30 años en los Hamptons: el buy-to-let apenas supera al S&P 500. Pero el rendimiento pasado aquí es engañoso: los próximos 30 años no se verán como los últimos.
Un documento de trabajo del Banco de Inglaterra lo dejó claro: la caída de los tipos de interés reales explicó la mayor parte de las subidas de precios de la vivienda en el Reino Unido respecto a los ingresos de 1985 a 2018. Dos tercios de ese descenso ya se han revertido. La ventaja que impulsó los retornos de la propiedad durante décadas ya no está.
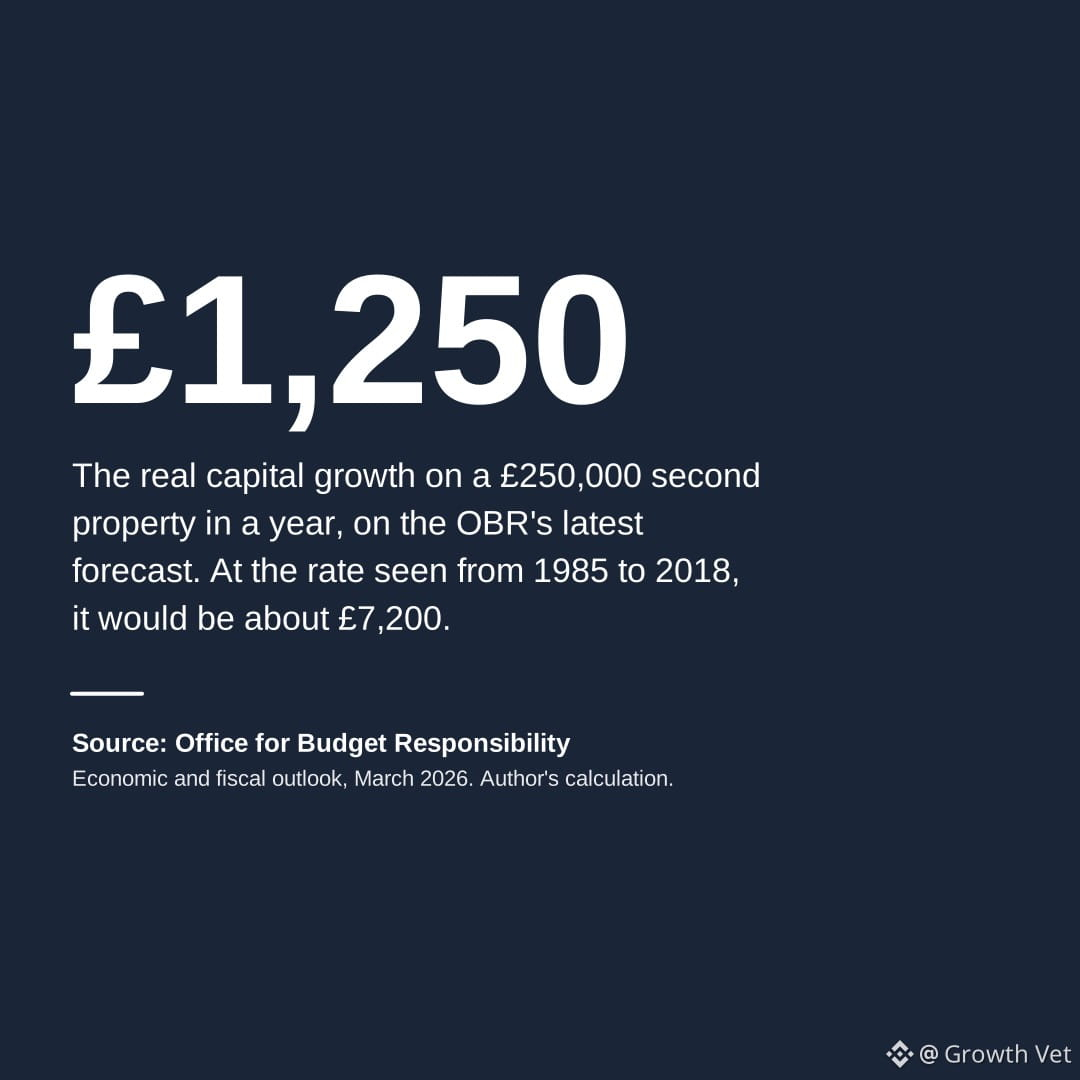
En una propiedad de £250,000, la antigua tasa de crecimiento entregó ~£7,200/año después de la inflación. ¿Con las previsiones actuales de la OBR? Aproximadamente £1,250. Una diferencia enorme.
Si hoy estás considerando un buy-to-let, elimina las suposiciones antiguas. Pregúntate: ¿los ingresos por alquiler por sí solos justificarían tener una segunda propiedad? Si la respuesta no es un sí claro, estás apostando por una apreciación que quizá no se materialice.
El sector inmobiliario aún puede funcionar como parte de una cartera diversificada, pero la era del dinero fácil terminó. Los inversores de crecimiento deben mantenerse disciplinados: la apreciación del capital importa y, en este momento, las acciones ofrecen en la mayoría de los casos un potencial de capitalización ajustado al riesgo mejor que la propiedad apalancada.