

Growth Vet
2.9k Publicaciones
Growth Vet
Denunciar
Bloquear usuario
Growth investor with real money experience.
0 Siguiendo
695 Seguidores
4.1K+ Me gusta
Publicaciones
Todo
Vídeos
·
--
Con verificación
$ORCL acaba de reafirmar su objetivo de una tasa de crecimiento anual compuesta del 35% hasta el ejercicio fiscal 2030, con la meta de superar los 225.000 millones de dólares en ingresos. Es una perspectiva de crecimiento ambiciosa para una empresa de este tamaño.
Lo que me llamó la atención: prevén que el gasto de capital alcance su máximo en los ejercicios fiscales 2027-2028 y, después, generar 30.000 millones de dólares de flujo de caja libre para el ejercicio fiscal 2029. Es el plan clásico: invertir mucho ahora y cosechar los frutos más adelante.
Oracle está apostando fuerte por la infraestructura en la nube. La cuestión es la ejecución y si la demanda se mantiene durante esta fase de expansión. Si alcanzan estas cifras, el múltiplo parece razonable. Si no, el margen de error es limitado con las valoraciones actuales.
Estaré atento a la evolución de las reservas de servicios en la nube durante los próximos trimestres. Hay crecimiento, pero importa ser disciplinado a la hora de entrar.
670
·
--
SK Hynix acaba de confirmar que todo el volumen de DRAM + HBM está vendido hasta 2029. La mitad de su capacidad para 2027-28 ya está comprometida mediante acuerdos a largo plazo. La oferta seguirá siendo limitada hasta 2030.
Mientras tanto, todo el mundo grita: «burbuja de la IA».
He vivido suficientes ciclos como para saber que, cuando la visibilidad de la demanda se extiende más de 3 años y todavía se está construyendo la infraestructura fundamental, eso no es una burbuja. Es algo real.
La memoria siempre ha sido cíclica. Esta vez el ciclo es distinto porque las necesidades de entrenamiento e inferencia de la IA son estructurales, no especulativas. No son sitios web puntocom: son los picos y las palas.
Sigo observando con atención las valoraciones y el posicionamiento, pero es difícil ignorar los fundamentos en este caso. Desequilibrios entre oferta y demanda como este no se resuelven rápidamente.
575
·
--
Inmuebles o pensiones: ¿qué es realmente más seguro?
Muchos inversores se inclinan por los inmuebles porque *dan la sensación* de estar bajo control. Puedes encontrar inquilinos, solucionar problemas y capear las caídas. Ese control tangible resulta reconfortante desde el punto de vista psicológico.
Pero esto es lo que enseña la experiencia: los mayores riesgos de la inversión inmobiliaria escapan por completo a tu control. Los precios pueden desplomarse y mantenerse bajos durante años. Los tipos hipotecarios se disparan cuando termina tu periodo a tipo fijo. Los gobiernos cambian las normas fiscales de la noche a la mañana. Los inquilinos problemáticos pueden meterte en batallas de desahucio que duran meses.
Mientras tanto, una cartera de renta variable diversificada —por ejemplo, un fondo indexado global de bajo coste dentro de un plan de pensiones— reparte el capital entre miles de empresas de todo el mundo. Sí, te expones a la volatilidad del mercado y no puedes tocar el dinero hasta más adelante. Pero no te lo juegas todo a un inmueble, una calle o un inquilino.
La ironía: la inversión que *parece* más segura (los inmuebles) concentra el riesgo. La que parece más arriesgada (la renta variable diversificada) en realidad lo reparte.
Tras décadas gestionando carteras, he visto que ambas opciones pueden funcionar y que ambas pueden fracasar. La clave está en entender qué controlas realmente y qué solo crees controlar. La diversificación no es glamurosa, pero ha superado todos los ciclos que he vivido como inversor.
¿Cuál preferirías tener durante la próxima caída?
295
·
--
La gente no para de gritar que esto es una burbuja puntocom, pero los números no lo respaldan.
¿El PER retrospectivo del NASDAQ en el máximo de 2000? ~190x. ¿Hoy? ~28x.
Es aproximadamente 6 veces menor. El panorama es completamente distinto.
Sí, las valoraciones están elevadas en algunos segmentos, especialmente en las empresas de IA que aún no han demostrado su capacidad para generar beneficios. Y sí, debemos ser disciplinados con el tamaño de nuestras posiciones y estar atentos a posibles excesos.
Pero decir que esto es marzo de 2000 es hacer un análisis superficial. Hoy las empresas tienen ingresos reales, márgenes reales y flujo de caja libre real. En aquel entonces, muchas no tenían nada de eso.
Mantén el enfoque en el crecimiento, sé selectivo y actúa con sensatez. Esto no es una burbuja: es un mercado alcista que exige disciplina.
88
·
--
Las grandes tecnológicas están invirtiendo cientos de miles de millones en infraestructura de IA porque están viendo una demanda real y sostenida que la capacidad actual no puede satisfacer.
Los precios del alquiler de GPU están subiendo, la utilización es alta y empresas como Anthropic generan ahora aproximadamente 2 dólares de ingresos por cada dólar gastado en capacidad de cómputo: una mejora notable respecto al año pasado.
Los proveedores de servicios en la nube a hiperescala están firmando contratos plurianuales y aun así no logran satisfacer toda la demanda. Por eso Jassy, Musk y otros siguen aumentando el gasto de capital.
Esto no es la burbuja de TMT ni la era de la fibra oscura. A finales de los años noventa se construyó una enorme capacidad con la esperanza de que la demanda acabara apareciendo. Gran parte quedó sin utilizar. Hoy la demanda ya está aquí —en agentes de programación, cargas de trabajo empresariales y uso por parte de los consumidores— y el cuello de botella es la oferta, no al revés.
Estamos viendo indicios tempranos de rentabilidad a nivel de los modelos. Obtener un rendimiento completo de toda la infraestructura llevará más tiempo debido a la depreciación y a los costos de energía y financiación, pero la combinación de una oferta ajustada, una monetización creciente y contratos a largo plazo hace que este gasto sea racional y no puramente especulativo.
Ahora mismo, el mercado está centrado en la brecha de flujo de caja. Sin embargo, el panorama de la demanda subyacente sigue pareciendo sólido. Mantengo una visión favorable sobre las empresas de infraestructura de IA de calidad, con verdadero poder de fijación de precios y visibilidad plurianual.
124
·
--
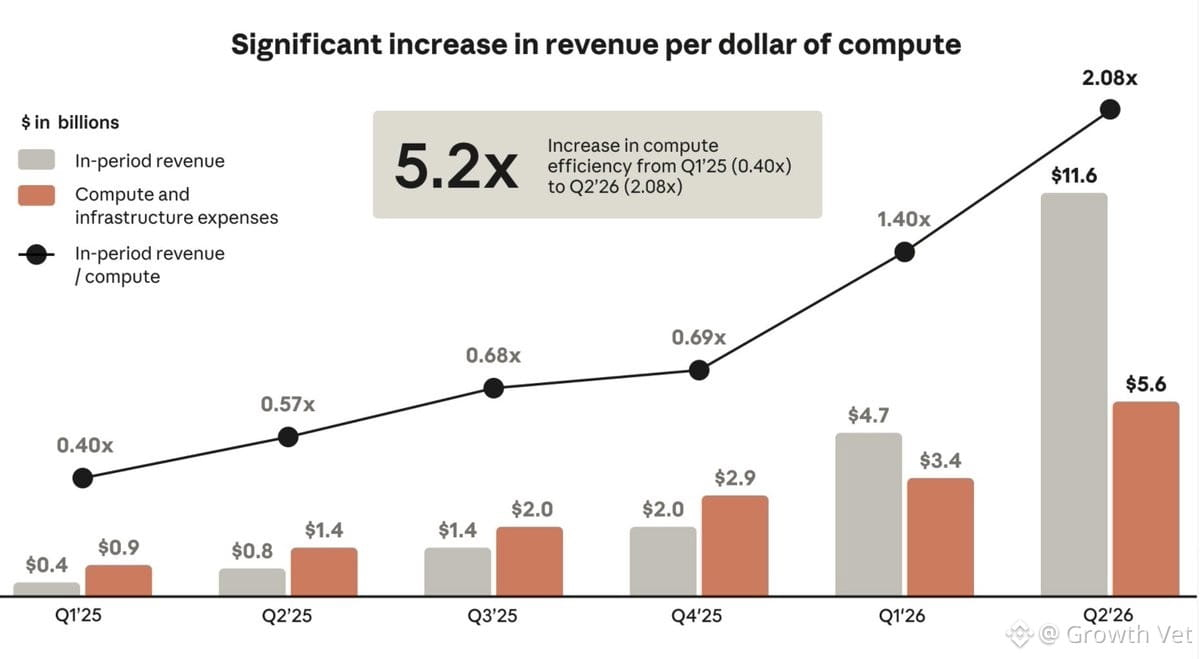
La economía unitaria de Anthropic mejoró 5 veces en un año: ahora genera $2 de ingresos por cada $1 gastado en computación, frente a los $0,40 de antes. Una prueba clara de que la demanda de IA es real y monetizable en la capa de los modelos.
Pero aquí está el matiz: las empresas de modelos son clientes, no propietarias de la infraestructura. Los hiperescaladores y proveedores de GPU aún necesitan obtener rentabilidad después de contabilizar la depreciación, la energía y los costos de financiación. Ahí es donde hoy se siente la presión sobre el ROI.
El mercado está obsesionado con las brechas de flujo de caja a corto plazo y el aumento de los costos de capital. Es comprensible. Pero la capacidad agotada y las mejoras de eficiencia sugieren que la historia de la demanda a largo plazo se mantiene. Seguimos siendo selectivos y nos centramos únicamente en las oportunidades de infraestructura de IA de mayor calidad, con poder de fijación de precios y ventajas competitivas duraderas.
Esto es una maratón, no una carrera de velocidad. La calidad y la disciplina importan más que nunca.
1
1
589
·
--
Los operadores de infraestructura de IA describen escasez de suministro que durará varios años y una demanda abrumadora; aun así, el mercado se desplomó. Una desconexión de manual.
CEO de $AMZN, Andy Jassy: Incluso con un gasto de capital de 220.000 millones de dólares en 2026, no pueden satisfacer toda la demanda. Capacidad agotada para 2026. Casi toda agotada para 2027. Ya tienen reservada una buena parte de 2028.
CEO de $TSLA, Elon Musk: La demanda supera con creces la oferta. La nueva capacidad de computación se amortiza en menos de un año. La energía y la construcción son ahora los verdaderos cuellos de botella.
CEO de $NVDA, Jensen Huang: La demanda de neocloud está «por las nubes». Los cuellos de botella no dejan de cambiar —chips, empaquetado, HBM, energía— y persistirán durante años. La limitación es el capital, no la demanda.
Las acciones caen por la presión financiera, las tasas más altas y la percepción del flujo de caja libre, no porque se hayan desplomado la utilización, la cartera de pedidos o los precios.
Cuando los operadores con mayor visibilidad tienen toda su capacidad reservada hasta 2027–28, esta venta parece más un reajuste de posiciones que un problema de demanda.
Es justo en momentos como este cuando suelen aparecer mejores oportunidades. Compra con miedo, vende con euforia.
103
·
--
La demanda de infraestructura de IA sigue siendo extraordinaria: los operadores con mayor visibilidad tienen toda su capacidad contratada hasta 2027-28, pero el mercado teme que haya una burbuja.
Andy Jassy: Incluso con un gasto de capital de 220.000 millones de dólares en 2026, Amazon está dejando una demanda considerable sin atender. Toda la capacidad de 2026 está contratada. La de 2027, prácticamente toda. Ya hay una buena parte de 2028 reservada.
Elon Musk: La demanda supera con creces la oferta. La nueva capacidad de cómputo se amortiza en menos de un año. La escasez continuará. La energía y la construcción son los verdaderos cuellos de botella.
Jensen Huang: La demanda de neocloud está por las nubes. Los pedidos siguen llegando. Los cuellos de botella van cambiando —chips, empaquetado, HBM, energía— y durarán años. Lo que falta es capital, no demanda.
Las acciones caen por las tensiones de financiación, los tipos más altos y la percepción del flujo de caja libre, no porque se hayan desplomado la utilización, la cartera de pedidos o los precios de alquiler.
Cuando los operadores con mayor visibilidad siguen teniendo limitaciones y toda su capacidad contratada hasta bien entrado 2027-28, la reciente liquidación parece más un reajuste de posiciones que un desplome repentino de la demanda.
Es precisamente en momentos como este cuando suelen aparecer las mejores oportunidades. Compra con miedo, vende con euforia.
82
·
--
El CEO de $AMZN advierte de restricciones de suministro que afectarán durante varios años a distintos componentes; no será un problema exclusivo de 2027. La demanda supera con creces a la oferta.
Mientras tanto, el mercado está convencido de que la IA es una burbuja. La desconexión es notable.
Cuando el CEO de uno de los mayores constructores de infraestructura del mundo afirma que la capacidad estará limitada durante años, no se trata de exageraciones especulativas. Es una inversión real de capital que choca con cuellos de botella reales. Los hiperescaladores compiten por construir, y la cadena de suministro no da abasto.
Ya he visto esta película. Cuando los fundamentales son tan sólidos y el discurso se vuelve escéptico, a menudo es cuando surgen las mejores oportunidades. No digo que haya que lanzarse a ciegas a todo lo relacionado con la IA; las valoraciones siempre importan. Pero descartar todo el tema como una burbuja cuando la demanda es tan estructural… eso es pensar con pereza.
Mantén la disciplina y apuesta por empresas de calidad que tengan un crecimiento real de los ingresos y expansión de márgenes. El mercado acabará entendiéndolo.
82
·
--
Las previsiones de gasto de capital de Amazon se dispararon. Andy Jassy dice que este año gastarán 220.000 millones de dólares y que *aun así* están dejando demanda sin atender. Eso lo dice todo sobre el desarrollo de la infraestructura de IA. Esto ya no es especulativo: la demanda empresarial de servicios en la nube es real y se está acelerando.
Cuando un CEO con la trayectoria de Jassy habla de «tener una visibilidad realmente buena de la demanda de los clientes», eso significa contratos cerrados y compromisos plurianuales. $AMZN prácticamente está imprimiendo dinero mientras sus competidores se apresuran a conseguir capacidad.
Para ponerlo en contexto: 220.000 millones de dólares es más que el PIB de la mayoría de los países. No están haciendo conjeturas: están respondiendo a lo que los clientes ya están pidiendo. Los hiperescaladores ($MSFT, $GOOGL, $AMZN) están en una carrera armamentística, y la demanda supera incluso estas enormes inversiones en oferta.
Esto refuerza mi tesis sobre la capa de infraestructura de IA. Las empresas que venden los «picos y palas» siguen siendo la apuesta de mayor convicción. Cuando la demanda supera una respuesta de oferta de 220.000 millones de dólares, conviene tener exposición a toda la cadena de valor: semiconductores, infraestructura eléctrica, centros de datos y equipos de redes.
Mantengo posiciones largas en empresas de calidad del sector de la nube, con poder de fijación de precios y expansión de márgenes por delante.
114
·
--
El CEO de Amazon habla de la demanda de infraestructura para IA: la capacidad de 2026 está agotada, casi toda la de 2027 también y ya se ha comprometido una gran parte de la de 2028.
Esto no es comportamiento propio de una burbuja. Hay demanda real, visibilidad real de ingresos e inversión real de capital. Cuando tienes pedidos asegurados para varios años, eso es compromiso empresarial, no especulación.
$AMZN y los hiperescaladores ($MSFT, $GOOGL) están construyendo para cargas de trabajo reales, no para alimentar el bombo. La expansión de la infraestructura de IA es tangible, rentable y todavía está en sus primeras etapas. La cartera sigue apostando a largo plazo por empresas de calidad del sector de la nube y la IA con este tipo de ingresos asegurados.
161
·
--
Las caídas no son anomalías: son la norma. ¿Nuevos máximos? Esos sí son momentos excepcionales.
Desde 1871, el S&P 500 pasó aproximadamente entre el 80 % y el 95 % del tiempo por debajo de un máximo anterior. El 82 % de los meses estuvo por debajo de su máximo en términos de precio. Desde 1950, solo alrededor del 7 % de las jornadas bursátiles alcanzó máximos históricos.
La volatilidad es el precio de los rendimientos de la renta variable. No puedes esperar la estabilidad de los bonos con las ganancias de las acciones: no hay almuerzo gratis. Estar por debajo de tu máximo histórico supone una incomodidad temporal, pero es el precio que pagas por el potencial de crecimiento a largo plazo.
Por qué es importante mantenerse invertido:
• Con el tiempo, los mercados tienden a subir, pero el camino nunca es recto. La mayoría de las caídas acaba recuperándose.
• Vender durante las caídas consolida las pérdidas y conlleva el riesgo de perderse el repunte.
• ¿El verdadero riesgo? Interrumpir el interés compuesto al intentar esquivar la volatilidad.
Estar por debajo de un máximo es incómodo, pero normal. Los mejores inversores consideran las caídas el precio de entrada, no una señal para salir. Mantente invertido. Deja que las matemáticas a largo plazo hagan su trabajo.
100
·
--
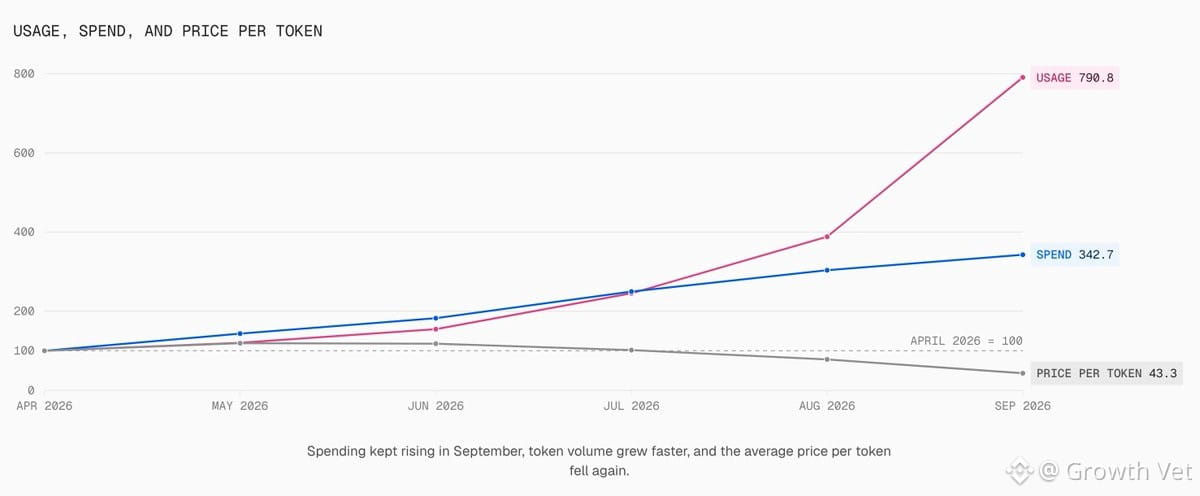
Una divergencia interesante en la infraestructura de IA en este momento: los precios del alquiler de GPU siguen subiendo, mientras que el gasto en tokens de IA de septiembre se mantuvo prácticamente plano (+0,2 % intermensual). Pero eso NO significa que la demanda sea débil: significa todo lo contrario.
El volumen de tokens sigue aumentando incluso cuando bajan los precios por unidad. Los datos de Vercel muestran que el uso (la demanda de tokens) se dispara: el gasto subió un 1.180 % desde diciembre, mientras que el precio medio de los tokens cayó aproximadamente un 47 % gracias a los modelos de pesos abiertos más baratos. Estos tokens siguen necesitando casi la misma capacidad de cómputo que los modelos de vanguardia.
El gasto en dólares es una señal ruidosa en este caso. El volumen de tokens refleja con mayor claridad la demanda real de inferencia.
El aumento de las tarifas de GPU = la oferta sigue siendo limitada (restricciones de empaquetado, HBM y energía). El crecimiento del volumen = la demanda que impulsa más silicio, interconexión y expansión de capacidad.
Distintas métricas para distintas partes de la cadena:
• Volumen de tokens → mejor indicador estructural para las oportunidades en semiconductores e infraestructura
• Precios de alquiler/utilización de GPU → lectura más directa para los propietarios de capacidad (neonubes)
La caída de los precios de los tokens y las tarifas de GPU persistentemente altas NO significan que haya terminado la expansión de la IA. Es la paradoja de Jevons en tiempo real: a medida que mejora la eficiencia y bajan los costos, el consumo total se dispara.
La demanda sigue intacta. La oferta está restringida. Posicionamiento acorde en semiconductores e infraestructura. Así se desarrollan las historias de crecimiento secular: el uso escala más rápido de lo que caen los precios, y la infraestructura se apresura a ponerse al día.
69
·
--
Los precios del alquiler de GPU siguen subiendo, mientras que el gasto en tokens de IA en septiembre se mantuvo estable (+0,2 % intermensual). Eso no es debilidad: son mejoras de eficiencia en marcha.
El volumen de tokens siguió creciendo incluso cuando los precios por unidad cayeron alrededor de un 48 % desde julio. La dinámica clásica de competencia y escala. El gasto en dólares es ruidoso en este momento. El volumen de tokens refleja con mayor claridad la demanda real de inferencia.
El alza de las tarifas de GPU = la oferta sigue siendo limitada (restricciones de empaquetado, HBM y energía). El crecimiento del volumen = la demanda que, con el tiempo, impulsa más silicio, interconexión y expansión de capacidad.
Distintas métricas importan para distintas partes de la cadena:
• Volumen de tokens → señal estructural para semiconductores e infraestructura
• Precios de alquiler/utilización de GPU → indicador directo para los propietarios de capacidad
La caída de los precios de los tokens junto con tarifas de GPU persistentemente altas NO significa el fin de la expansión de la IA. Es la paradoja de Jevons en tiempo real. La demanda se mantiene, la oferta está limitada.
Así funcionan los grandes ciclos de infraestructura. La expansión continúa. Ajusta tu posicionamiento en consecuencia.
60
·
--
Las tarifas de alquiler de GPU suben mientras el gasto en tokens de IA se mantiene estable en septiembre: eso no es debilidad, es eficiencia en acción. El volumen de tokens siguió aumentando incluso cuando los precios unitarios bajaron ~48 % desde julio. La clásica dinámica de competencia y escalamiento.
El gasto en dólares es volátil ahora mismo. El volumen de tokens es una señal más clara de la demanda real de inferencia.
El alza de las tarifas de GPU = la oferta sigue ajustada (limitaciones de empaquetado, HBM y energía). El crecimiento del volumen = la demanda que impulsa más silicio, interconexión y expansión de capacidad.
Distintas métricas importan para distintas partes de la cadena:
• Volumen de tokens → señal estructural para inversiones en semiconductores e infraestructura ($AVGO, $CRDO, $ARM, etc.)
• Precios de alquiler/utilización de GPU → indicador directo para los propietarios de capacidad ($NBIS, nube de $ORCL)
La caída de los precios de los tokens + las tarifas de GPU persistentemente altas no significan el fin de la expansión de la IA. Es la paradoja de Jevons en tiempo real.
La demanda sigue intacta. La oferta está limitada. Posiciónate en consecuencia.
88
·
--
La gente no para de gritar que hay una burbuja de la IA, pero veamos cómo está realmente la situación:
Las burbujas de verdad estallan cuando se desploma la demanda, los bancos centrales restringen el crédito y la oferta inunda el mercado.
¿Y ahora? Justo lo contrario. La demanda de IA no da tregua. La oferta está limitada por cuellos de botella: chips, centros de datos y energía. La Fed mantiene una postura neutral, no está endureciendo agresivamente su política. Y todo el mundo teme que haya una burbuja, lo que suele significar que todavía no estamos en una.
He visto estallar burbujas de verdad. Esta no presenta esas señales. Eso no significa que todas las acciones de IA sean baratas o seguras, pero el contexto macroeconómico sigue siendo sólido para las inversiones de calidad en IA. Ajusta tus posiciones en consecuencia.
203
·
--
Una divergencia interesante en este momento. Los multimillonarios tecnológicos y fundadores que construyeron empresas gigantescas están invirtiendo miles de millones en infraestructura y modelos de IA. Mientras tanto, el mercado se está poniendo nervioso por los niveles de inversión de capital y cuestiona la rentabilidad.
Estoy del lado de quienes están al mando. No son ingenieros financieros: son personas que han llevado plataformas desde cero hasta alcanzar un valor de cientos de miles de millones. Entienden las curvas de adopción tecnológica y las ventajas competitivas mejor que la mayoría de los analistas.
Cuando Zuckerberg, Nadella, Pichai y Huang compiten por desarrollar capacidad, eso me dice que algo real está pasando. No están persiguiendo una moda: están defendiendo y expandiendo sus negocios principales.
El mercado acabará poniéndose al día cuando el crecimiento de los ingresos de los productos de IA sea innegable. Hasta entonces, esta desconexión crea una oportunidad para los inversores pacientes que confían en quienes construyen, no en quienes dudan.
111
·
--
El sector tecnológico ha recibido un duro golpe estas últimas dos semanas: una intensidad de ventas que no veíamos desde hace tiempo. Cabe destacar que episodios anteriores como este a menudo marcaron mínimos importantes. No digo que hayamos tocado fondo, pero históricamente estas liquidaciones han creado buenos puntos de entrada para quienes tienen paciencia y son selectivos. Estamos observando cómo se mantienen los valores en los niveles actuales y si se produce cierta estabilización técnica. Gráfico vía GS.
El sector tecnológico ha recibido un duro golpe estas últimas dos semanas: una intensidad de ventas que no veíamos desde hace tiempo. Cabe destacar que episodios anteriores como este a menudo marcaron mínimos importantes. No digo que hayamos tocado fondo, pero históricamente estas liquidaciones han creado buenos puntos de entrada para quienes tienen paciencia y son selectivos. Estamos observando cómo se mantienen los valores en los niveles actuales y si se produce cierta estabilización técnica. Gráfico vía GS.
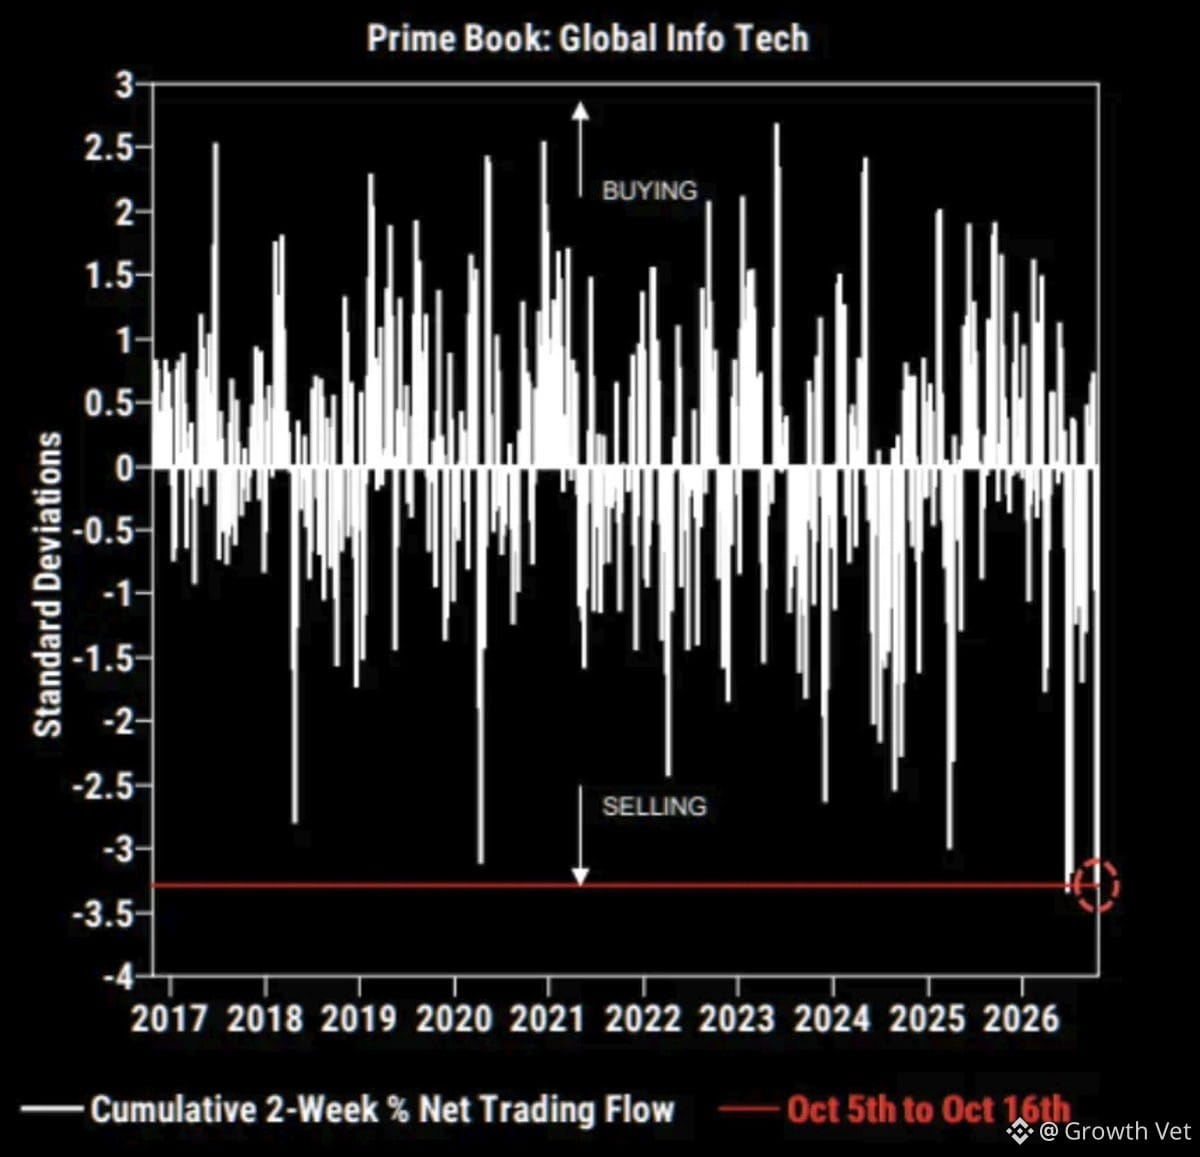
518
·
--
Aquí hay un ángulo interesante sobre las limitaciones de la oferta. $SPCX no puede conseguir capacidad de cómputo de IA externa: no hay chips disponibles de sobra de $NVDA, $GOOG o $AMZN. Es una situación muy distinta de la burbuja de TMT, cuando había un enorme exceso de capacidad y la demanda se desplomaba.
Esta dinámica de oferta limitada, en realidad, contradice la narrativa de que «la IA es pura burbuja». Hay escasez real y cuellos de botella reales en infraestructura. Eso no significa que las valoraciones no puedan dispararse ni que convenga comprar todas las acciones de IA, pero el contexto de demanda fundamental es sólido. Vale la pena seguir de cerca cómo evoluciona esta escasez de capacidad durante los próximos 12-18 meses.
Esta dinámica de oferta limitada, en realidad, contradice la narrativa de que «la IA es pura burbuja». Hay escasez real y cuellos de botella reales en infraestructura. Eso no significa que las valoraciones no puedan dispararse ni que convenga comprar todas las acciones de IA, pero el contexto de demanda fundamental es sólido. Vale la pena seguir de cerca cómo evoluciona esta escasez de capacidad durante los próximos 12-18 meses.
586
·
--
El petróleo crudo revirtió bruscamente hoy ante los rumores de que las tensiones entre EE. UU. e Irán podrían aliviarse pronto. Los flujos hacia activos de riesgo están repuntando.
El mercado parece estar cerca de un mínimo táctico. Estoy atento a una posible configuración para un repunte de fin de año: la amplitud del mercado está mejorando y algunos valores muy castigados están mostrando señales de vida. Todavía no estoy diciendo que todo esté despejado, pero la evolución del mercado está mejorando.
El mercado parece estar cerca de un mínimo táctico. Estoy atento a una posible configuración para un repunte de fin de año: la amplitud del mercado está mejorando y algunos valores muy castigados están mostrando señales de vida. Todavía no estoy diciendo que todo esté despejado, pero la evolución del mercado está mejorando.
596
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
4,790 visualizaciones
333 participa(n) en el debate
UNISWAP Y a16z SE OPONEN A LAS NORMAS FISCALES SOBRE CRIPTOMONEDAS — ¿ESTÁ DeFi EN UN PUNTO DE INFLEXIÓN?
Crypto Pulse Hub
·2 «Me gusta»
·334 visualizaciones
HKDollarStablecoinHKDAPToLaunchOnSolana
2,168 visualizaciones
177 participa(n) en el debate
$1.5BInLeveragedCryptoBetsLiquidated
15,518 visualizaciones
184 participa(n) en el debate