¿Los resultados de su informe trimestral superaron las expectativas pero no lograron convencer al mercado???
Ahora mismo, la situación de los informes de Micron se puede decir que es de nivel infernal
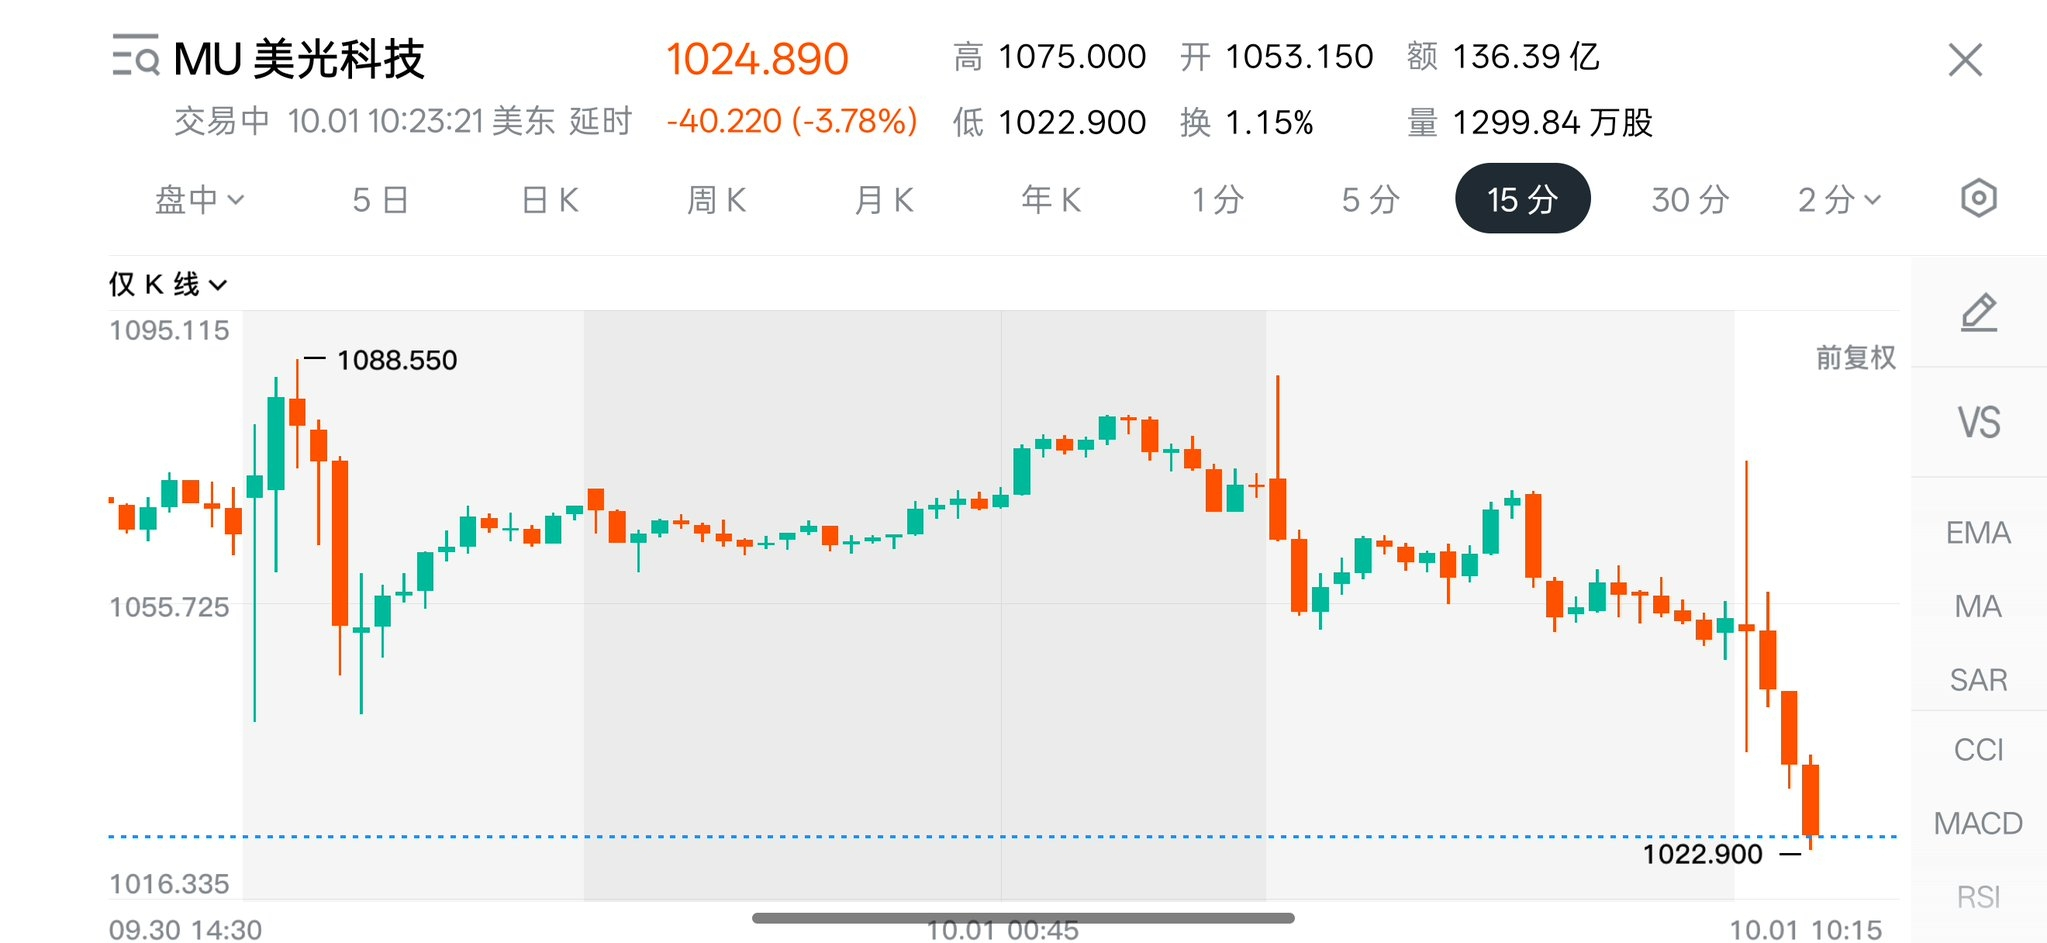
$MU , en la apertura, cayó más de 3% en una hora
Y el informe publicado ayer por la noche superó las expectativas del mercado
Por un lado, hay una bonanza de la memoria cada vez más exagerada
Por el otro, el mercado duda de la sostenibilidad de esa bonanza
Y esa clase de duda en sí ya lleva tiempo presente en el mercado
Cuando uno piensa que esta vez, al haber superado las expectativas, ya estará todo resuelto, el mercado dice: “Aún no se ha superado de verdad, por encima de lo esperado”
Cuando apuestas a que la próxima vez habrá “superación doble de expectativas”, el mercado ya adelantó y descontó ese “extra por encima de lo extraordinario”
He visto que en el mercado hay comentarios que dicen: “Superó las expectativas del informe, pero no logró atraer al mercado”
Según los datos, en esta ocasión el ingreso y el EPS fueron:
➠[Ingresos del Q4 de 542.3 mil millones de dólares, con la previsión del mercado de alrededor de 510.7 mil millones; beneficio por acción ajustado de 33.42 dólares, con la previsión del mercado de 31.61 dólares]
La mediana de la guía de ingresos para el próximo trimestre es de 61.5 mil millones, y el mercado originalmente esperaba solo alrededor de 57 mil millones; la guía de EPS también es más alta que la previsión del mercado
Dentro de la guía, lo menos favorable es una ligera caída en el margen bruto
➠[El margen bruto ajustado de Micron en el Q4 fue de 87%, pero la guía para el próximo trimestre es de 86.25%]
O sea, mientras los ingresos crecen de forma considerable, el margen bruto en cambio cae ligeramente mes a mes
Sin embargo, en la conferencia telefónica, la dirección dio una explicación específica: la caída del margen en el Q1 se debe en gran parte a que en el Q4 se incrementó el incentivo a los empleados
Así que, al menos según la explicación de la dirección, la caída del margen bruto mes a mes no se debe principalmente a que la demanda o los precios hayan tocado techo
Y si además miras el apartado de gastos de capital, tampoco parece haber ninguna razón clara
Es bastante similar a las expectativas generales de los trimestres anteriores: expansión de capacidad, expansión sostenida
Por eso, seguir preguntando una y otra vez por un único motivo tampoco tiene mucho sentido
Si dejaran de ampliar la capacidad, el mercado quizá incluso lo rechazaría más
Así que, si de verdad hay que buscar dentro de todo esto algún cambio fundamental que explique una caída del 3%, resulta un poco forzado
Y mucho menos se puede decir que el mercado no compre este “pedido”...