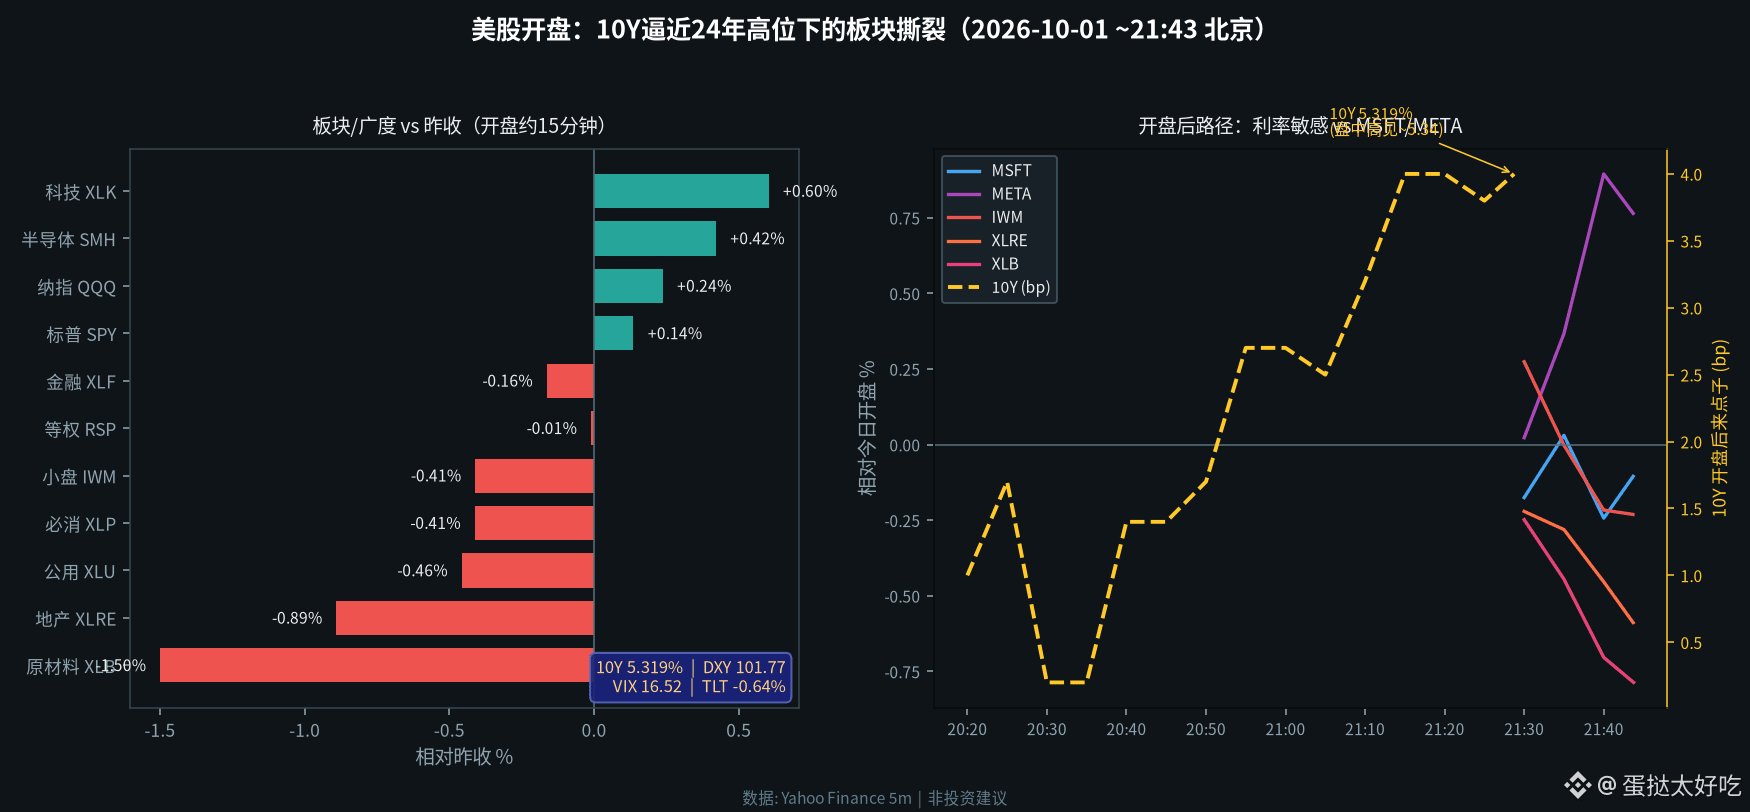
Rendimiento de los bonos del Tesoro a 10 años toca ~5,32%—máximo de ~24 años, pero el índice aún sigue en verde: esto no es una venta masiva completa, es el tipo de interés el que está seleccionando sectores.
El tablero en efectivo lleva abierto ~un cuarto de hora: 10Y cotiza en 5,319% (aprox. +5 pb vs. cierre anterior), y tras la apertura sigue subiendo; el máximo intradía fue ~5,34%. El índice del dólar está en ~101,77 (+0,3%), TLT de bonos largos -0,64% y el VIX sube a 16,5. El lado sensible a tipos materializa al instante: materiales XLB -1,5%, inmobiliario XLRE -0,9%, servicios públicos/consumo básico ~-0,5%, small caps IWM -0,4%, y RSP (igual ponderación) casi plano.
Mientras tanto, la tecnología sigue atrayendo capital: XLK +0,6%, $MSFT +1,3%, $META +1,2%, y NVDA ~+1,0%. AAPL, en cambio, -0,35%. SPY solo +0,14% y QQQ +0,24%—lo que está en verde son los líderes de IA/software, no la amplitud.
No es la misma obra que la de anoche tras el PCE: «falsa amplitud + Apple liderando, META desplomándose fuerte». Hoy es que los rendimientos marcan máximos de varios años y están ajustando el precio de la duración y de las acciones sensibles a tipos; el dinero se concentra en los “blue chips” tecnológicos con flujos de caja más firmes. A corto plazo, primero veamos si el 10Y puede retroceder desde arriba de 5,30; si sigue presionando hacia 5,35–5,40 y IWM/XLRE no aguantan, esa pizca de verde del índice será aún menos creíble.
¿A ustedes ahora les preocupa más que los rendimientos sigan subiendo, o seguir manteniendo MSFT/META como cobertura para la amplitud?
$MSFT $META #美股 #国债收益率 #Acciones tecnológicas