Corea del Sur no está tratando los valores tokenizados como otro experimento cripto por separado. Lo que intenta es llevar la tecnología blockchain al mercado de capitales existente.
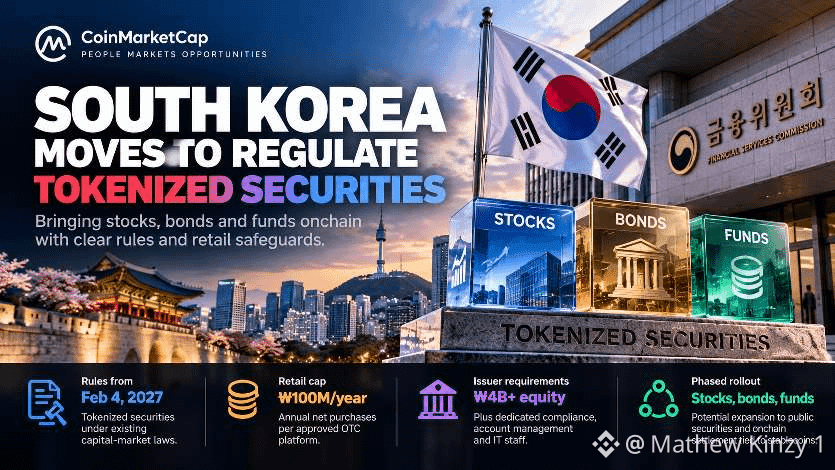
La Comisión de Servicios Financieros ha propuesto normas para respaldar la tokenización de valores tradicionales, incluidos acciones, bonos y fondos, con el marco legal previsto para comenzar a surtir efecto el 4 de febrero de 2027. Lo importante es que estos activos seguirían siendo valores bajo las normas vigentes del mercado de capitales, en lugar de convertirse en una clase de criptoactivos independiente.
La implementación es deliberadamente gradual. La primera fase se centra en áreas como los MMF privados institucionales y los bonos, las acciones no listadas y los valores de inversión fraccionada. Las fases posteriores podrían ampliarse a valores ofrecidos al público y, finalmente, a una capa de liquidación en cadena conectada con stablecoins, aunque esas etapas posteriores no tienen un calendario fijo.
También hay salvaguardas. La propuesta establece, por ahora, un límite anual neto de compra de 100M de wones por cada sede OTC aprobada para inversores minoristas, mientras que ciertas instituciones que gestionan directamente cuentas de valores tokenizados necesitarían al menos 4B de wones en capital accionario, además de personal dedicado en cumplimiento normativo, gestión de cuentas y TI. Estos detalles siguen sujetos a consulta del 2 de octubre al 11 de noviembre.
Eso es lo que hace que esto sea más grande que otro titular sobre RWA.
Si la tokenización pasa de activos experimentales a acciones, bonos y fondos ordinarios, la oportunidad real podría desplazarse cada vez más hacia la infraestructura que conecta la emisión, el cumplimiento, la custodia, la distribución y la liquidación.
La carrera por las RWA ya no se trata solo de poner activos en cadena.
Se trata de reconstruir las vías debajo de los mercados de capitales.
$LINK $ETH $SOL $ONDO $BKN