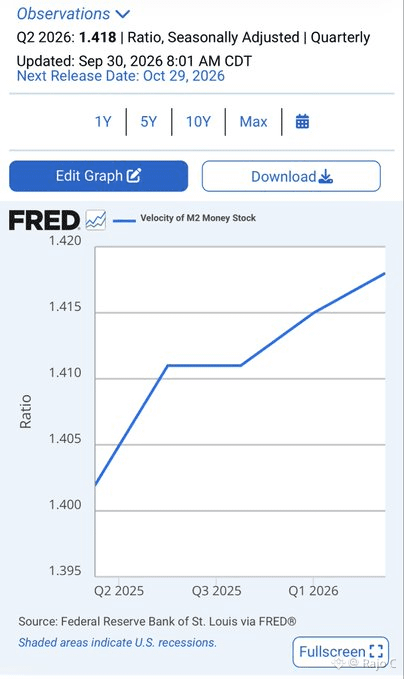
#uscorepceeasesto3%inaugust Aquí está el último gráfico actualizado de la velocidad de M2. La velocidad de M2 es simplemente el PIB nominal dividido entre la cantidad de dinero en la oferta monetaria M2, por lo que muestra qué tan eficazmente la reserva monetaria existente se está convirtiendo en actividad económica. El 30 de septiembre, el BEA revisó el PIB real del 2T de 1.5% a 2.2% y el PIB nominal de 8.0% a 8.5%. Debido a que el PIB nominal es el numerador en el cálculo de la velocidad, eso empujó mecánicamente la velocidad de M2 del 2T de 1.415 a 1.418.
Es importante entender que esta última lectura de la velocidad sigue siendo solo del 2T de 2026, es decir, cubre abril, mayo y junio. No incluye julio, agosto ni septiembre. Por lo tanto, este gráfico todavía está mirando hacia atrás a la economía antes de que la mayor parte del deterioro del 3T más reciente, la subida de tasas de la Fed de septiembre y las presiones energéticas más recientes tuvieran tiempo de reflejarse en los datos.
El titular del PIB del 2T más fuerte tampoco estuvo ampliamente respaldado. Gran parte de la revisión provino de inventarios, inversión fija incluyendo la construcción de centros de datos, el gasto del consumidor revisado, estimaciones de precios actualizadas y ajustes estacionales. Bienes raíces, información, manufactura durable y finanzas aportaron la mayor parte del crecimiento neto, mientras que el transporte, el comercio minorista, la manufactura no durable y la minería ya se estaban contrayendo. El 2T no fue un trimestre débil en general, pero el crecimiento se estaba concentrando cada vez más por debajo del titular.
Por eso la tendencia de la velocidad sigue siendo relevante. Incluso después de que el PIB nominal se revisó de forma sustancial al alza, la velocidad apenas subió de 1.415 a 1.418 porque la propia M2 se estaba expandiendo casi tan rápido. En términos simples, entraba más dinero al sistema, pero la economía apenas se estaba volviendo más eficiente para convertir ese mayor suministro monetario en actividad nominal adicional.
La siguiente lectura cubrirá de julio a septiembre, y si el 3T y especialmente el 4T muestran que la velocidad apenas se mueve, se aplana o comienza a caer mientras el empleo, el crédito, los ingresos de los hogares y las industrias cíclicas continúan debilitándose, eso sería una evidencia mucho más fuerte de que el saludable titular del PIB está ocultando una pérdida más amplia del impulso económico.$PROMPT $0G $MEW