¡Por fin sé por qué cayó $CRCL ! ¡Porque ya está llegando!
Las stablecoins son el “Santo Grial” del mundo cripto. Como el negocio más rentable en la industria cripto, las empresas que emiten stablecoins reciben los dólares de los usuarios y luego los usan para comprar bonos del Tesoro de EE. UU.; los intereses se los quedan ellos. Las ganancias anuales de Tether superan los diez mil millones de dólares, ganando más que BlackRock.
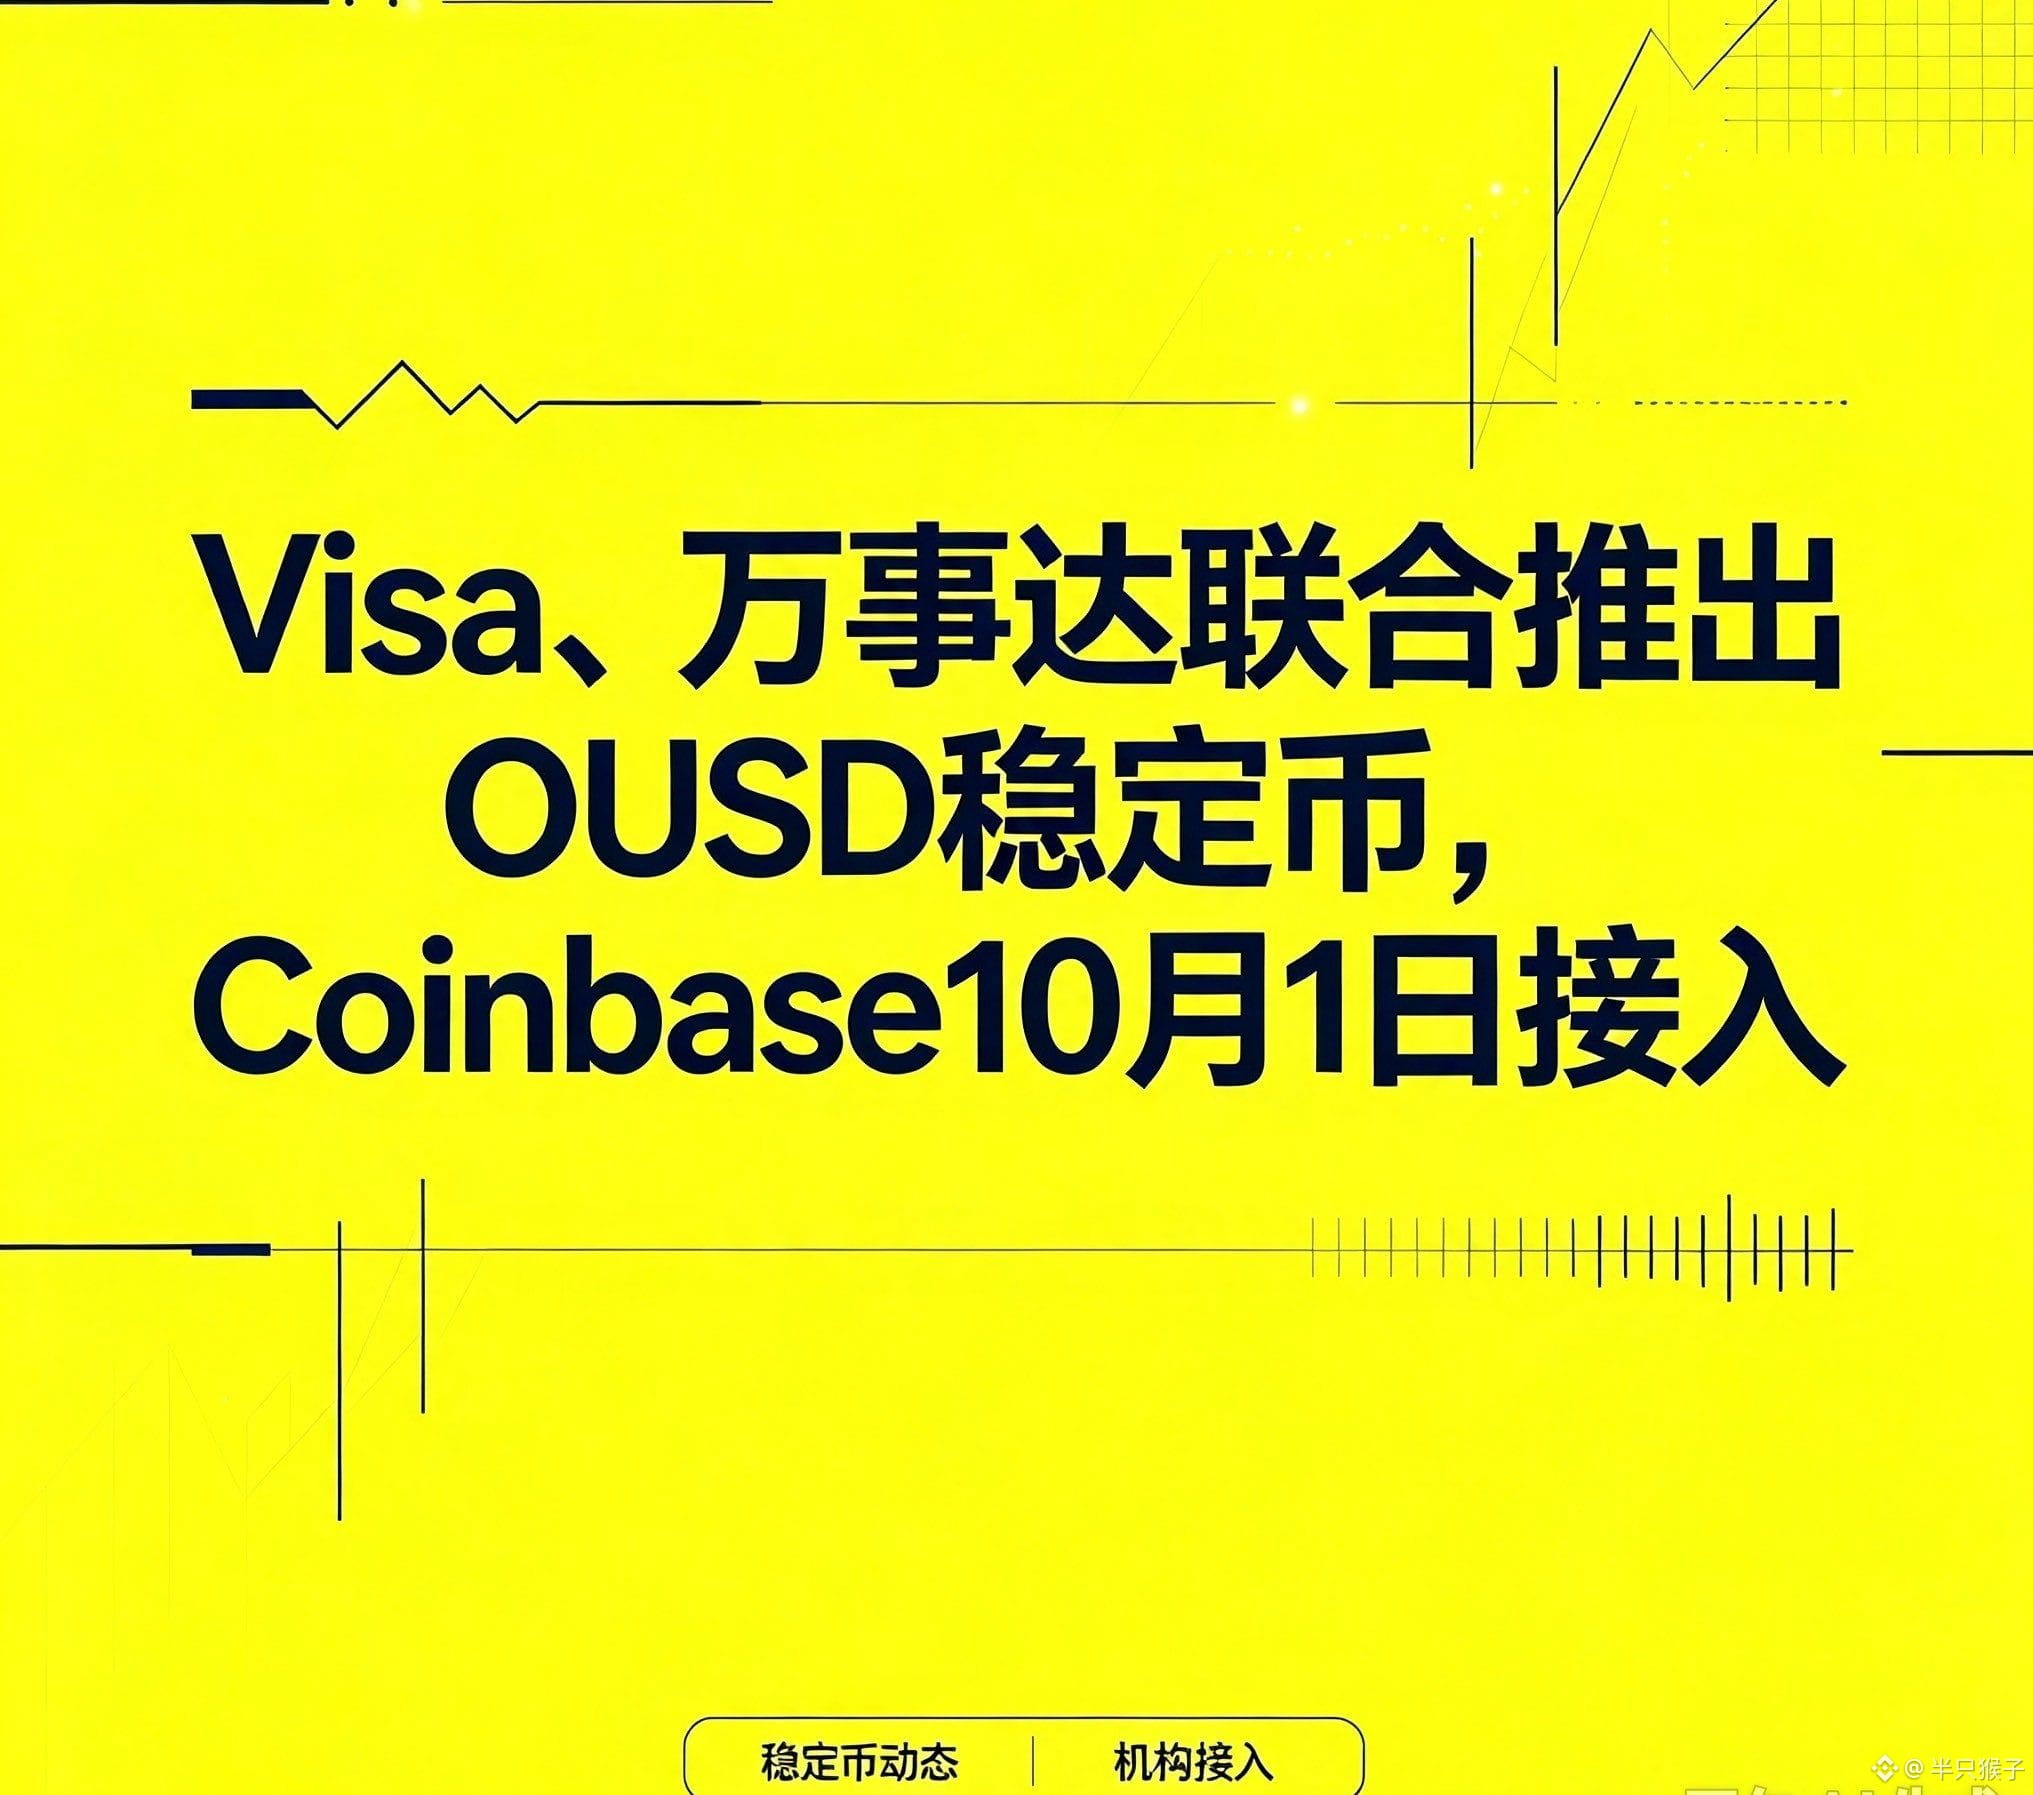
Ayer, cinco instituciones como Visa se unieron para lanzar OUSD, con una liquidez inicial de más de 1.000 millones de dólares.
Ahora, las stablecoins tienen un problema que se pasa por alto.
La oferta total supera los 304.000 millones de dólares: USDT y USDC representan el 85%. Pero si miramos la eficiencia: la oferta de USDC es solo la mitad de la de USDT, aunque el volumen de transferencias on-chain de USDC es casi 5 veces el de la otra. La mayor parte de estas transferencias proviene de ciclos internos dentro de DeFi: en la red Base, el 69% de las transferencias de USDC proviene de la liquidez de DEX, y el 23% proviene de flash loans.
Ahora, lo que quieren ganar las stablecoins es el interés. Lo que quiere hacer OUSD es integrarse en los procesos de liquidación comercial.
¿Qué significa eso para el mundo cripto?
Primero, cambia la lógica de la competencia. Antes se trataba de quién tenía el fondo más grande; ahora se trata de quién realmente está integrado en la liquidación comercial.
Segundo, el panorama de DeFi podría verse alterado. Si OUSD logra funcionar en escenarios comerciales, podría influir en su posición dentro de DeFi.
Tercero, el mayor nivel de presión lo recibe USDC: ambas competirán de manera positiva en torno a la “demanda real”.
Resumen
OUSD no está robando cuota; está intentando quedarse con la “capa de liquidación comercial”. Si logra hacerlo funcionar, la competencia de las stablecoins pasará de “quién tiene el fondo más grande” a “quién tiene la pista más útil”.$CRCL