
#美光业绩超预期并上调指引
¿El súper ciclo de la industria de almacenamiento realmente puede ser interminable?
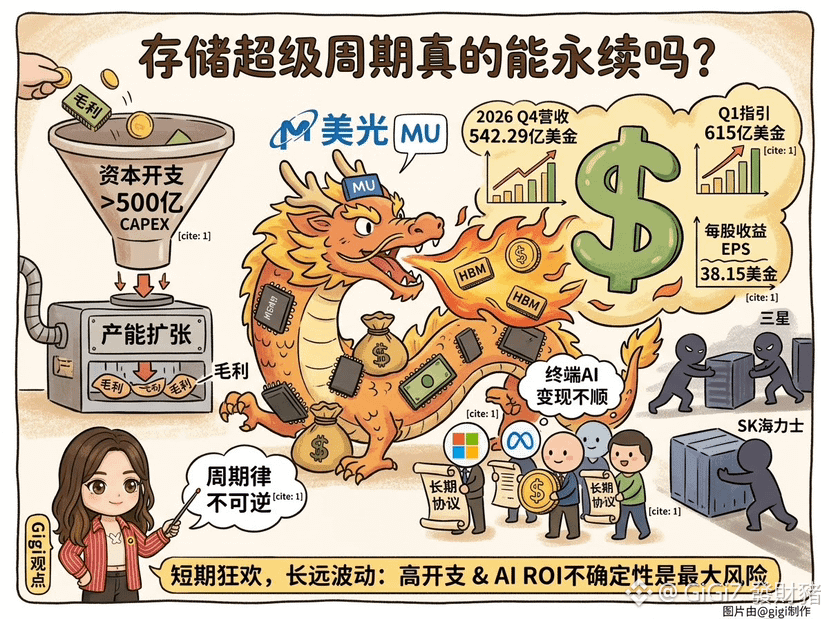
El último informe financiero de Micron es bastante impresionante. En el cuarto trimestre fiscal, sus ingresos alcanzaron 54.229 mil millones de dólares; para el próximo trimestre, la guía subió directamente a 61.5 mil millones, y su utilidad por acción en un solo trimestre llegó a 3.815 dólares $MU
La empresa también consiguió 26 contratos a largo plazo para asegurar pedidos por 150 mil millones de dólares, y afirmó que la escasez de oferta y demanda en 2027 y 2028 será aún más grave que este año.
Hay tres variables que vale la pena observar.
Primera: capacidad de absorción de los clientes
Micron se aseguró la rentabilidad a corto plazo mediante contratos a largo plazo, pero la premisa de que los gigantes tecnológicos cubran a la fuerza el costo del almacenamiento es que la IA en el extremo final siga generando ingresos. Si el ROI del cliente final no alcanza las expectativas, este modelo de “compra por parte del comprador” puede apagarse en cualquier momento.
Segunda: la inversión de capital que erosiona
En el futuro, el gasto de capital de Micron superará los 50 mil millones de dólares. Con la expansión de capacidad, los enormes costos de depreciación. En cuanto se encuentre con una desaceleración en el aumento de precios cotizados, el compromiso de recuperar los márgenes brutos desde su punto más bajo se volverá extremadamente difícil de cumplir.
Tercera: el ciclo nunca desaparece
Actualmente, la escasez de HBM y de DRAM de gama alta es extrema, pero cuando la nueva capacidad de Samsung y SK hynix empiece a liberarse, el equilibrio oferta-demanda podría desajustarse más rápido de lo previsto. $SKHY
Se espera que el flujo de caja de Micron siga siendo invencible a corto plazo, y que el precio de la acción se mantenga en niveles altos. Pero la atención del mercado ya pasó de “qué tan bien van las ganancias” a “cuánto tiempo puede sostenerse en el máximo”. El enorme gasto de capital y la incertidumbre de la monetización de la IA en el extremo final serán la principal fuente de volatilidad en el futuro.
DYOR