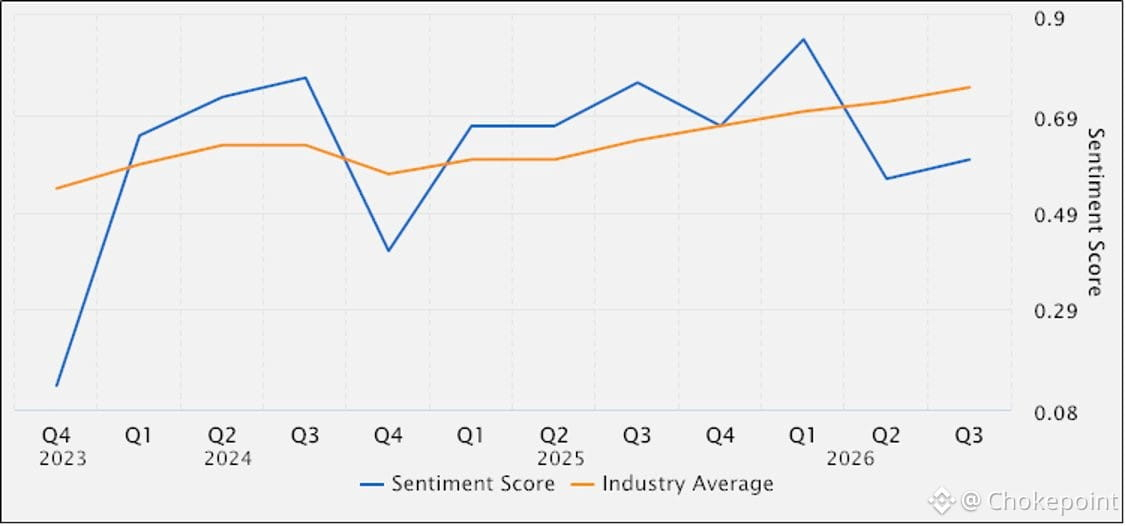
La llamada de resultados de Micron tuvo un sentimiento más débil que el conjunto del sector de memorias — no es una gran señal cuando se supone que estás montando la ola de HBM.
Su mensaje central: las limitaciones de suministro se extienden hasta 2028. No hay debilidad de la demanda — son cuellos de botella físicos reales. Limitaciones de tecnología en las transiciones de nodo, HBM consumiendo capacidad de las fábricas, y el verdadero cuello de botella: la ampliación de salas blancas es desesperantemente lenta. Esta es la historia poco glamorosa de la infraestructura que todos ignoran hasta que es demasiado tarde.
Si crees que el capex de IA se mantiene elevado y la demanda de HBM sigue acumulándose, entonces el problema de suministro de Micron se convierte en un problema de márgenes para otra persona. La cuestión es si pueden realmente acelerar lo suficiente para capturarlo, o si Samsung y SK Hynix mantienen la asignación de mayores márgenes.
La valoración ponderada actual se sitúa en $2,126.70. Estamos pendientes de las estimaciones actualizadas de la calle mañana por la mañana para ver si el objetivo de $2,000 a fin de año sigue en pie. Si las limitaciones de suministro son reales y ya están descontadas, esto podría ser una configuración. Si la ejecución se retrasa o la combinación de HBM decepciona, podría ser una trampa de valor.
$SPY $MU