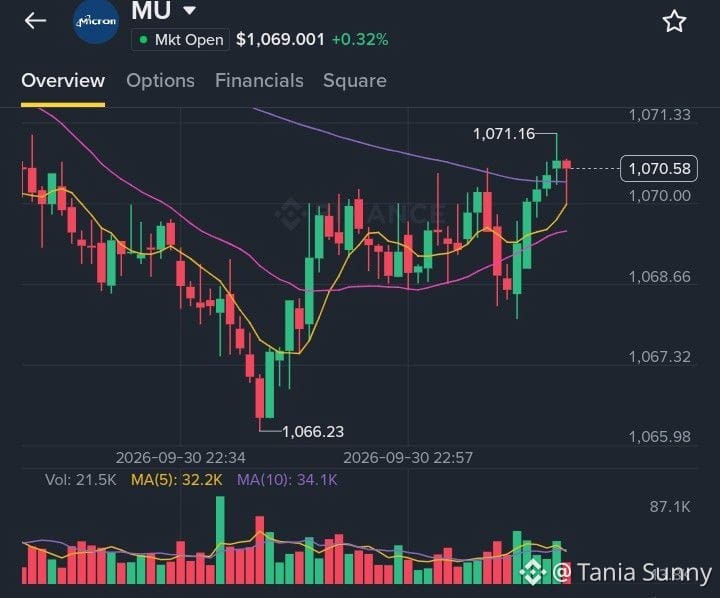
Estoy observando $MU de cerca en los resultados de Q4 del año fiscal 2026 hoy, 30 de septiembre.
El escenario es muy diferente al del año pasado. La demanda de HBM3E para aceleradores de IA está empujando los precios spot entre 4 y 5 veces por encima de los niveles de los contratos (datos de TrendForce), y Micron es uno de los únicos 3 proveedores que puede entregar a gran escala.
Por qué soy alcista con $MU :
- El centro de la historia ahora es el de los centros de datos: Nvidia acaba de publicar ingresos de centros de datos de $89B (+117% interanual) y el de centros de datos de AMD también se duplicó; ambos necesitan más HBM de Micron.
- El poder de fijación de precios está de regreso: Informes que muestran contratos de HBM para 2026 al alza de ~20% interanual, lo que respalda directamente el impulso de Micron hacia un margen bruto de 70%+.
- La valoración sigue siendo razonable frente a sus pares de IA pese al rally hasta ~ $180.
El riesgo es alto si la guía decepciona, pero el ciclo alcista de la memoria me parece intacto.
No es asesoramiento financiero. Mi visión sobre $MU.US
#EarningsSeason #MU #HBM #AIDemand