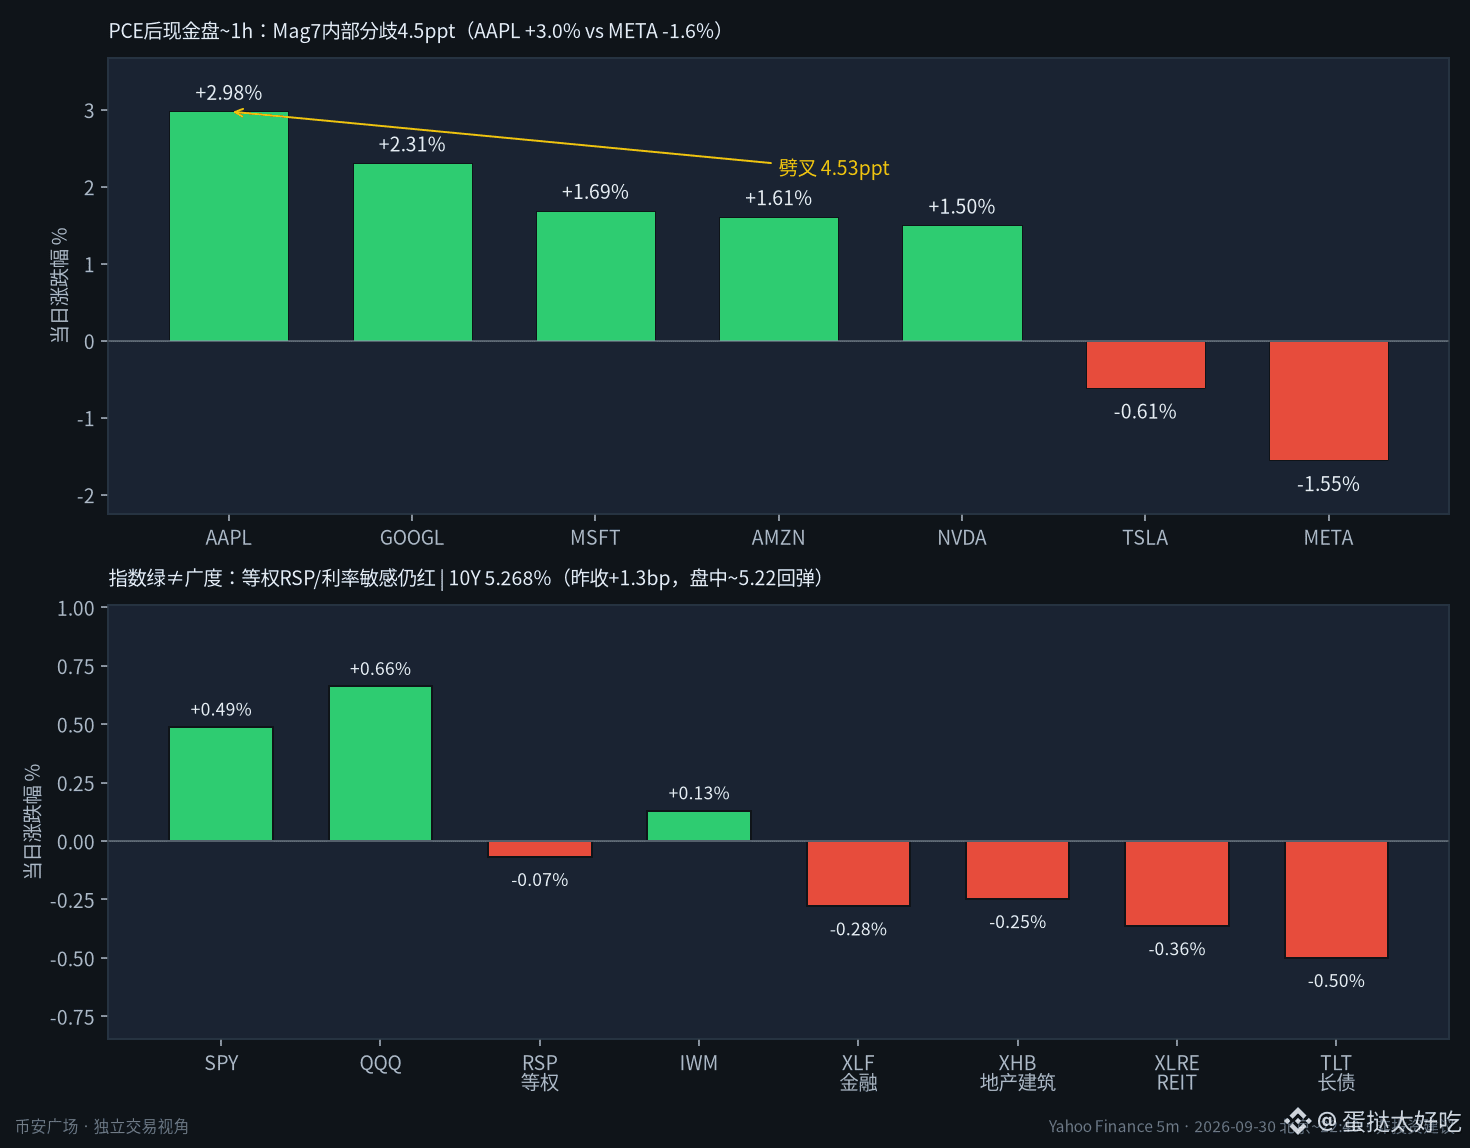
El PCE, que debería haber dejado “respirar” a las tasas con una postura más laxa, sin embargo el mercado de efectivo está hablando de otra cosa: $SPY sube 0.5%、QQQ sube 0.7%, pero el RSP de igual ponderación ya se pone en rojo y pasa a negativo (-0.07%), y Finanzas/Bienes raíces/Construcción/REIT/Bonos largos aparecen todos en rojo—el índice verde se sostiene por los grandes valores, no por la amplitud.
Más llamativo aún es la brecha dentro del Mag7 de 4.5 puntos porcentuales: $AAPL +3.0% lidera los avances, GOOGL/MSFT/AMZN/NVDA suben 1.5%~2.3%, y $META cae en solitario -1.6%. En la misma “cesta” de gran tecnología, se está negociando el poder de fijación de precios de acciones, no una narrativa uniforme de recortes.
El rendimiento del Tesoro a 10 años llegó a bajar intradía hasta ~5.22% y luego rebotó a 5.27% (aún ligeramente por encima del cierre de ayer). TLT cae 0.5%. El PCE presiona a la baja el precio de las alzas para octubre, pero las tasas en efectivo no están otorgando un “respiro” sostenido a los sectores sensibles a la tasa.
Mi lectura: no tomes el verde de los índices ponderados por capitalización como una señal de recuperación del apetito por el riesgo en general. Observa si el RSP puede recuperar la línea de cero y si el 10Y vuelve a acercarse a 5.30%; si las tasas rebotan y la divergencia entre AAPL/META sigue ampliándose, indicaría que el dinero está haciendo una reasignación interna, no que simplemente se está descontando un PCE favorable. ¿A quién le creen más: a la amplitud o a los líderes?
#美股 #PCE #Mag7