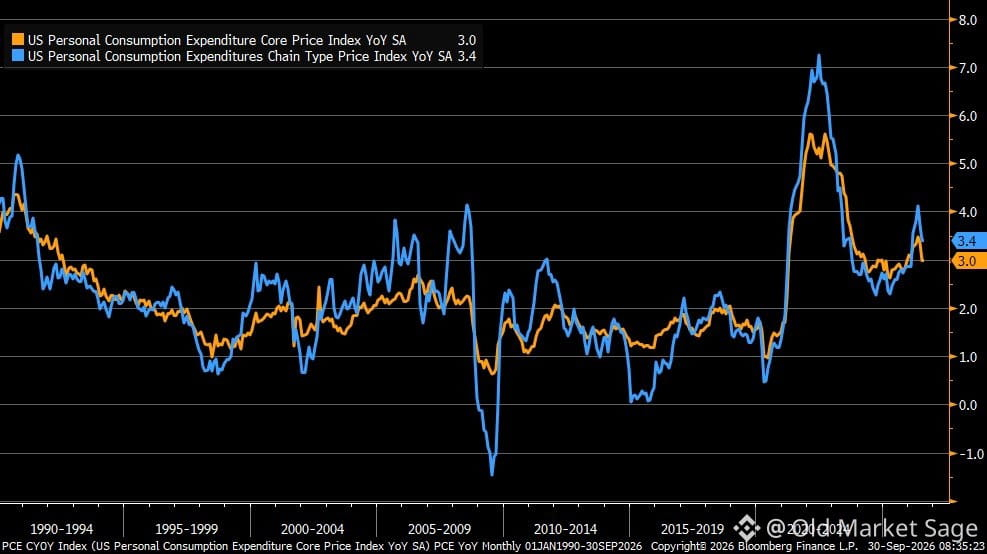
El PCE de agosto llegó más fresco de lo esperado. El dato principal se ubicó en 3,4% interanual, en línea con julio, pero por debajo del pronóstico del 3,7%. El PCE subyacente se mantuvo en 3,0%, muy por debajo de la estimación del 3,3%.
La Fed lo sigue de cerca. Cuando la inflación sorprende a la baja, les da margen para respirar. A los mercados suele gustarles eso.
Pero el punto es este: ya hemos estado en este baile antes. Un solo mes no marca una tendencia. La pregunta real es si esta persistencia en torno al 3% es el nuevo “piso” o si de verdad estamos encaminados de vuelta hacia el 2%.
La historia dice que el último tramo de la desinflación es el más difícil. La inflación de servicios, las presiones salariales y los costos de la vivienda no se enfrían tan rápido como los bienes. Y la Fed lo sabe.
Así que sí, esta publicación es alentadora. Pero no confundas el alivio con la victoria.