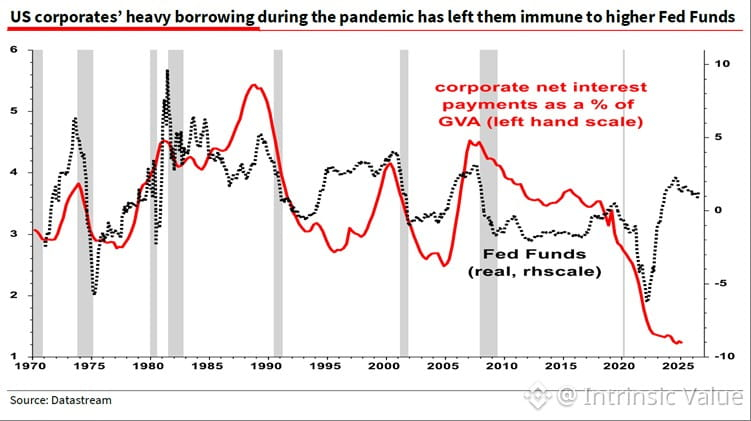
Dos razones estructurales por las que el mercado ha resistido mejor las tasas más altas de lo que muchos esperaban:
1) El sólido crecimiento nominal del PIB sigue respaldando la expansión de las ganancias.
2) Las ratios de cobertura de intereses de las empresas permanecen cerca de máximos históricos: los costos del servicio de la deuda siguen siendo manejables pese a la normalización de las tasas.
Esto no durará para siempre. Cuando el crecimiento se desacelere o las tasas se mantengan elevadas el tiempo suficiente como para que repercutan los ciclos de refinanciación, las cuentas cambian rápidamente. Pero por ahora, los balances corporativos se mantienen firmes.
La pregunta real es: ¿cuánto de este crecimiento de las ganancias es una mejora operativa real versus inflación e ingeniería financiera? Eso es lo que distingue el valor durable del precio cíclico.