

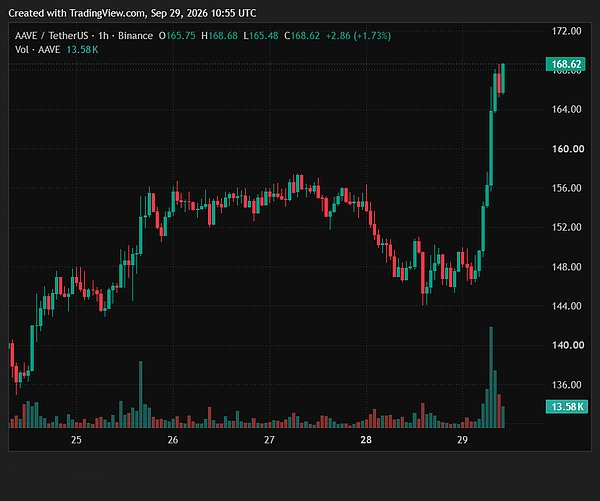
En medio de la reciente volatilidad en la que el sector DeFi se ha dividido en diferentes tendencias, AAVE ha logrado un movimiento alcista independiente, convirtiéndose en el centro de atención del mercado. Este ciclo de subidas no es simplemente un juego de capital a corto plazo, sino que se debe a una combinación de factores: el avance en la implementación del producto, el relato de RWA, la mejora del modelo de economía de tokens y la sincronía con el sentimiento del mercado. Aave, como líder del sector de préstamos descentralizados, está pasando del préstamo de activos cripto tradicionales a la transformación en una plataforma de crédito de activos del mundo real en la cadena; esta es la lógica subyacente más esencial detrás de la fortaleza del precio en esta ronda.
El catalizador más directo de este ciclo de mercado es que Aave V4 se lanzó en Base con el Equities Hub, integrando oficialmente las acciones tokenizadas en el sistema de colateral DeFi. Los usuarios pueden depositar como garantía siete acciones tokenizadas emitidas por Coinbase, como Apple, Nvidia y Tesla, y pedir prestado USDC sin tener que vender las posiciones accionarias, obteniendo liquidez. Antes de esto, los colaterales en los préstamos DeFi se limitaban básicamente a activos cripto nativos como ETH, BTC y stablecoins, por lo que el tamaño de los pools estaba naturalmente restringido. La incorporación de acciones tokenizadas significa que, por primera vez, los activos bursátiles tradicionales por valor de decenas de billones de dólares pueden tener la oportunidad de entrar en el mercado de crédito on-chain. Para el protocolo Aave, esto implica la posibilidad de abrir un nuevo espacio de crecimiento para la demanda de préstamos, los ingresos por intereses y el total de valor bloqueado (TVL). Equities Hub utiliza una arquitectura de aislamiento de riesgos Hub and Spoke y se complementa con la alimentación de precios mediante el oráculo Chainlink; así, aísla el riesgo de forma independiente, sin afectar el mercado principal de Aave. Esto reduce el riesgo sistémico de malos préstamos asociado a nuevos activos y, al mismo tiempo, muestra a los fondos institucionales la viabilidad de los préstamos basados en RWA.
Además del lado del producto, la mejora de la tokenómica es otro pilar importante que impulsa las expectativas de valoración de AAVE. El fundador de Aave, Stani Kulechov, propuso el plan Aavenomics 3.0, que contempla la creación de un mecanismo de quema de tokens, además de las recompras de tokens del protocolo existentes. En el pasado, Aave dependía de las comisiones del protocolo para recomprar AAVE; tras la recompra, los tokens se depositaban en la tesorería del DAO, lo que corresponde a una transferencia de activos existentes. En cambio, una vez que el mecanismo de quema se implemente mediante votación de gobernanza, los AAVE recomprados se destruirán de forma permanente, reduciendo directamente la oferta circulante y generando una deflación sostenida. Según estimaciones del mercado, los ingresos anualizados del protocolo Aave son considerables; si parte de esos ingresos se utiliza de manera continua para recompra y quema, la capacidad de captura de valor del token se fortalecerá significativamente.
Hay que tener en cuenta que, anteriormente, el incidente de seguridad de reETH generó incobrables; Aave llegó a pausar las recompras temporalmente y, en primer lugar, utilizó los ingresos del protocolo para cubrir esos incobrables. Ahora, a medida que los incobrables se van digiriendo gradualmente, las expectativas del mercado de que se reinicie el mecanismo de recompra, sumadas a la materialización de la propuesta de quema, han llevado a una nueva valoración de la narrativa del valor de los flujos de efectivo del token. Al mismo tiempo, Aave Labs propone una reforma del marco de ingresos: todos los ingresos de sus productos se transferirán íntegramente a la tesorería del DAO. Los ingresos del protocolo ya no serán retenidos por el equipo de desarrollo; así, los tenedores de tokens pueden compartir de forma más completa los beneficios del crecimiento del protocolo, reforzando aún más la narrativa de AAVE como un “equity de un plataforma de préstamos DeFi”.
Desde la perspectiva del panorama competitivo de la categoría, la competencia en el sector de préstamos descentralizados se intensifica cada vez más. Morpho y Spark siguen ganando participación de mercado, mientras que la cuota de Aave en préstamos de activos nativos cripto ha disminuido. Precisamente bajo esa presión, Aave acelera su apuesta por RWA y busca una segunda curva de crecimiento. RWA ha sido durante mucho tiempo una línea principal en Web3, pero la mayoría de los proyectos se quedan en la fase conceptual. En esta ocasión, Aave conecta directamente los tokens de valores estadounidenses al mercado de préstamos, lo que constituye uno de los pocos escenarios de crédito RWA que se han materializado de verdad. El mercado está dispuesto a pagar una prima por este logro materializado, al considerar que Aave podría ampliar la brecha frente a otros protocolos DeFi de préstamos mediante RWA. La actualización de la arquitectura en la versión V4 también es igualmente importante: V4 adopta un diseño modular, que permite construir rápidamente mercados de activos independientes. Además de las acciones tokenizadas, en el futuro bonos, materias primas y otros activos reales también pueden incorporarse de forma rápida, dejando margen para una expansión a largo plazo.
La macroeconomía y la liquidez también ofrecen apoyo. Recientemente, la liquidez general del mercado cripto se ha reactivado; los ETF spot de BTC y ETH continúan con entradas netas, y el capital institucional va regresando gradualmente al sector cripto. Las blue chips de DeFi son un segmento de riesgo moderado; cuando el mercado amplio se estabiliza, el capital tiende a priorizar a los líderes con nuevos relatos en sus fundamentos. Como moneda de primera línea dentro de DeFi préstamos, AAVE cuenta con liquidez suficiente: los grandes tenedores y las instituciones pueden entrar y salir con facilidad. Sumado al estímulo por el mensaje de Equities Hub, atrae una gran cantidad de capital de trading, lo que genera una ruptura de precio a corto plazo.
Pero, incluso con el mercado tan activo, los riesgos no pueden ignorarse. En primer lugar, Equities Hub todavía tiene un tamaño relativamente pequeño: tanto los colaterales como los límites de los montos de préstamo tienen techo, por lo que, en el corto plazo, su contribución a los ingresos totales del protocolo es limitada; para una implementación a gran escala de RWA aún hace falta tiempo y verificación. En segundo lugar, la propuesta de quema de tokens todavía se encuentra en la fase de discusión comunitaria; no se ha completado la votación de gobernanza, por lo que existe la posibilidad de que la propuesta sea rechazada. Las acciones tokenizadas en sí también tienen riesgos, como los relacionados con el emisor, las políticas regulatorias y el rescate de activos: si los valores de EE. UU. o los activos tokenizados experimentan una volatilidad marcada, se generarán riesgos de liquidación. Además, en la historia de Aave ha habido episodios de incobrables: los protocolos de préstamos DeFi siempre se enfrentan al riesgo de oráculos y al riesgo de fallos en contratos; estas amenazas subyacentes no desaparecen por el hecho de que el producto adopte un nuevo relato.
En resumen, el alza de AAVE en esta ronda se debe, en esencia, a una reevaluación del valor por parte del mercado: la transición de Aave de préstamos cripto a finanzas en cadena con RWA. El impulso de corto plazo proviene del lanzamiento de Equities Hub y de las expectativas de quema de tokens; en el mediano y largo plazo, el valor dependerá de si los préstamos de activos tokenizados pueden seguir ampliando la escala, de si Aavenomics 3.0 puede implementarse sin contratiempos y de si los ingresos del protocolo pueden continuar creciendo. El “hype” del mercado es fácil, pero la materialización del negocio requiere un ciclo largo. Para los participantes, es necesario diferenciar el “trading” narrativo de corto plazo de la mejora real de los fundamentos y mirar de forma racional las fluctuaciones del precio.