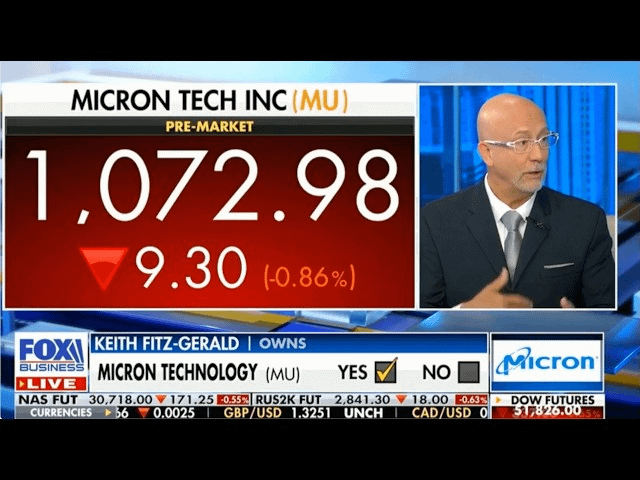
🔥 $MU — ¿MICRON REALMENTE PUEDE IMPULSAR EL MARGEN BRUTO POR ENCIMA DEL 86%?
Esa es la cifra que estoy observando más que los ingresos.
Micron ya está orientando el margen bruto del 4T FY2026 a alrededor del 86%, frente a aproximadamente el 85% en el 3T. La guía de ingresos se sitúa cerca de los 50.000 millones de dólares, mientras que el HBM4 ya está en envíos de alto volumen para un cliente líder y las muestras de calificación se están enviando a múltiples clientes finales.
Así que sí: 86%+ es absolutamente posible.
El planteamiento aún se ve respaldado por:
Demanda de servidores para IA
Mezcla de HBM
Suministro de DRAM ajustado
Fuerte fijación de precios de memoria
Y hoy, Samsung dijo que el HBM podría subir hasta casi el 30% de la capacidad global de obleas de DRAM el próximo año, desde aproximadamente el 20% ahora; otra señal de que la memoria para IA está consumiendo más de la base de suministro de la industria.
Pero aquí es donde se pone interesante.
Con un margen bruto del 86%, Micron ya opera a un nivel extraordinario para un negocio de memoria históricamente cíclico.
Así que la prueba real no es solo si MU llega al 86%.
La cuestión es si la gerencia puede demostrar que ese 86% es sostenible — o incluso ampliable — hacia el FY2027.
Si los precios del HBM se mantienen sólidos y la mezcla de productos sigue mejorando, los márgenes podrían sorprender al alza.
Si el suministro alcanza o la demanda de IA se enfría, esto podría estar cerca del punto máximo de rentabilidad del ciclo.
Mi enfoque después de resultados: no el titular superado — la trayectoria del margen.
$MU $NVDA.US
#EarningsSeason #BitwiseLaunchesFirstSpotNEARETF #USJobOpeningsFallToFiveMonthLow #ECBToTestAIAgentsInDigitalEuroPayments #JapanFSABacksFourthStablecoinTradeSettlementPilot