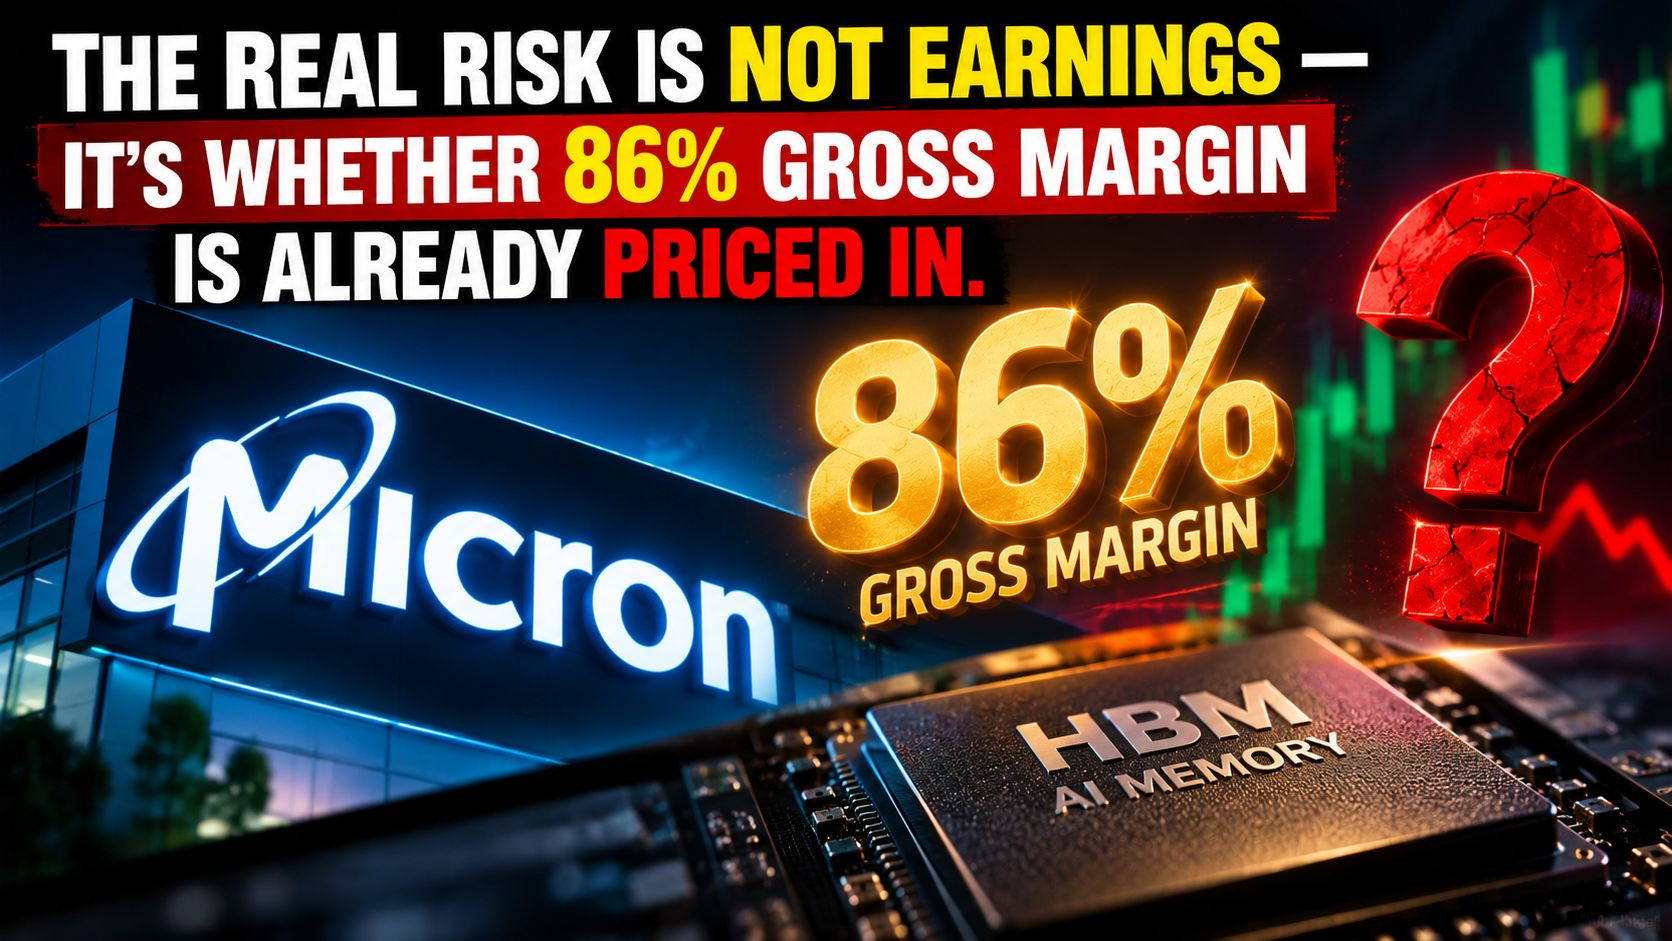
🚨 EL RIESGO REAL NO SON LAS GANANCIAS: ES SI EL MARGEN BRUTO DEL 86% YA ESTÁ PRICADO.
Micron entra en los resultados de FY2026 Q4 con uno de los montajes más sólidos de todo el sector de semiconductores.
La dirección está guiando aproximadamente para:
Ingresos: ~$50B
Margen bruto: ~86%
EPS: ~$31
Eso suena increíblemente alcista.
Pero precisamente por eso el montaje es peligroso.
MU ya ha subido con fuerza, la demanda de memoria para IA ya no es una sorpresa, y la fortaleza de HBM ahora forma parte del escenario base.
Así que el mercado quizá no premie a Micron solo por entregar “buenos” números.
Podría necesitar otra sorpresa al alza.
Para mí, la pregunta clave es simple:
¿Puede Micron llevar el margen bruto por encima del 86% y, aun así, guiar con perspectivas más altas?
Si es así, la narrativa del superciclo de la memoria sigue viva.
Si no, incluso un trimestre sólido podría desencadenar un movimiento de “vender las noticias”.
Estoy observando la reacción, no solo el titular.
$MU $NVDA.US $SNDK.US
#EarningsSeason #ECBToTestAIAgentsInDigitalEuroPayments #StrategyAdds1666BTCHoldingsReach847666 #NvidiaApproves$150BBuyback #OpenAIDelaysGPT6.1OverSafetyIssues