
Los rendimientos de la deuda del Tesoro se disparan; ¿cómo es que la bolsa estadounidense se mantiene estable e incluso alcanza máximos?
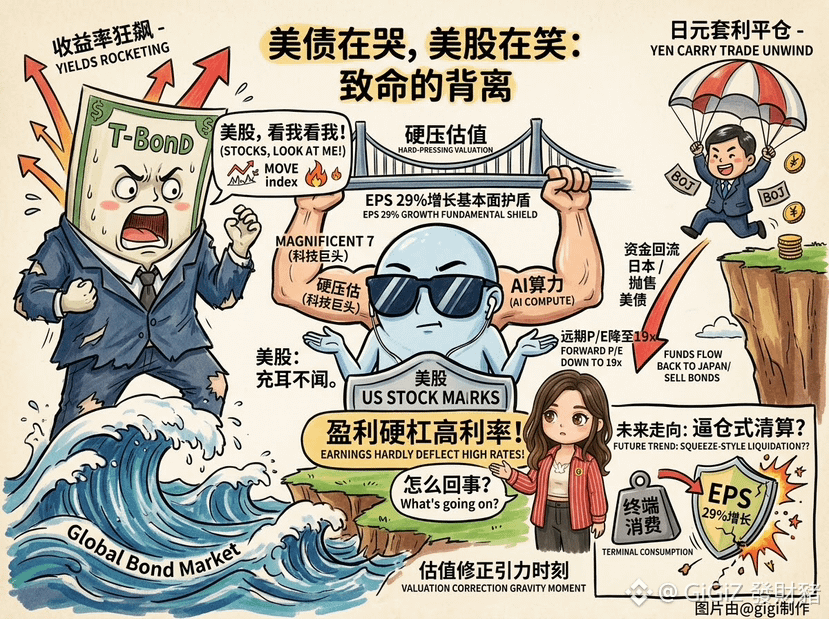
En las finanzas tradicionales, el tipo de interés es el ancla de la valoración de los activos. Si los rendimientos del mercado de bonos se disparan, necesariamente se lleva liquidez fuera del mercado de acciones. Esta aparente divergencia, que al principio parece ilógica, se explica por el hecho de que las ganancias han mantenido la valoración a la fuerza, y porque el mercado está participando en una batalla agresiva de opciones.
Miren cómo el PER a futuro cae a 19 veces: algunos creen que es porque el EPS aumentó 29% y construyó una base sólida. Pero las acciones estadounidenses ya fueron transformadas por completo en su naturaleza por los gigantes tecnológicos.
Estos grandes que generan flujos de caja abundantes son casi inmunes a los tipos altos. Incluso pueden aprovecharse de ellos para obtener ingresos por intereses. Se llevan la mayor parte del aumento del EPS y, con ello, sostienen por sí solos al mercado general, ocultando la verdad de que las pequeñas y medianas empresas están sufriendo bajo el peso de los tipos elevados.
El cierre de operaciones de carry trade con yenes es como una cadena de transmisión “oculta” que podría detonar en cualquier momento. El alza de tipos del Banco de Japón obliga al capital a regresar a Japón. La venta de bonos del Tesoro estadounidense, por supuesto, eleva los rendimientos. Pero ese capital internacional que sale del mercado de bonos no huye del riesgo: en cambio, de forma casi automática se dirige a la acción estadounidense con mayor certidumbre, el núcleo de cómputo de IA. Así, el mercado estadounidense se convirtió en el último refugio seguro en medio de una ola global de contracción de liquidez.
Pero esta calma no puede durar para siempre. Lo más probable es que el mercado enfrente una liquidación tipo “a la fuerza”. Cuando el rendimiento de los bonos del Tesoro a 10 años supere el punto crítico, el costo de los préstamos se transmitirá con rapidez a las empresas reales.
Si el consumo final se presiona, las expectativas de crecimiento del EPS comenzarán a agrietarse. En cuanto se afloje esa base de beneficios, la fuerza de atracción de los tipos reprimidos se desatará de golpe y, muy probablemente, las acciones estadounidenses sufrirán una corrección de valoración extremadamente rápida.
DYOR
#股票财报季