Creo que esta ronda es básicamente una ola de recompras. Dicho de forma más directa: son acuerdos con ingresos reales, donde el flujo de caja se programa para volver al token. Entonces, la recompra se convierte en la narrativa más fácil de valorar de esta ronda
🧐 Por ejemplo, algunos proyectos que este año han ido con fuerza:
UNI: al habilitar las comisiones del protocolo, los buscadores externos que quieran quedarse con esas tarifas solo pueden destruir UNI
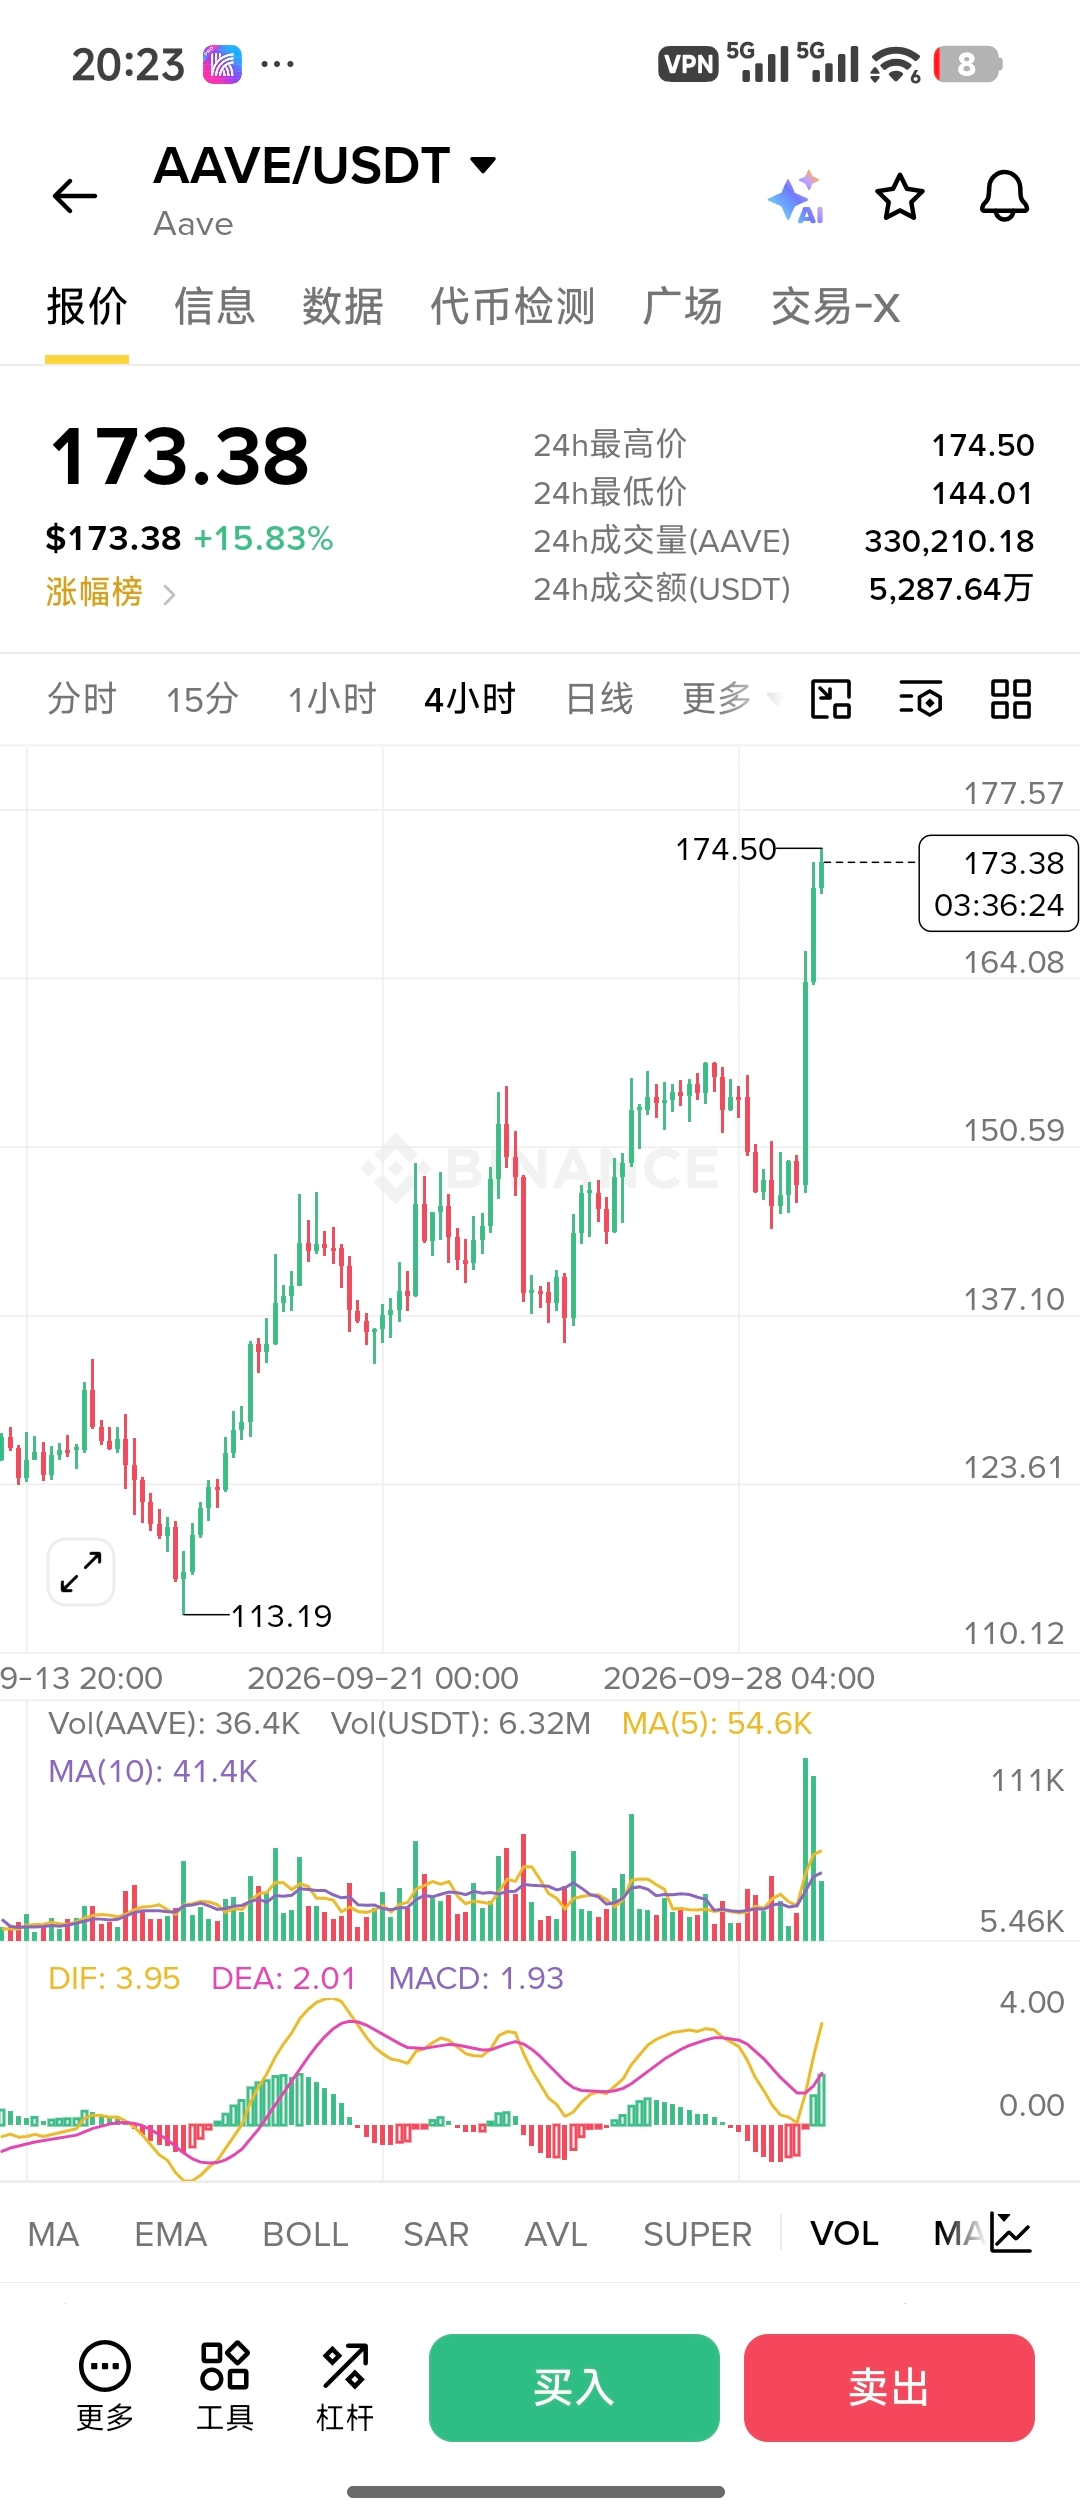
AAVE: recompra impulsada por ingresos; luego se modificó para que sea más automatizada
PUMP: aproximadamente el 50% del ingreso neto se usa para comprar en el mercado abierto y luego se quema. Acumulado ya supera los 460 millones de USD; equivale a quemar ~17% del suministro
RAY: desde 2022, se ha estado comprando automáticamente RAY con aproximadamente el 12% de las comisiones de transacción y luego quemándolo; es de los pocos casos con verdadera contracción neta
PONS: alrededor del 80% del cobro por parte del protocolo se destina a recompras mediante TWAP y a la posterior destrucción; el suministro ya quemado es ~29%
……
Por eso, en lo personal, pienso que esta ronda de recompras se convertirá en la forma predeterminada de retorno de capital de esta ronda. Pero el mayor riesgo también es tratar la recompra como un “motor de movimiento perpetuo”.
Así que, para mí, miraré estos tres factores y no solo ver si existe la etiqueta de “recompra”:
① si el monto de la recompra / si el valor de la capitalización flotante es significativo;
② si la destrucción realmente supera a las liberaciones;
③ si la fuente de ingresos es realmente reutilizable y no solo un meme de una sola ola
$AAVE
$UNI
$PONS