

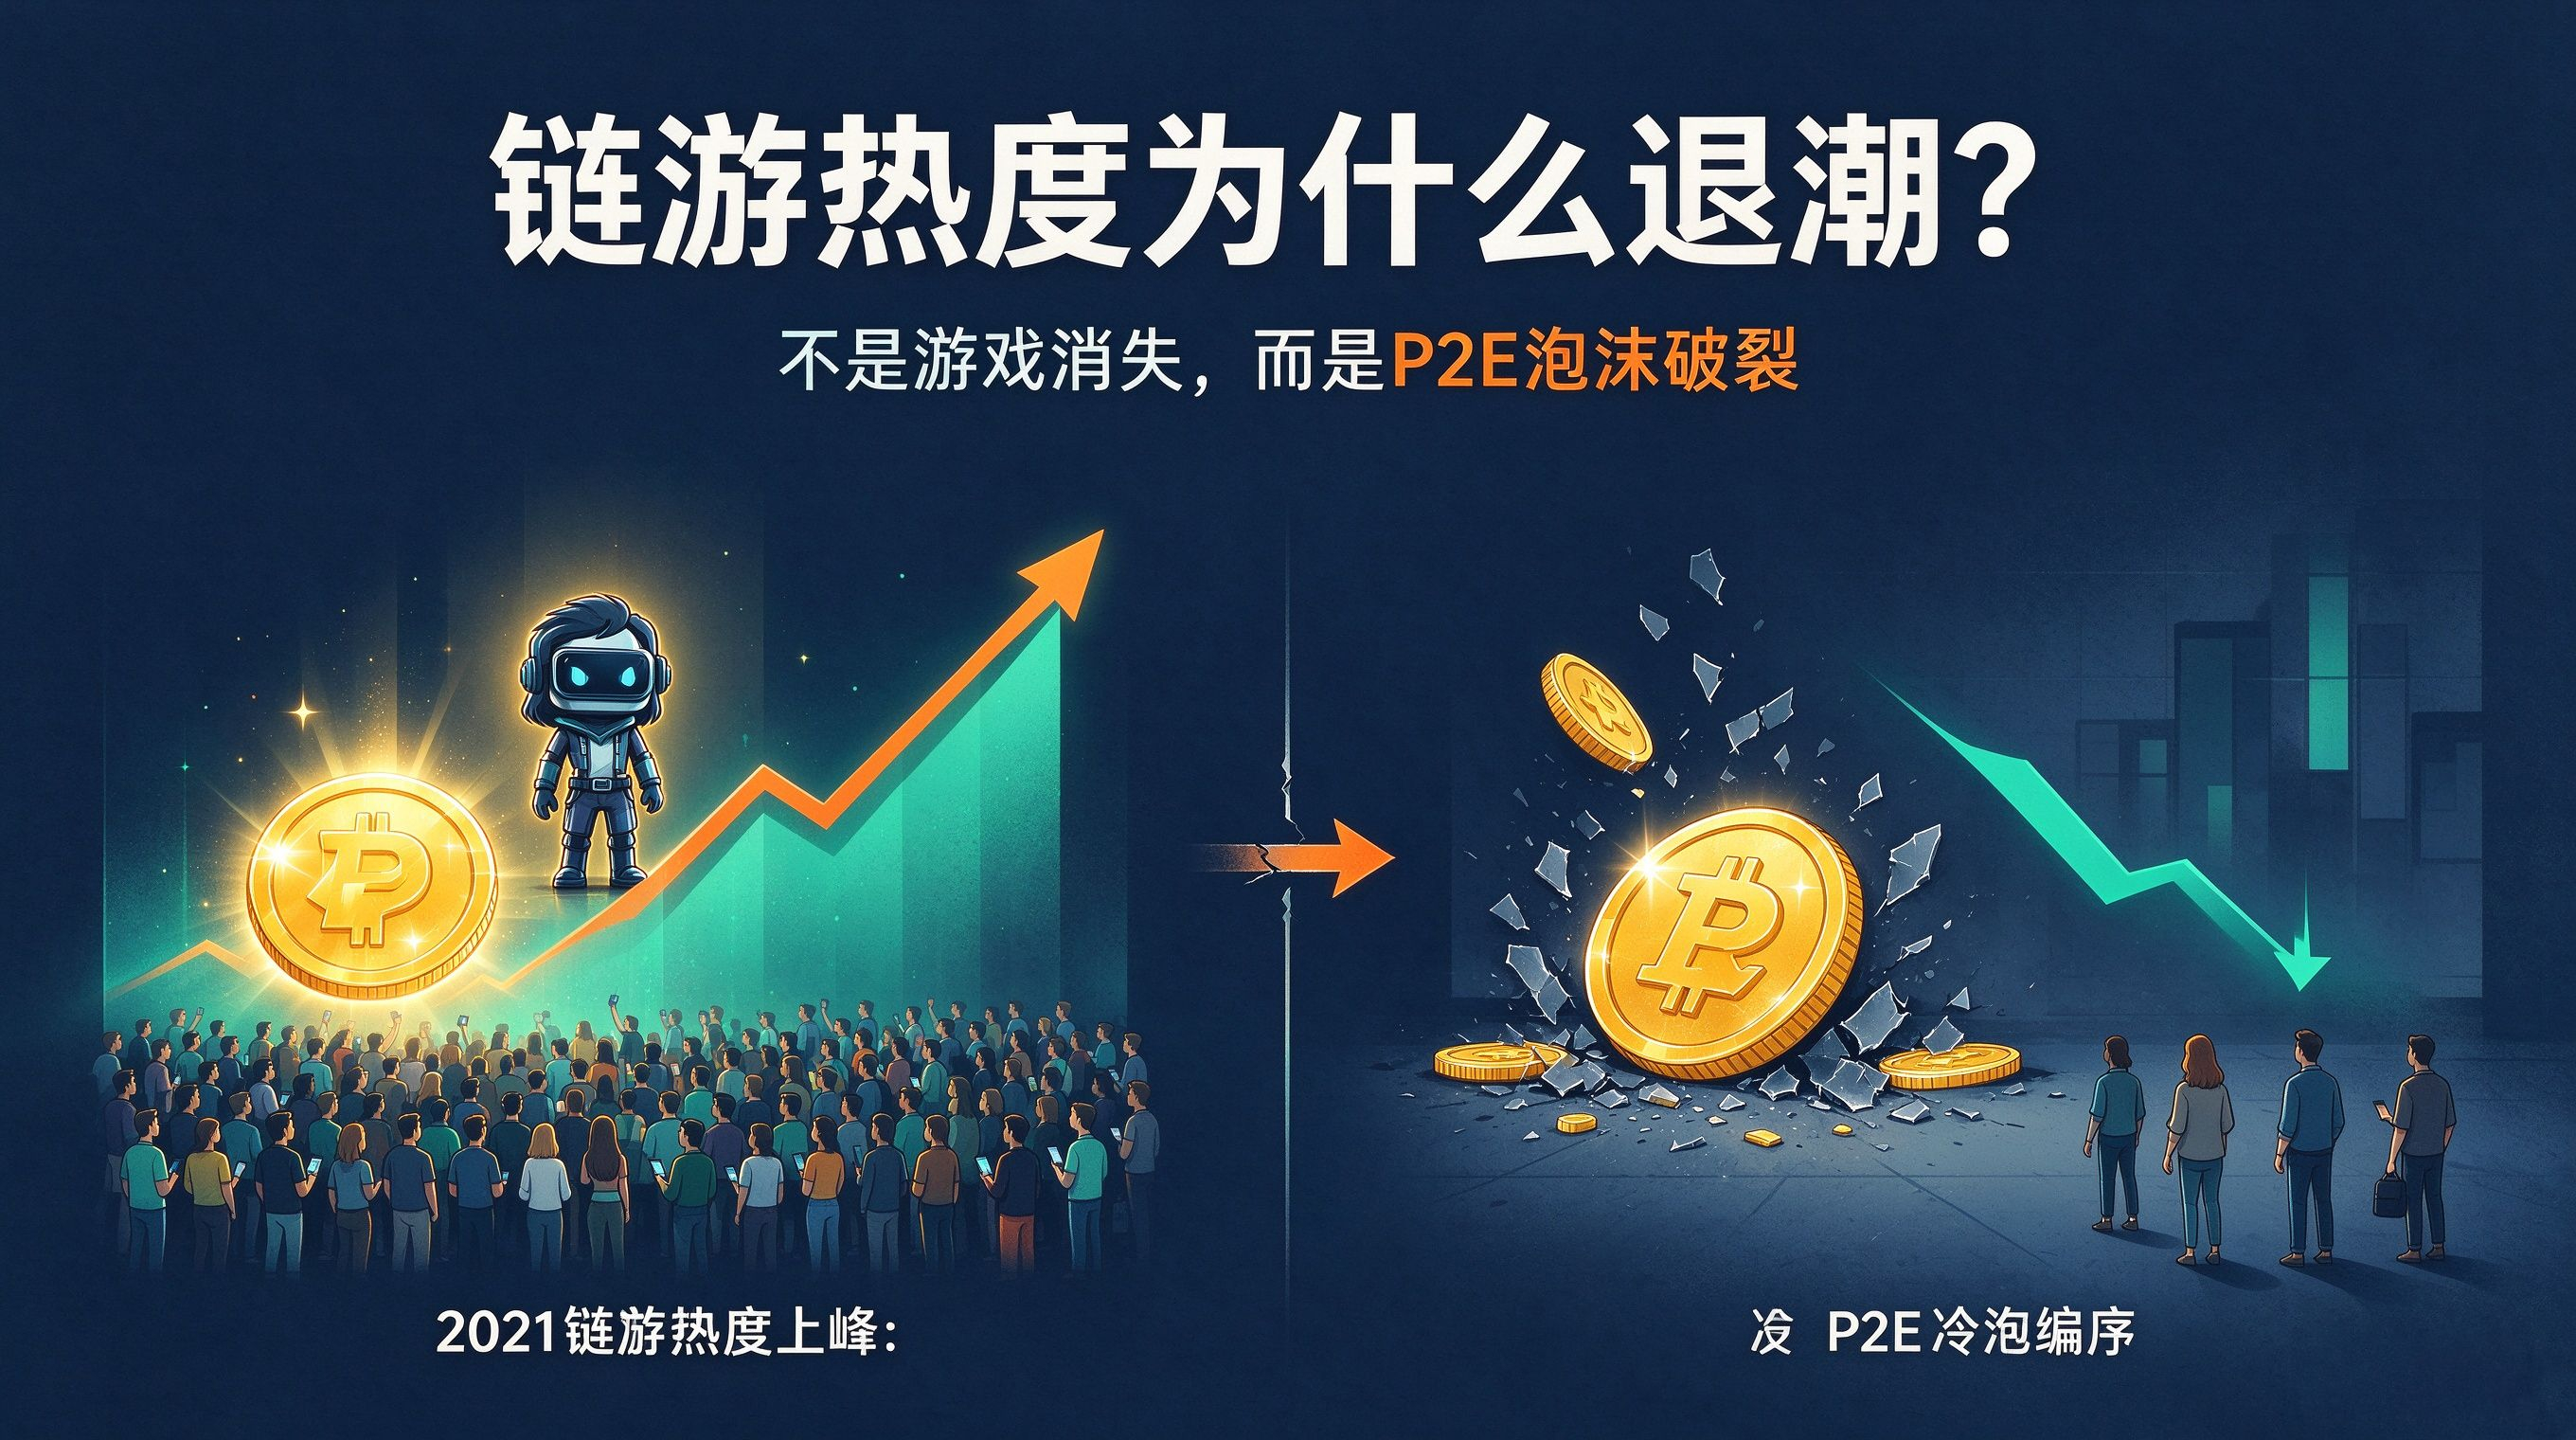
Muchos aún recuerdan el auge de los juegos en cadena (GameFi) en 2021. Axie Infinity impulsó la ola del “P2E: juega y gana”, y entraron oleadas de jugadores a farmear en los juegos. El capital se aglomeró apostando por este sector de juegos en cadena, y surgían nuevos proyectos sin parar; el calor de los debates en las comunidades se mantenía alto. Pero en tan solo dos años, el entusiasmo por los juegos en cadena se enfrió rápidamente. La mayoría de los proyectos que antes estaban en boga quedaron en silencio, y mucha gente comenta que los juegos en cadena “ya no están de moda”.
Los juegos en cadena han enfriado; no es que la idea de combinar blockchain y videojuegos haya sido refutada, sino que la burbuja del modelo P2E de la etapa inicial se rompió por completo. En el pasado, la mayoría de los juegos en cadena eran, en esencia, productos financieros con una “cáscara” de videojuego. La lógica subyacente de este modelo se basaba en la entrada incesante de nuevos jugadores que “toman la posta”. Los jugadores necesitaban comprar personajes NFT para poder entrar al juego; luego, mediante la repetición de misiones para generar tokens del juego, los token se vendían para obtener ganancias.
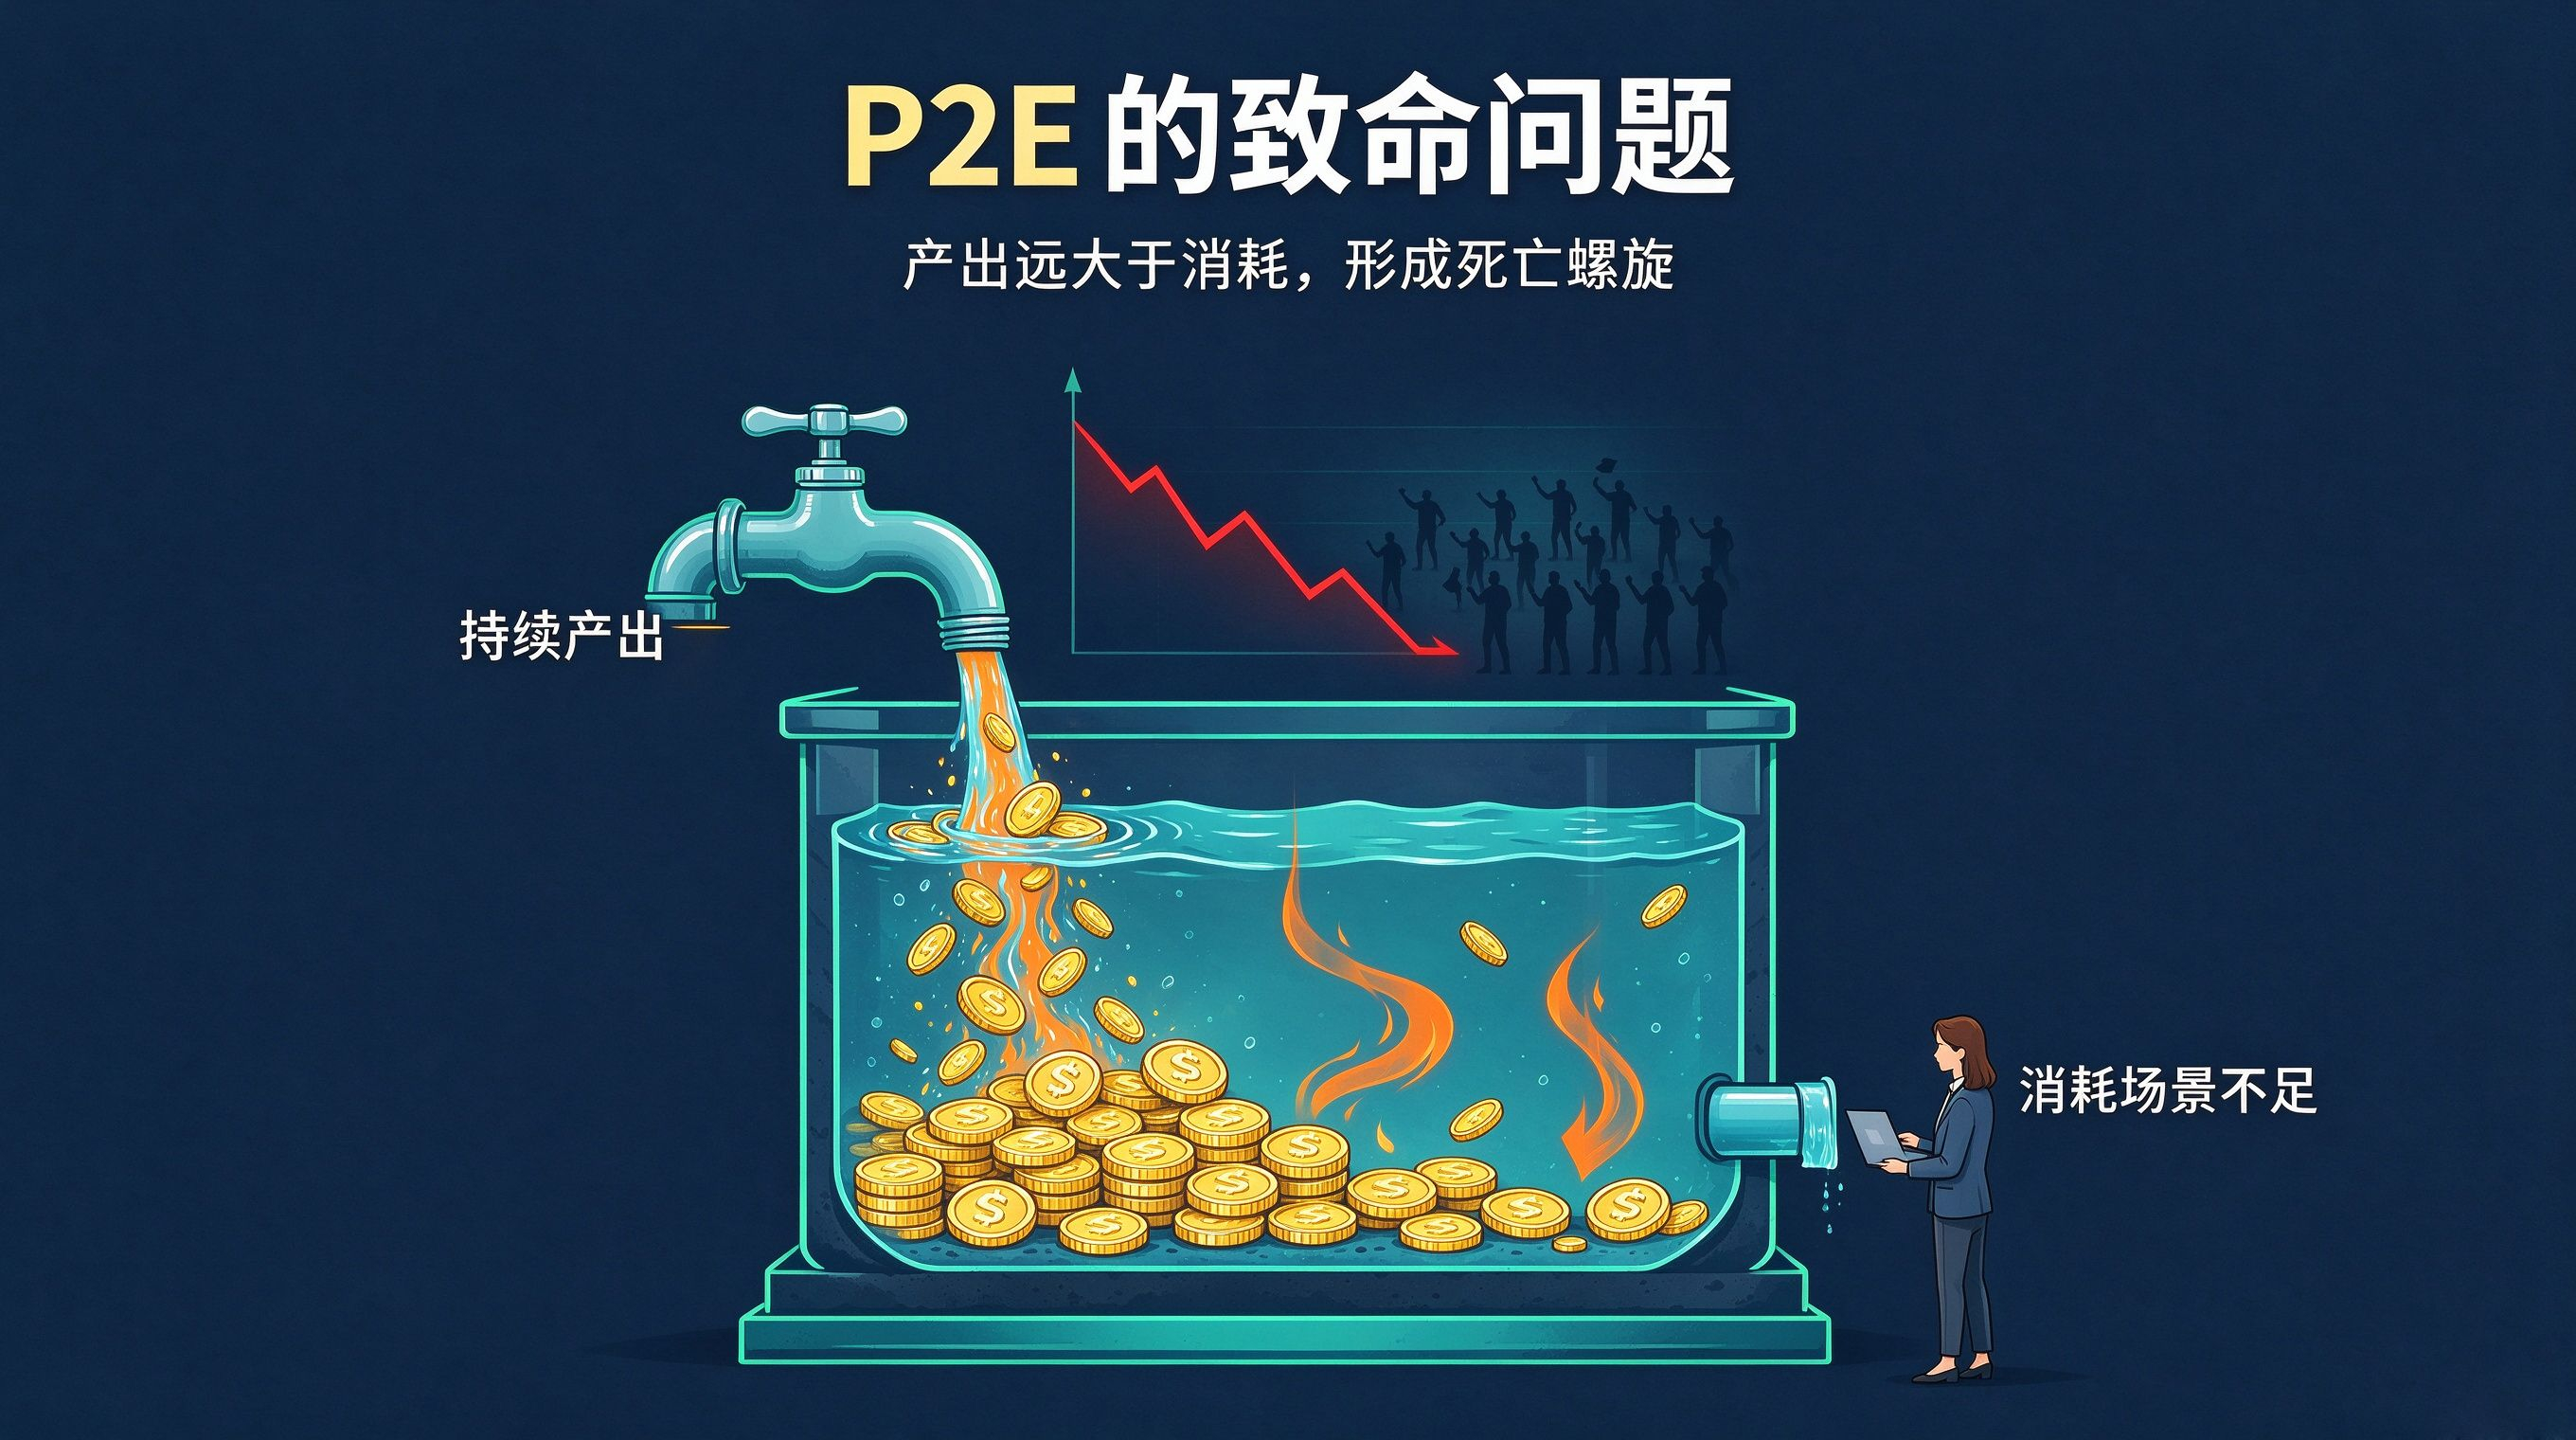
Este sistema económico tiene una falla mortal: los tokens se siguen emitiendo de forma constante, pero en el juego existen muy pocas situaciones reales de consumo; la oferta de tokens siempre será mayor que su consumo. Si el crecimiento de nuevos jugadores se desacelera y no entra nuevo capital para absorber el excedente, los tokens entrarán en un ciclo de inflación y caída. Después de que se reduzcan las ganancias, los jugadores que “farmean” (ganan con farm) concentrarán sus ventas de tokens para salir del sistema, lo que presionará aún más la cotización, formando una espiral de muerte difícil de revertir.
Esto también encaja a la perfección con la lógica de diseño de tokens de la que hablamos antes. Muchos proyectos de juegos en cadena, al diseñar los tokens, fijan de inmediato la cantidad total de emisión, pero no piensan en serio en el uso real de los tokens dentro del juego, en los escenarios de consumo y en las reglas de liberación y distribución. Los tokens solo actúan como un “salario” para entregar a los jugadores que farmean; no hay un fondo de consumo suficiente para compensar la presión de venta. Si el objetivo de todos es monetizar los tokens, nadie está dispuesto a mantenerlos a largo plazo y, naturalmente, el ecosistema no puede sostenerse.
Además de las deficiencias innatas del modelo de economía de tokens, en las primeras etapas, los juegos en cadena casi abandonaron el propio producto de juego. La gran mayoría de proyectos centró su enfoque en el diseño de mecanismos de minería de tokens; la trama, el arte y la jugabilidad eran muy rudimentarios, y muchos se reducían a un simple bucle repetitivo de farmeo y recolección de monstruos en modo automático. Los jugadores de los juegos tradicionales buscan una experiencia de entretenimiento, mientras que los usuarios que entraban en los juegos en cadena tempranos tenían un objetivo: ganar dinero. En cuanto desaparecía la rentabilidad, los jugadores se retiraban de forma masiva de inmediato, y la retención de usuarios era extremadamente mala.
Además, el umbral de uso que introduce la blockchain deja a la enorme cantidad de jugadores comunes fuera de la puerta. Para jugar a juegos en cadena (chain games), los usuarios necesitan crear una billetera, custodiar las frases mnemotécnicas, gestionar las comisiones de Gas y, además, comprender una serie de operaciones complejas como la compra y venta de NFT y el canje de tokens. En comparación con los juegos tradicionales en móvil o PC que se inician con un solo clic, este proceso es extremadamente poco amigable para el usuario promedio. Además, plataformas principales como Steam limitan la publicación de juegos que incorporan NFT y tokens comerciables, y los juegos en cadena pierden así el canal de distribución más importante para llegar al público general, quedando confinados a un ciclo interno dentro de un pequeño círculo cripto.
El cambio en la dirección del capital aceleró aún más el enfriamiento del sector. De 2021 a 2022, una gran cantidad de capital de riesgo Web3 se volcó en la vertical GameFi; con la llegada del mercado bajista, los fondos se retiraron rápidamente y se orientaron hacia nuevas narrativas como la IA, RWA y la infraestructura de Layer2. El volumen de financiación en el mercado primario se contrajo de manera significativa; los proyectos nuevos carecían de fondos suficientes para pulir el producto y, muchos proyectos a medio terminar se vieron obligados a cerrar poco después de salir. Los innumerables casos de fraude y fuga de proyectos (Rug pull) fueron consumiendo la confianza del mercado y la gente poco a poco fue formando un estereotipo: los juegos en cadena equivalen a esquemas de captación de dinero.
La incertidumbre desde el punto de vista regulatorio también pone cadenas al desarrollo de los juegos en cadena. Las políticas de regulación de los criptoactivos en distintos países siguen endureciéndose; la normativa MiCA de la Unión Europea entró en vigor, y en Estados Unidos la SEC también ha clasificado en varias ocasiones los tokens de los juegos como valores. El P2E (play to earn), especialmente la jugada central de convertir en dinero lo ganado, enfrenta riesgos de cumplimiento en muchas regiones; el costo regulatorio para los equipos de proyecto aumenta de forma abrupta y muchos de los modelos que antes eran populares ya no pueden seguir promocionándose. Además, con el mercado cripto entrando en un mercado bajista, disminuye la tolerancia al riesgo del mercado en general, y los inversores ya no están dispuestos a asumir riesgos elevados por los NFT y los tokens de los juegos en cadena.
Por supuesto, la vertical de los juegos en cadena no ha desaparecido por completo; simplemente se despide de la era de la especulación masiva con criptomonedas y entra en una etapa de reconstrucción enfocada en desespecular y en productos. La industria ya dejó atrás la narrativa vieja del P2E de “jugar y ganar” (edge play to earn) y se mueve hacia una nueva idea: Play and Own (jugar y poseer).
La nueva generación de juegos en cadena pone la experiencia de juego en primer lugar; la blockchain se convierte en una herramienta subyacente e invisible, y ya no se centra en “farmear para ganar dinero”. Los NFT son utilería dentro del juego y los tokens dejan de emitirse masivamente; el enfoque pasa a construir escenarios de consumo dentro del juego y reducir la naturaleza especulativa de los tokens. Al mismo tiempo, tecnologías como la abstracción de cuentas están simplificando las operaciones de la billetera, haciendo que los jugadores casi no perciban la existencia de la blockchain y disminuyendo la barrera de entrada. El criterio con el que el capital evalúa proyectos también cambia: pasa de las métricas de volumen de negociación de tokens a corto plazo a datos tradicionales de productos como la retención y la actividad en los juegos.
En pocas palabras, las nuevas y viejas versiones de juegos en cadena tienen una diferencia esencial: en las viejas, ganar dinero es el objetivo y el juego solo sirve como envoltorio; en las nuevas, lo central es que sea divertido y los activos on-chain son solo beneficios adicionales.
Lo que antes era un auge, en realidad era una euforia temporal nacida de la burbuja financiera; hoy, el panorama más frío es la industria expulsando la “espuma” y regresando al juego en sí. Para que los juegos en cadena rompan de verdad el círculo, ya no pueden depender del “hype” de tokens para atraer usuarios de farmeo de corto plazo. Solo al pulir bien la jugabilidad y construir un modelo económico de tokens sano y sostenible, que atraiga a jugadores que de verdad aman los juegos, es posible que se alcance un desarrollo a largo plazo.