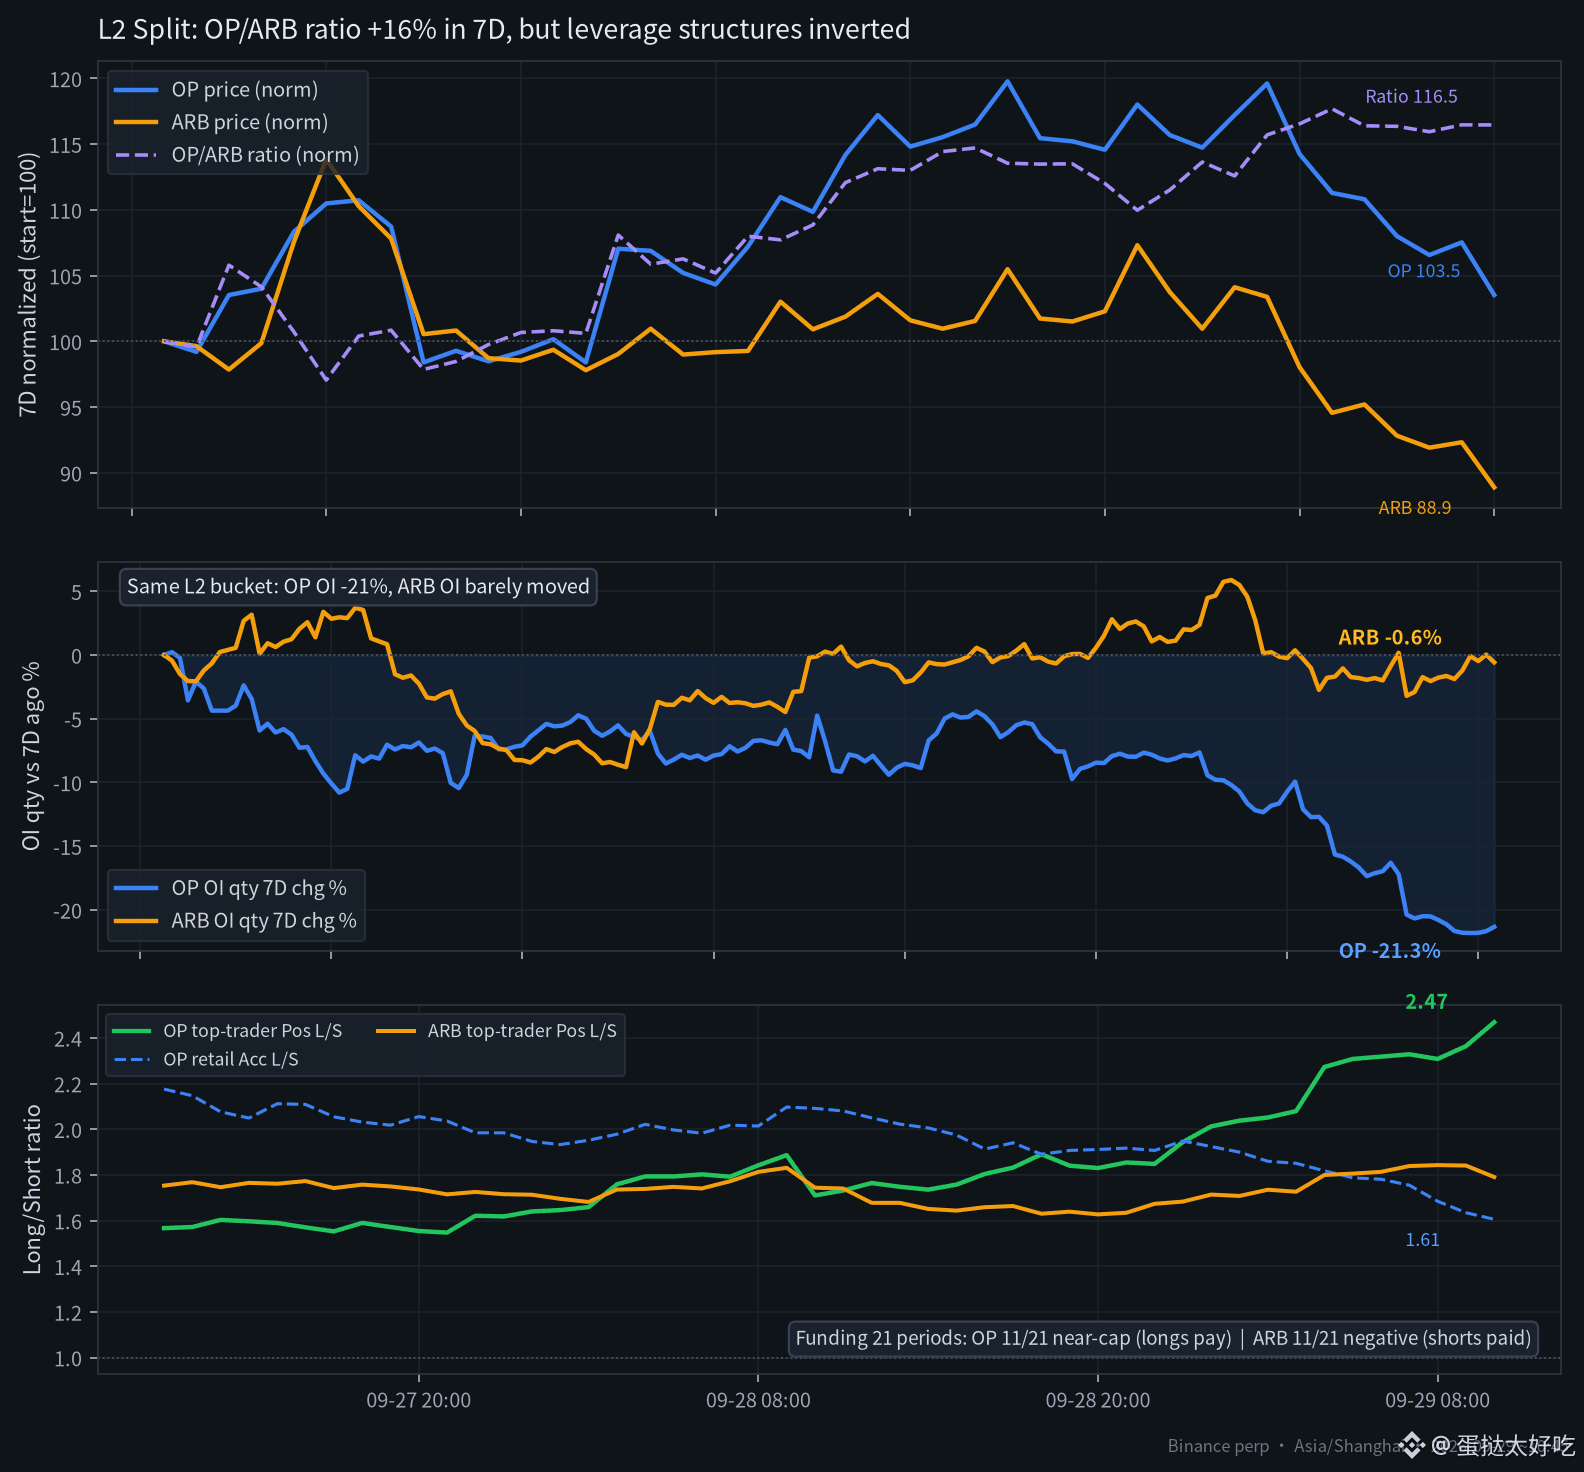
Mismo relato de L2: $OP es relativamente más fuerte que $ARB 7, alrededor de un 16%, pero la estructura de apalancamiento está completamente “al revés”: por un lado se está limpiando el inventario/“wash trading”, mientras que la posición casi no se mueve.
Futuros perpetuos de Binance: cantidad de OP no liquidada a 7 días -21.3% (162 millones → 127 millones), ARB apenas -0.6%. La relación entre precio y fortaleza coincide: OP aprox. +3.5%, ARB aprox. -11%, y el ratio OP/ARB sube alrededor de un 16%. La desapalancación ocurre casi solo en OP.
La posición y las tasas también están “encontradas”. En OP, la proporción long/short de grandes tenedores en 24h sube de 1.73 a 2.47 (longs ~71%); el minorista baja a 1.61. En las últimas 21 sesiones, 11 tienen tasa con tope al 0.01% (límite). En ARB, la proporción de grandes tenedores es solo 1.79, el minorista 1.14 (~53% long); no se comprime, y en esas 21 sesiones, 11 tienen tasa negativa—los días anteriores fue el lado short el que estaba pagando.
Ambos lados golpean cerca de la banda inferior de Bollinger en 4H: OP aprox. 0.129 (banda inferior 0.131 / SMA20 0.142), ARB aprox. 0.195 (banda inferior 0.196 / SMA20 0.218). Lo que más me importa son los dos “juegos” de liquidez: en OP, “se lavó la posición, los grandes están más sesgados a long y la tasa sigue siendo más cara”; en ARB, “la posición no se movió, la gente no se aprieta y la tasa tiende a ser negativa”. Antes de recuperar sus respectivos SMA20, no hablamos de tendencia.
Para esta L2, ¿lo que sigue es la continuación de la fortaleza relativa de OP, o el short de ARB recompra y vuelve a colocar el ratio?
$OP $ARB #OP #ARB #Datos del contrato