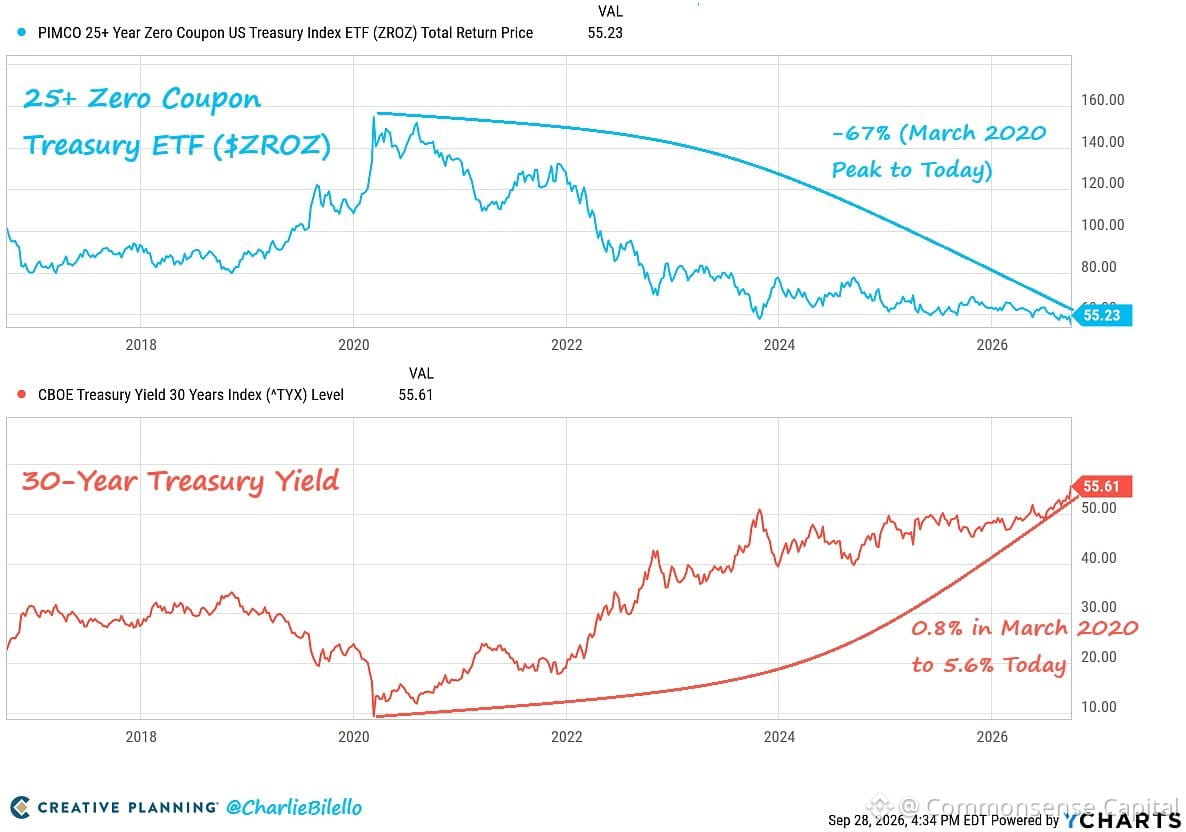
Los ETF de bonos del Tesoro de larga duración están un 67% por debajo de su máximo de marzo de 2020.
El rendimiento del bono a 30 años pasó de 0,8% (mínimo histórico) a 5,6% hoy.
Esto es lo que el riesgo de duración realmente parece. Cuando las tasas suben desde mínimos históricos, los bonos largos salen muy mal parados. Las matemáticas son implacables.
La gente compró estos pensando en "bonos gubernamentales seguros": técnicamente es cierto en cuanto al riesgo de crédito, pero el riesgo de tasa de interés es otra bestia. La duración amplifica los movimientos en ambos sentidos.
Recordatorio: los fondos de bonos no son lo mismo que mantener bonos hasta el vencimiento. La volatilidad del precio importa cuando no tienes una fecha de finalización fija.
Si tuvieras bonos largos por su rendimiento en 2020, te fue fatal. Si los estás comprando ahora con un 5,6%, la situación es muy diferente. El contexto importa.