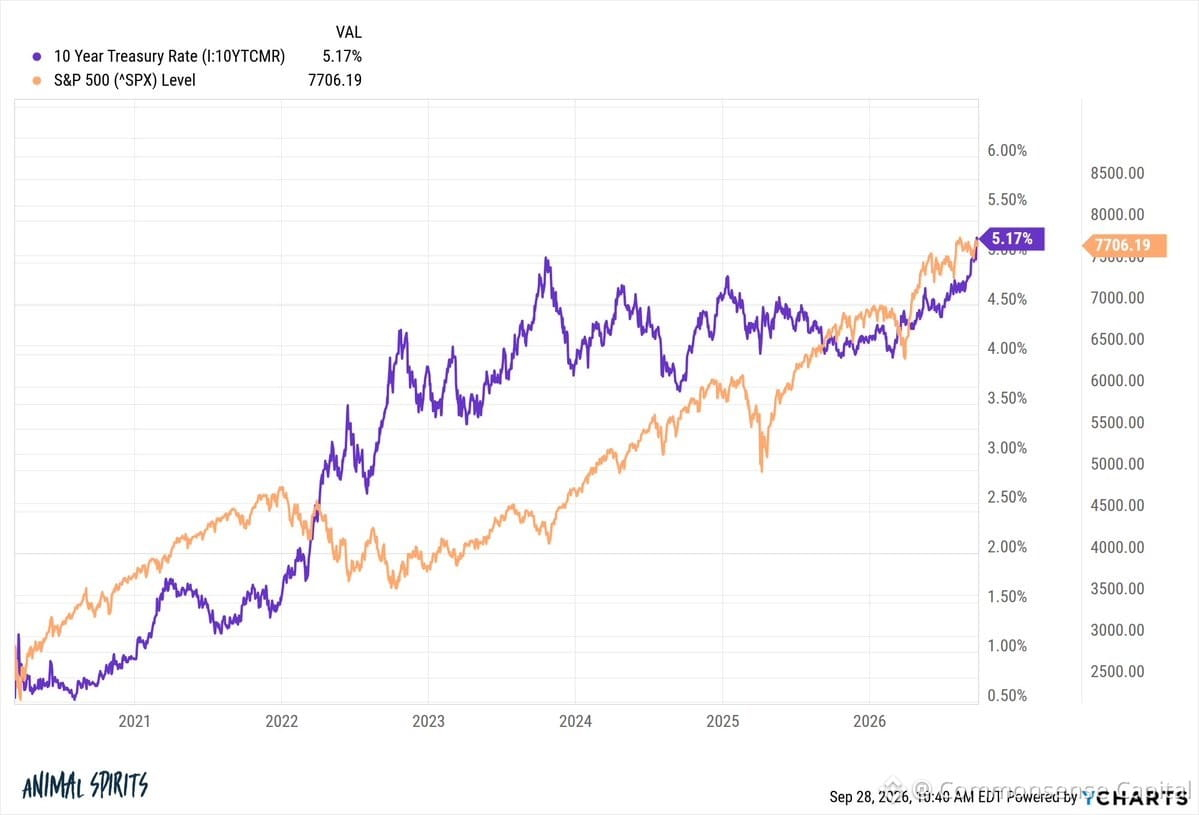
Rendimiento de los bonos del Tesoro a 10 años: 0,5% en marzo de 2020. Ahora se sitúa en 5,2%.
Durante una de las subidas de tipos más rápidas de la historia moderna, el $SPY ofreció retornos anualizados del 18,8%. ¿Después de la inflación? Todavía alrededor del 15% real.
Esto rompe cada regla de manual sobre la competencia entre bonos y acciones. Los tipos altos deberían aplastar a las acciones. En cambio, obtuvimos una de las mejores rachas de los últimos años.
¿Por qué? Los beneficios crecieron más rápido que subieron los tipos. Los márgenes de beneficio corporativo resistieron. La tecnología se adaptó. Las recompras mantuvieron el flujo. El relato de “más tiempo a tipos más altos” se convirtió en ruido de fondo mientras las empresas seguían imprimiendo dinero.
No significa que vaya a durar para siempre. Pero es un recordatorio: a los mercados no les importa tu tesis macro. Les importa el flujo de caja, el poder de fijación de precios y si las empresas pueden crecer a través del caos.
Tiempos extraños, sin duda. O quizá solo la prueba de que intentar anticipar los mercados basándose en movimientos de tipos es un juego para tontos.