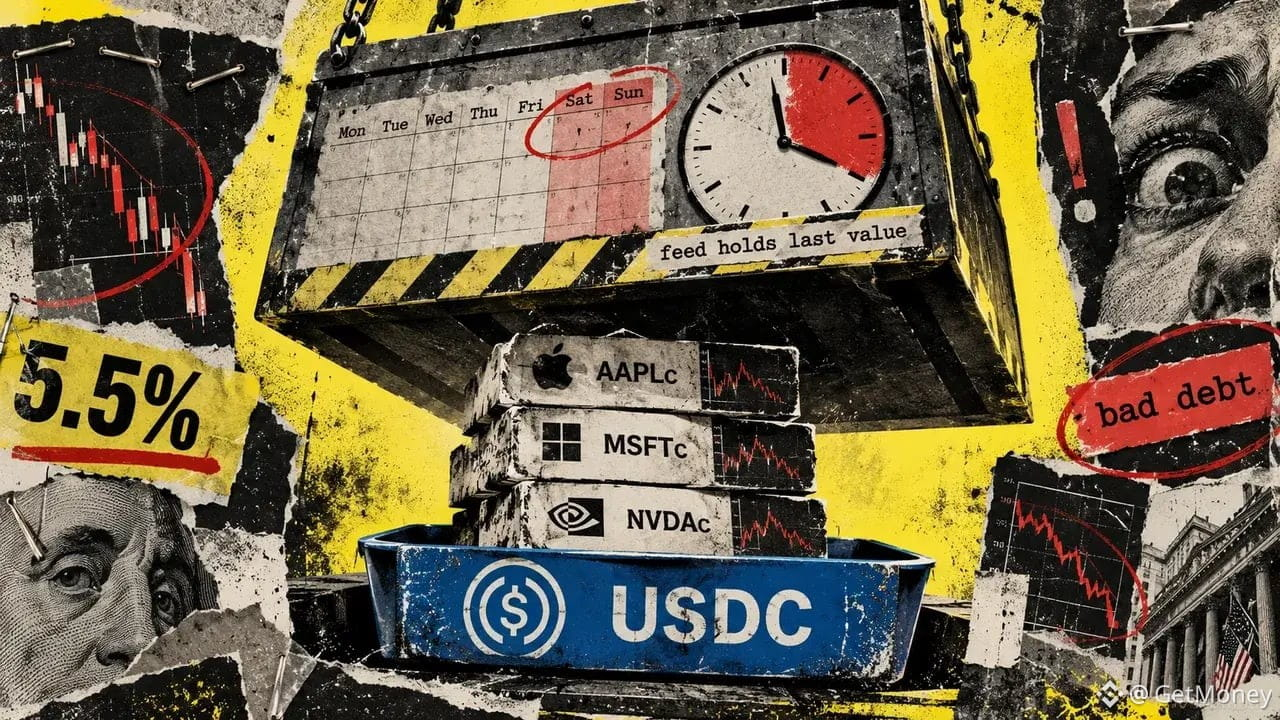
📰 Aave ha trasladado los préstamos y créditos con tokens de acciones en EE. UU. a Base. AAPLc, AMZNc, GOOGLc, METAc, MSFTc, NVDAc y TSLAc se pueden pignorar para pedir prestado USDC, pero lo verdaderamente problemático es esto: los préstamos no se detienen, mientras que el oráculo sí se apagará el fin de semana.
🔥 De viernes (20:00, hora del Este de EE. UU.) a domingo (20:00), el oráculo mantendrá la última cotización; las operaciones on-chain de depósitos, préstamos, liquidaciones y de intercambio de tokens seguirán funcionando con normalidad. Incluso si las posiciones colateralizadas ya se vuelven peligrosas, el protocolo tendrá que esperar a que el oráculo vuelva a cotizar para poder reconocerlas; el interés del USDC también seguirá acumulándose.
Seamos sinceros: lo peor sería que, al reanudarse la cotización, hubiera un salto brusco y único en bloque. Quien liquida, al recibir los tokens de las acciones, no puede canjearlos automáticamente; solo puede venderlos en Base, buscar contrapartes con derecho a reembolso o hacer un hedge por su cuenta. Cálculos previos muestran que la venta de un solo token, de aproximadamente entre 270 mil y 1.08 millones de dólares, podría causar un impacto de precio del 2%.
💡 Este ramal tiene un límite de préstamo con USDC de 21 millones de dólares, un límite de depósito de 32 millones de dólares y coeficientes de colateral para 7 tipos de garantías de entre 65% y 79%. Los parámetros dejaron un margen de seguridad, sí, pero ni siquiera el modelo histórico puede garantizar que aguante el próximo salto extremo.
🤔 El riesgo no se contagiará a otros mercados de Aave; si de verdad aparece una brecha en la liquidación, las pérdidas por incobrables las asumen los prestamistas de USDC que se metieron voluntariamente en este pool. ¿Tú pondrías USDC para este tipo de rendimiento, o prefieres esperar a que pase una revaluación de fin de semana primero?
#Aave #USDC #Base #préstamos-en-la-cadena