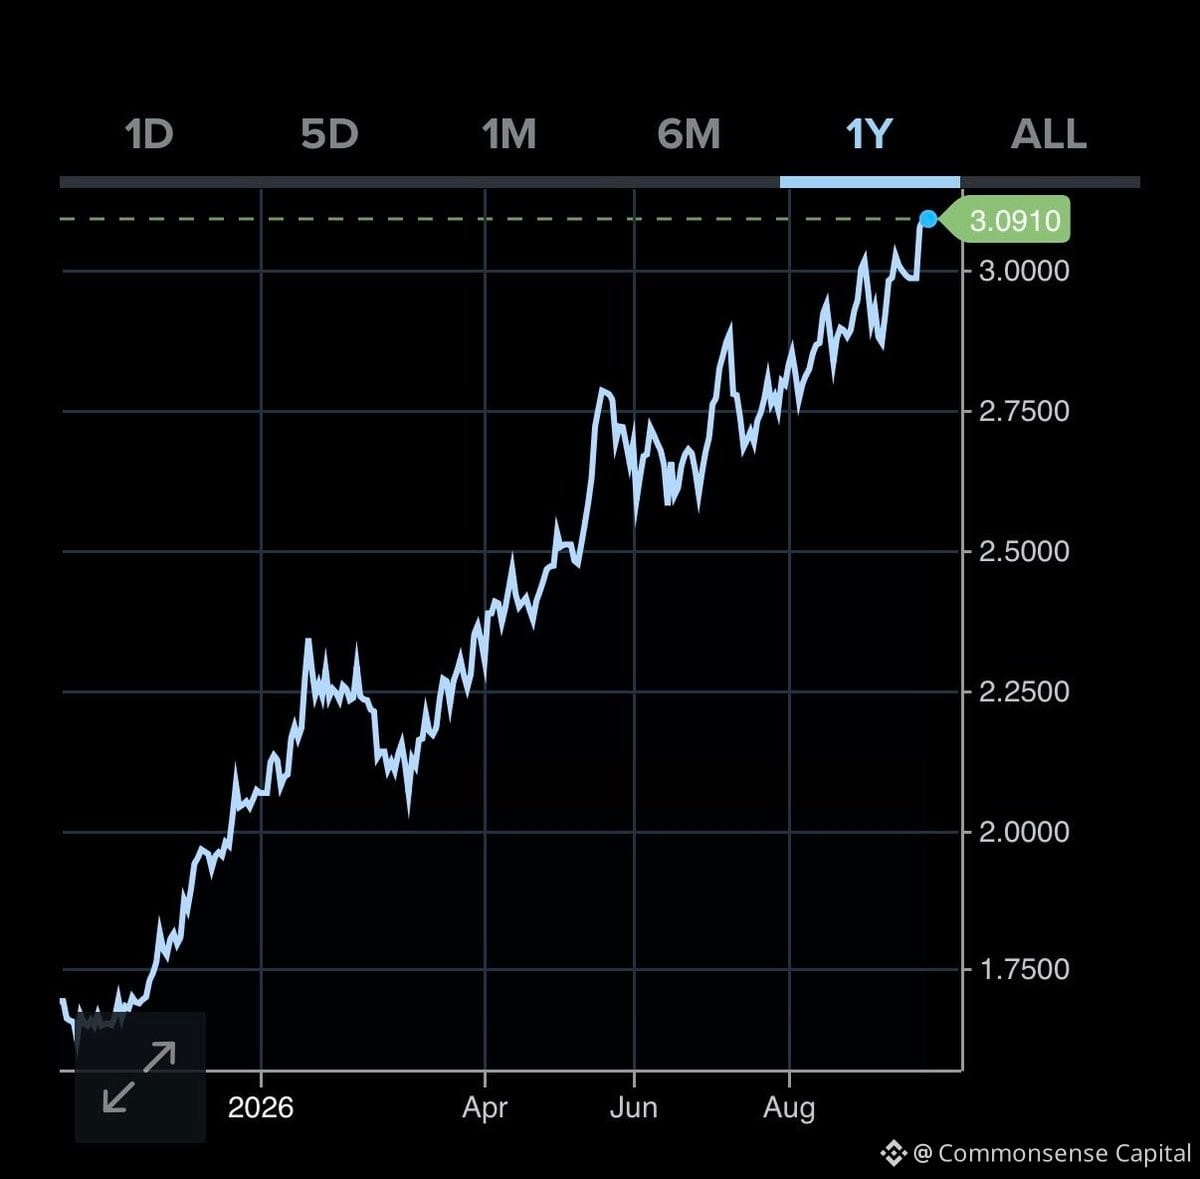
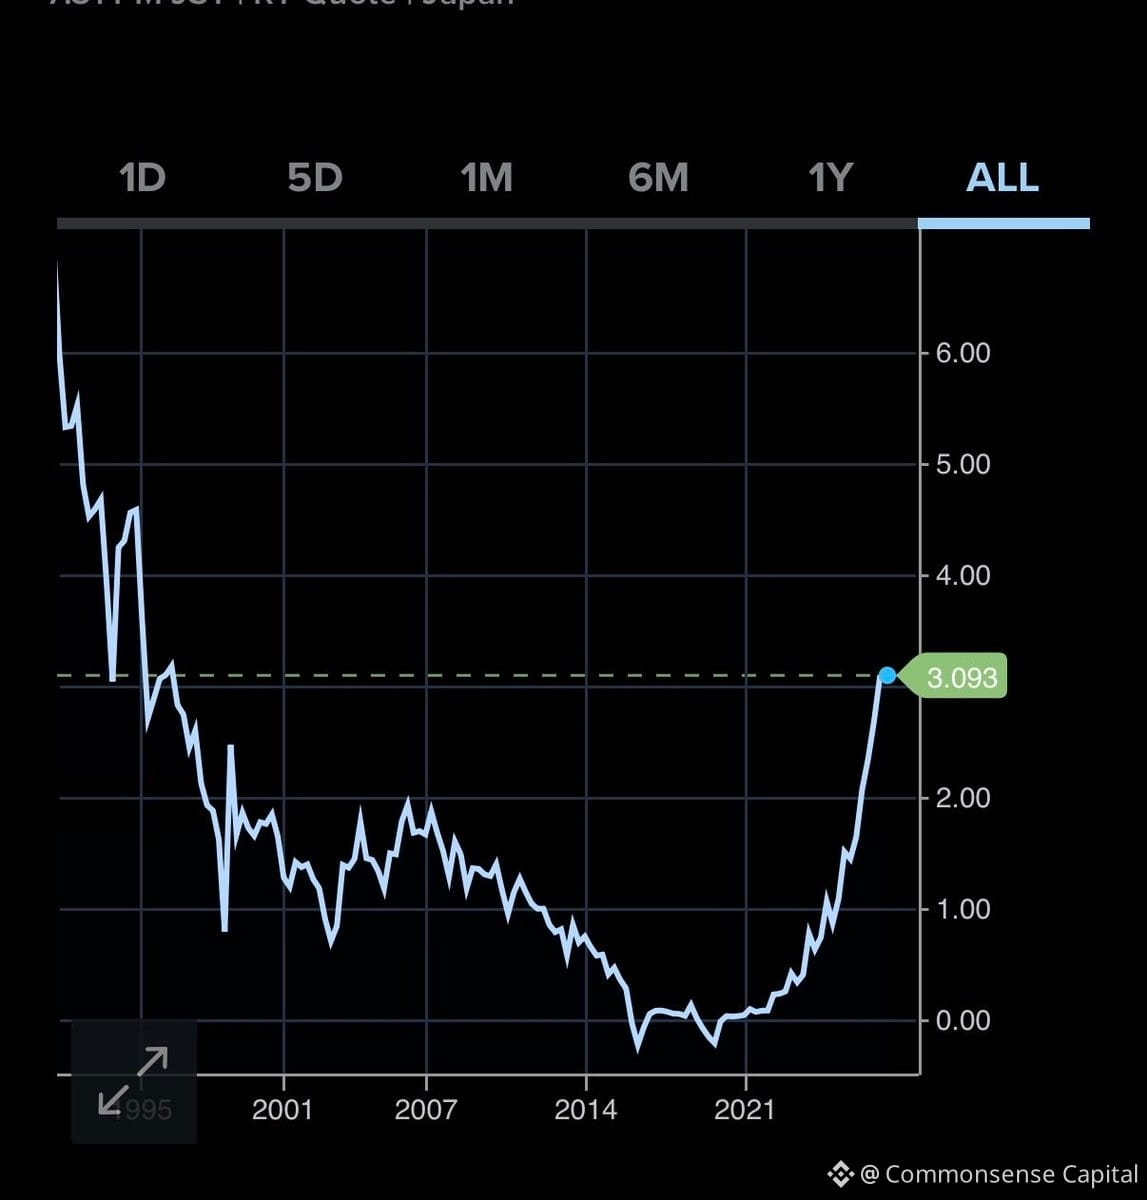
Tres mercados de bonos del G7 a seguir de cerca ahora mismo: Francia, Japón, Reino Unido.
El caso interesante es Japón. Los rendimientos de los JGB a 10 años están empujando el 3,10%, el nivel más alto en 30 años, pero el yen sigue debilitándose. Eso no es normal.
Por qué importa: Japón ha sido durante décadas uno de los mayores compradores de los Treasuries de EE. UU. Si su propio mercado de bonos está bajo tensión y los rendimientos siguen subiendo, necesitarán mantener más capital en casa. Eso significa menos demanda de los UST.
La tensión en el mercado de bonos no se queda local. Lo que ocurre en Tokio no se queda en Tokio. Si Japón se retrae como comprador, los rendimientos de EE. UU. se resienten. Y si los rendimientos de EE. UU. se mueven, todo lo demás vuelve a ajustarse en precio.
Todavía no es una crisis. Pero es un cambio estructural que se ha estado gestando en silencio. Cuanto más tiempo los rendimientos de los JGB permanezcan elevados y el yen siga débil, más presión se acumula sobre todo el complejo global de tipos de interés.
Vigilen Japón.