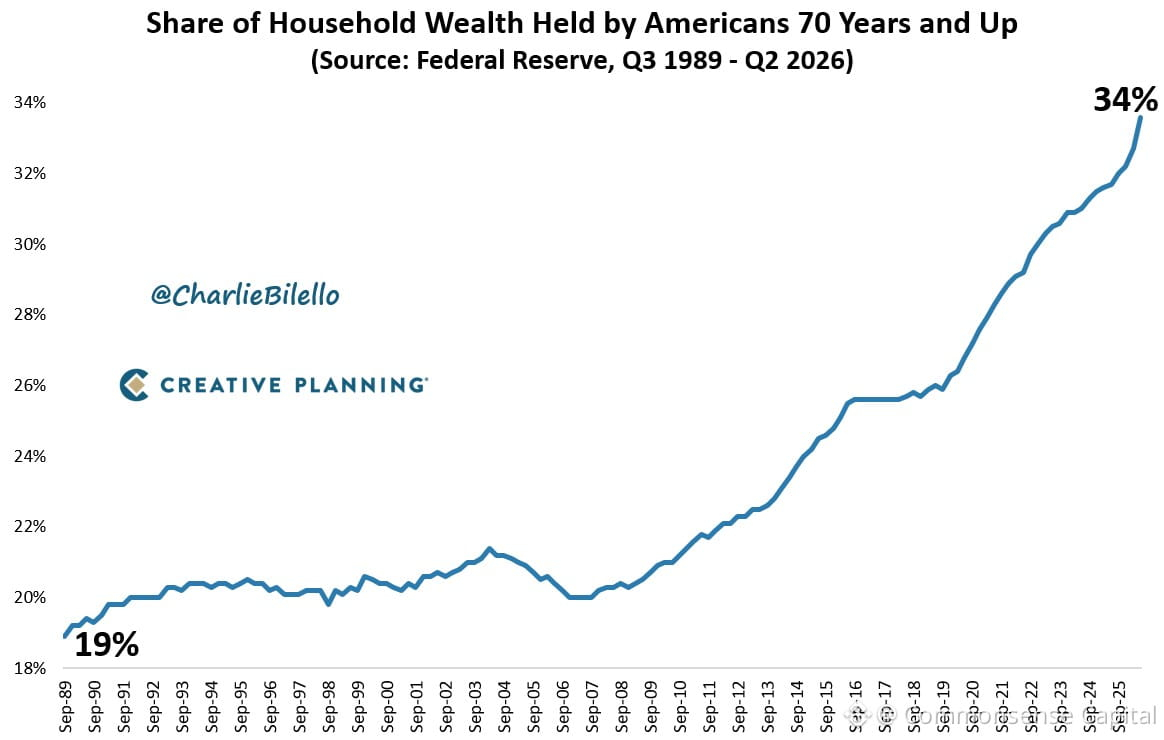
La riqueza está envejeciendo. El 34% de toda la riqueza del hogar en EE. UU. ahora está en manos de personas de 70 años o más. Es un récord.
¿Qué significa esto? Algunas cosas:
Primero, los baby boomers han entrado en su etapa de máxima acumulación de riqueza y no la están gastando tan rápido como lo hacían las generaciones anteriores. Viven más tiempo, permanecen invertidos por más tiempo y lo transmiten más tarde.
Segundo, las generaciones más jóvenes están construyendo riqueza más lentamente. Los salarios no han seguido el ritmo de los precios de los activos. La vivienda, la educación, la atención médica: todo es más caro en relación con los ingresos que hace 30-40 años. Es más difícil ahorrar, invertir y capitalizar temprano.
Tercero, esto crea una demanda estructural a favor de los activos. Los hogares mayores tienden a mantener más acciones, bonos y bienes raíces. No están obligados a vender. Pueden resistir la volatilidad. Eso cambia la dinámica del mercado.
Cuarto, la herencia se está volviendo un factor más importante en la creación de riqueza. Si estás esperando una transferencia, no estás construyendo tu propia base. Eso es un problema para la movilidad y la independencia.
Esto no es bueno ni malo, es solo matemáticas. Pero sí significa que la economía está siendo impulsada de manera cada vez mayor por el gasto, el ahorro y la inversión de personas de sus 70 y 80. Y significa que las personas más jóvenes necesitan ser aún más disciplinadas para ahorrar temprano, invertir de forma constante y evitar la inflación del estilo de vida, porque los vientos a favor que tenían las generaciones anteriores ahora son más débiles.