


The Clearing House (TCH) es una entidad de compensación y liquidación que es propiedad conjunta de 25 bancos, incluidos los cuatro grandes de Estados Unidos. Cada día compensa más de 2 billones de dólares, y ocupa el cuarto lugar a nivel mundial.
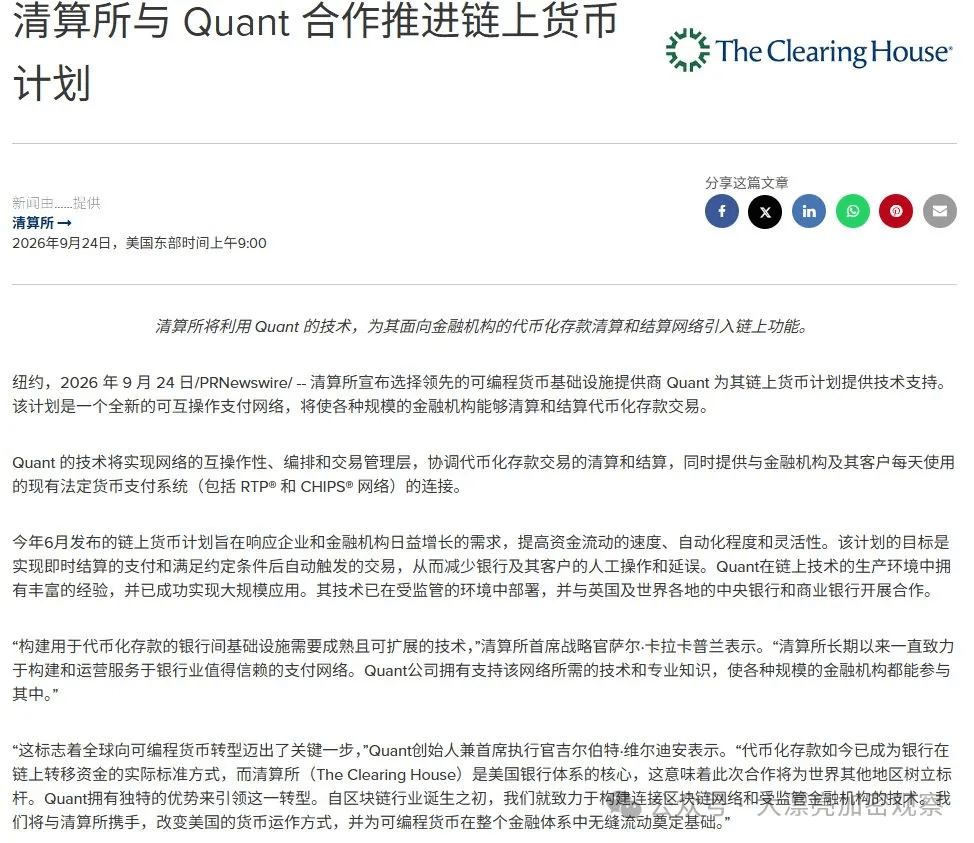
El jueves de la semana pasada anunciaron oficialmente que usarían la tecnología de Quant para un plan de tokenización de depósitos.
En cuanto salió la noticia, $QNT la cotización se disparó de inmediato. Cuando cayó de nuevo a 168, aproveché para tomar una pequeña posición; cuando subió hasta 300, hice arbitraje y salí del mercado.
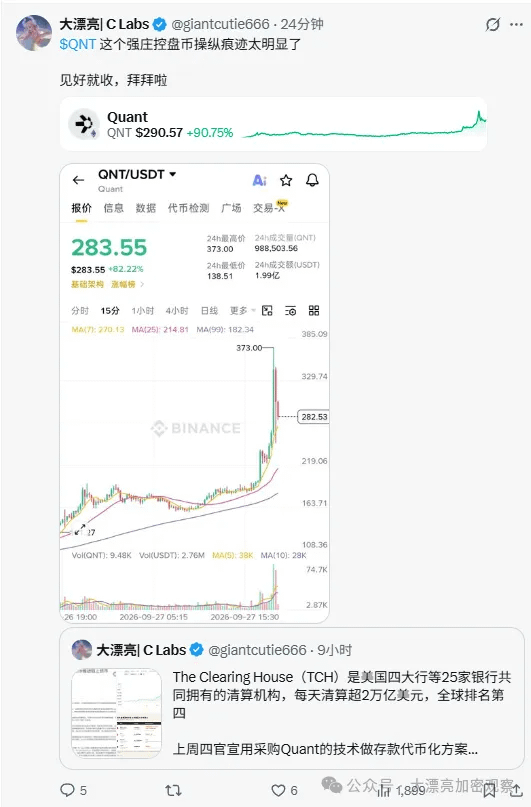
La razón por la que no sigo este patrón de mercado de esta moneda se debe principalmente a dos motivos.
En primer lugar, aunque TCH eligió la tecnología de Quant y el objetivo era que en la primera mitad de 2027 se pusiera en marcha el tokenizado de depósitos para la liquidación y compensación, en esencia esto es un contrato de servicio tecnológico.
Quant (QNT) es un proyecto veterano en interoperabilidad blockchain. Las empresas y los desarrolladores no necesitan conectarse por su cuenta a una docena de cadenas distintas (Ethereum, Bitcoin, varias cadenas permissionadas); en cambio, mediante Overledger, un solo interfaz, pueden conectar y llamar simultáneamente varias redes públicas y privadas, y construir “aplicaciones entre cadenas” (mApp).
El escenario que promueve no es DeFi para minoristas, sino infraestructura para instituciones tradicionales como bancos y gobiernos.
El suministro total está fijado en aproximadamente 14,6 millones de tokens; no es un tamaño grande, así que la oferta en circulación es pequeña y, por tanto, es muy fácil de manipular por los grandes jugadores (“whales”).
Dentro del modelo de negocio de Quant, si una empresa quiere usar Overledger, según lo que dice la propia empresa, debe “bloquear en custodia” durante un año una cantidad fija de tokens QNT para obtener la licencia.
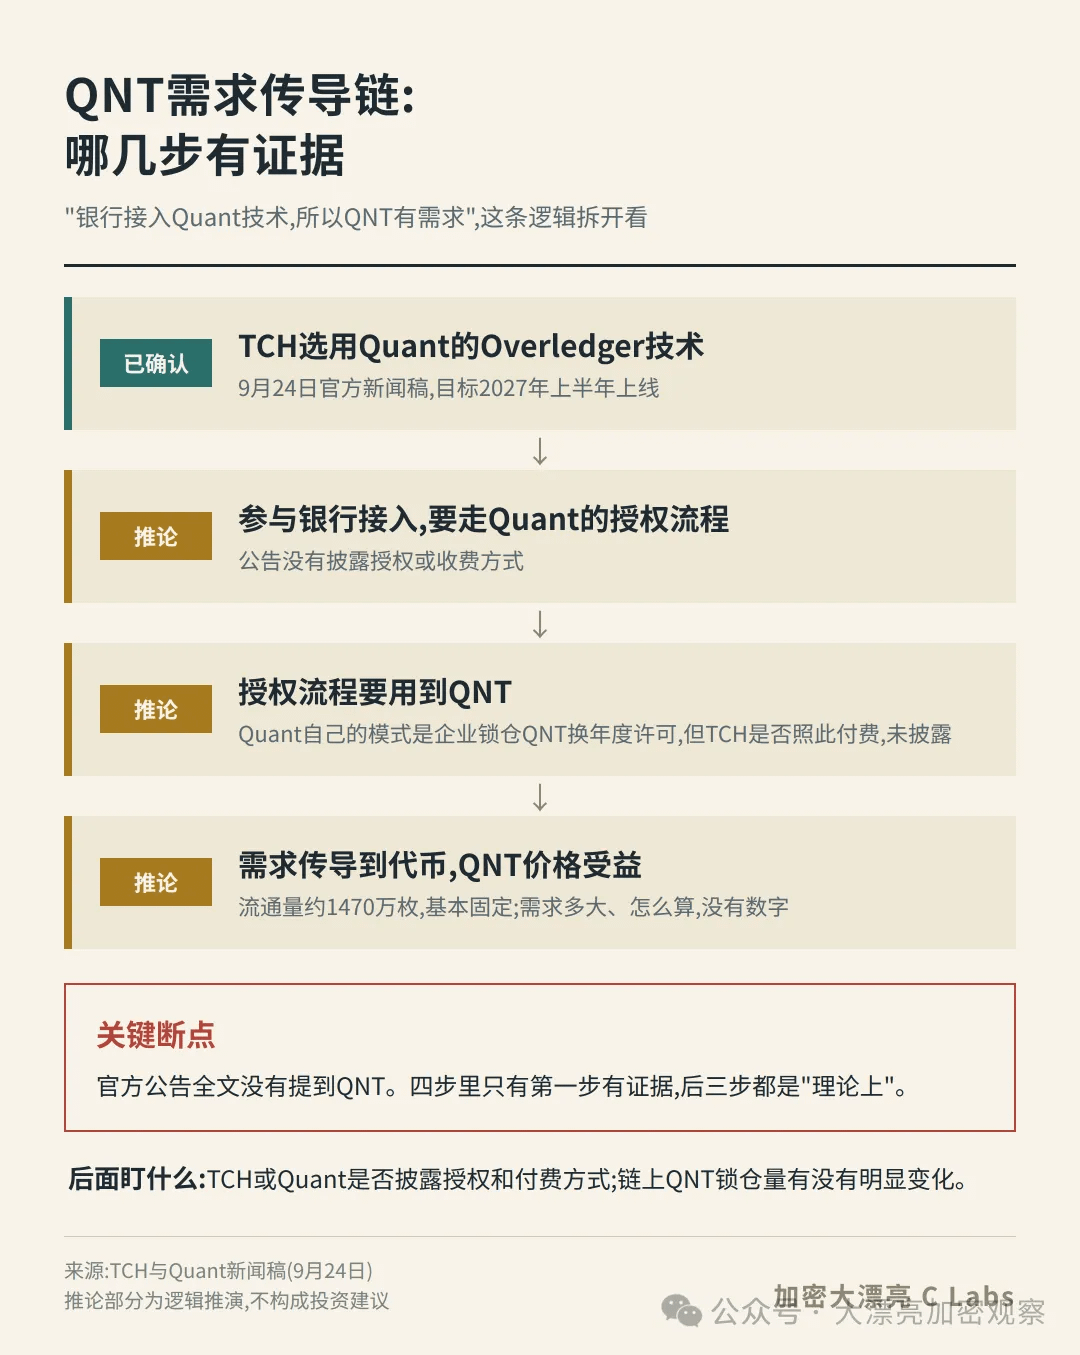
Así que la lógica del mercado es esta:
TCH / bancos participantes deben integrar la tecnología de Quant → teóricamente hay que pasar por el proceso de autorización de Quant → el proceso de autorización, en teoría, usa QNT → así que la demanda debería transmitirse al token.
Pero, en el comunicado oficial de TCH, la frase literal, de principio a fin, es: “TCH eligió a Quant. Con su tecnología Overledger, se hará la ‘interoperabilidad, orquestación, y capa de gestión de transacciones’; y luego se conectará con RTP y CHIPS”.
En todo el texto ni una sola palabra menciona el token QNT, ni dice que estos bancos, en adelante, vayan a usar QNT como combustible para la compensación y liquidación o como garantía.
Solo se puede decir que el “buen fundamento” (conseguir un gran cliente) está prácticamente confirmado; pero si el “valor del token” puede capturar realmente en dinero de verdad esa oportunidad de negocio, por el momento solo es narrativa y expectativas, y no hay detalles contractuales que lo respalden.
Siguiendo la lógica de los viejos “luces verdes”: cuando la noticia positiva se materializa, eso se considera una noticia negativa; ¡bajo ninguna circunstancia se debe ‘mantenerse con buen encuadre’ (no cambiar el plan)!
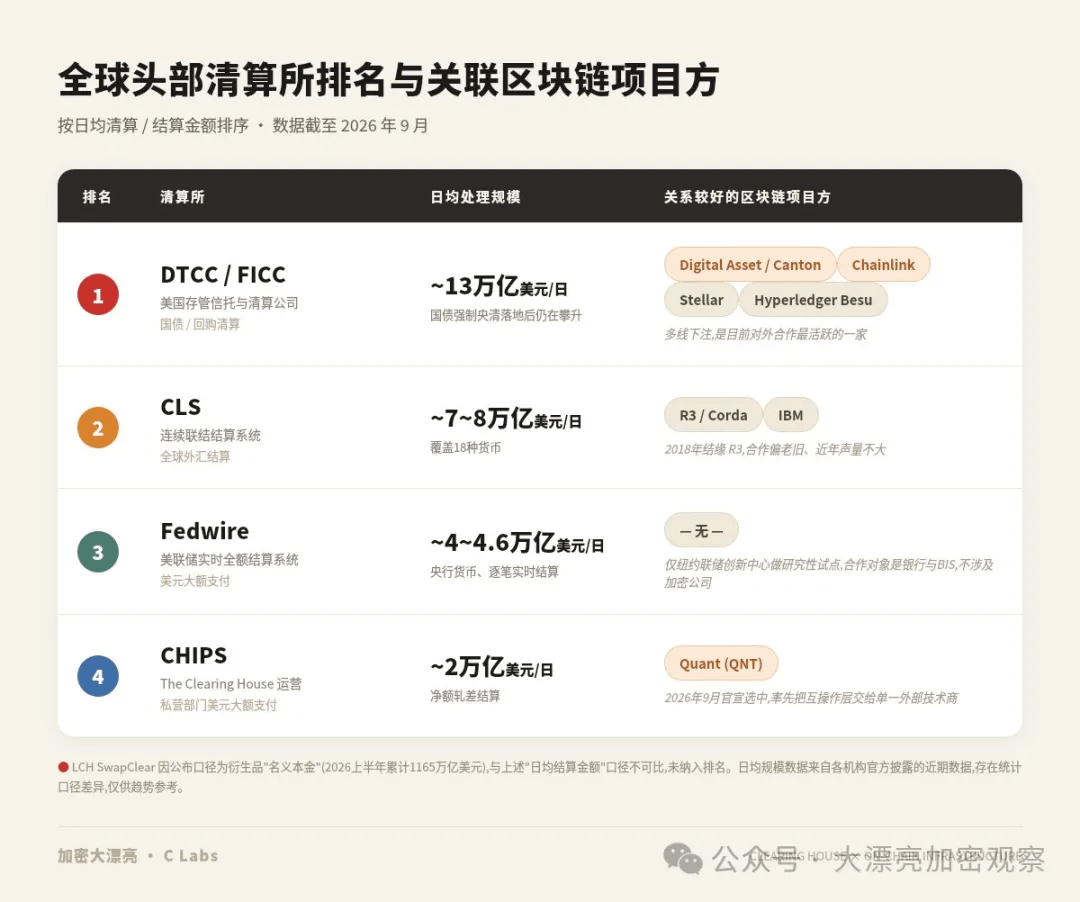
El segundo motivo es que, en realidad, tengo otro activo que me interesa más: Canton NetWork $CC .
TCH mencionado antes, en el ranking del mercado de compensación y liquidación solo ocupa el cuarto lugar. La primera entidad a nivel mundial, en compensar y liquidar acciones de EE. UU., es inevitablemente DTCC.
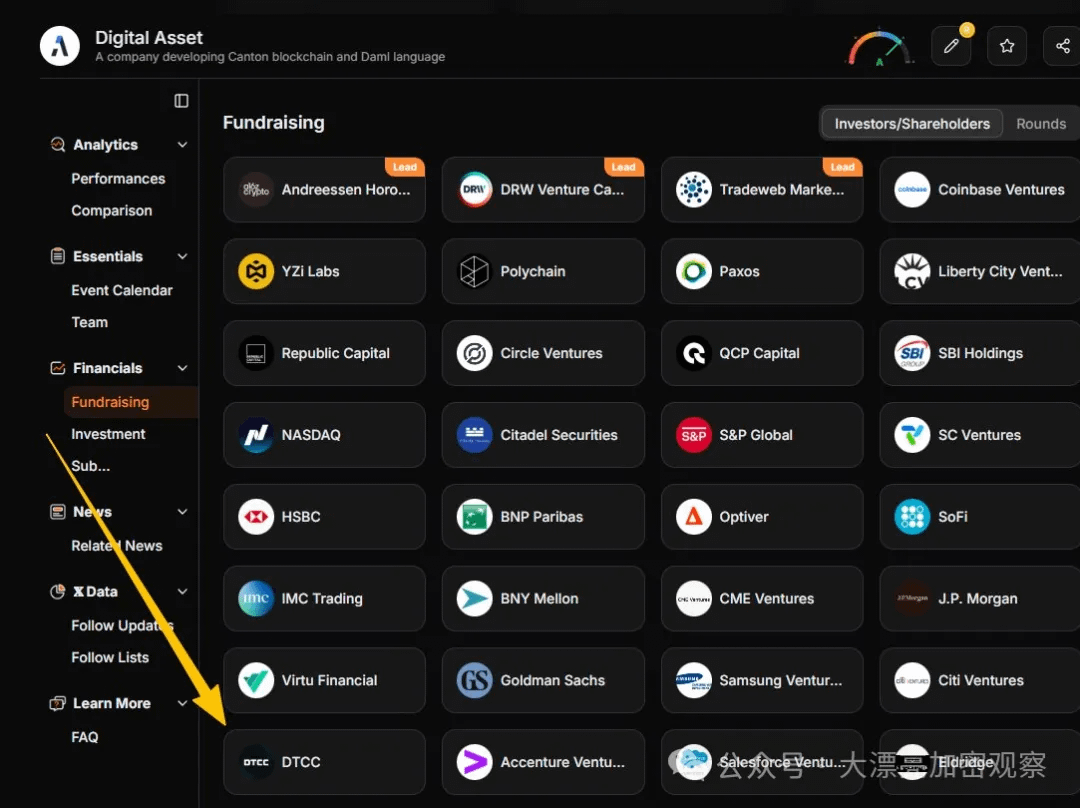
DTCC no solo es cliente de Canton Network, sino también inversor de la empresa matriz Digital Asset, y además, junto con Euroclear, copreside la Fundación Canton; en otras palabras, pasa de “usuario” a “jugador del nivel de gobernanza”.
En las transacciones de la cadena de Canton Network, el token se destruye directamente para usarse como Gas; este modelo de tokenómica también es relativamente favorable.
Pero Canton permite que las instituciones monten sus propios sincronizadores privados (private synchronizer) sin consumir CC; si DTCC lo adoptara, debería ir por ese mismo camino.
El 15 de julio de este año, DTCC puso en marcha la “prueba en tiempo real” de su servicio de tokenización; participaron más de 30 instituciones, como JPMorgan, BlackRock, Goldman Sachs, Société Générale y BNP Paribas, entre otras.
Ahora la propia autoridad ya confirmó que el servicio de tokenización se comercializará oficialmente en octubre de 2026. Cubrirá parte de los 11,4 billones de dólares en activos custodiados por DTC; las primeras variedades que se abrirán son acciones que componen el Russell 1000, ETFs de índices principales y bonos del Tesoro de EE. UU., que son activos con la mejor liquidez.
Una vez que se anuncie oficialmente el lanzamiento, es probable que impulse una ronda de especulación alrededor de Canton (CC) bajo la narrativa de “tokenización/Finanzas TradFi en la cadena”.