
Anthropic买了Akamai的云服务,顺手拿了Akamai最多 5% 的股份
上周五大家盯着微软 Copilot 和霍尔木兹海峡,这条被压下去了
我翻完合同细节,觉得它比当天盘面有嚼头得多
━━━━━ ◆ ━━━━━
116 亿美元,七年期
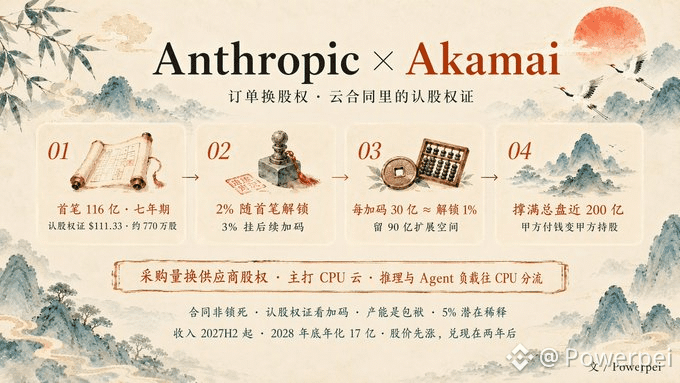
Akamai 给 Anthropic 发了认股权证,行权价111.33 美元,对应大约770万股
▪️2% 随首笔116亿承诺直接解锁
▪️后面3% 挂后续加码——每多承诺30亿再解锁约 1%
▪️协议还留了 90 亿扩展空间,撑满的话总盘子接近 200 亿
以前甲方付钱、乙方交货
现在 Anthropic 拿未来采购量换供应商股权,把算力成本跟 Akamai 股价拴一块
Akamai 头一回在云合同里给认股权证
拿股本稀释来锁长单,它自己清楚这笔生意的分量。
//
还有个点被盖过去了:这笔单子主打CPU云服务,不是 GPU 训练集群
过去两年AI基建的钱和注意力
几乎全押在英伟达和HBM上
Anthropic 把一块通用算力交给做CDN出身的Akamai,推理和 Agent 跑任务这些负载已经在往 CPU 方向分流
这条线走通的话,AI 基建受益面比买英伟达宽得多。
━━━━━ • ━━━━━
钱的节奏得看清楚
Akamai 先得砸大约55亿资本开支,今年再加17亿提前锁内存等部件
收入2027下半年才开始进来,当年预估1.5亿到 3亿,2028 年底才爬到17亿年化
> 合同不是锁死的
交付不达标双方都能退
> 认股权证能不能全部兑现取决于后面是不是真加码到 200 亿
> 产能先备上了,需求一慢就是包袱
> 5% 潜在稀释对现有股东也不是白来的
股价可以先涨
兑现在两年后
——
我记这条不是因为 Akamai那天怎么走
掌握长期算力需求的一方,现在能把采购合同写成准股权安排
后面盯的是订单换股权这种结构,在AI基建交易里会不会越来越常见。
以上基于公开信息,数据以各方官方披露为准,DYOR。
#Anthropic