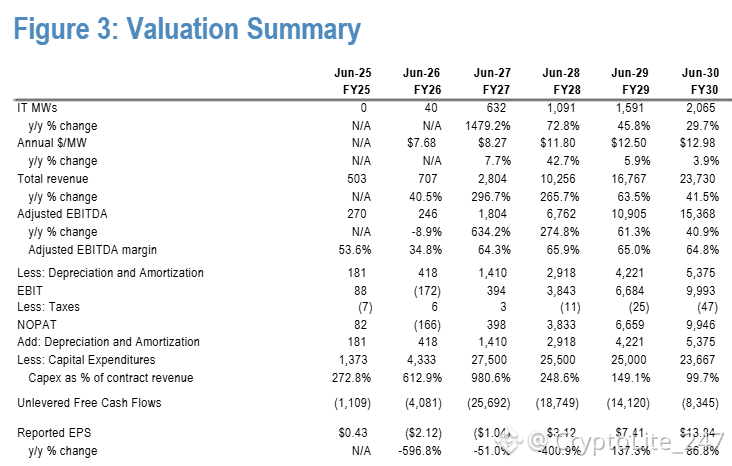
JPMorgan ve que $IREN se convertirá en un negocio de 2.065 MW que generará ~$24B de ingresos con márgenes de EBITDA del 65% para 2030.
Lo realmente interesante es el supuesto de precios, porque JPMorgan solo modela ~$13M por MW para el AF30, mientras que IREN ya está alrededor de ~$11M hoy y la gerencia está analizando contratos más cercanos a ~$25M.
Así que si usamos los ~$25M sobre la misma base de 2.065 MW, entonces eso implicaría $50B+ de ingresos antes de cualquier mejora adicional por capacidad.
Lo realmente interesante es el supuesto de precios, porque JPMorgan solo modela ~$13M por MW para el AF30, mientras que IREN ya está alrededor de ~$11M hoy y la gerencia está analizando contratos más cercanos a ~$25M.
Así que si usamos los ~$25M sobre la misma base de 2.065 MW, entonces eso implicaría $50B+ de ingresos antes de cualquier mejora adicional por capacidad.