CÓMO LO PROBÉ
Clasifiqué cada impresión de financiación en quintiles y medí el rendimiento a 72 horas hacia adelante del más alto frente al más bajo.
En mercados bajistas, la financiación alta precedió a RENDIMIENTOS PEORES: los longs abarrotados quedaron comprimidos. Desde 2024, precedió a RENDIMIENTOS MEJORES: el momentum.
La señal es real. El signo no es estable. Promédiala en todos los años y obtienes -0.08%, por debajo del 0.240% que cuesta operar.
LOS NÚMEROS
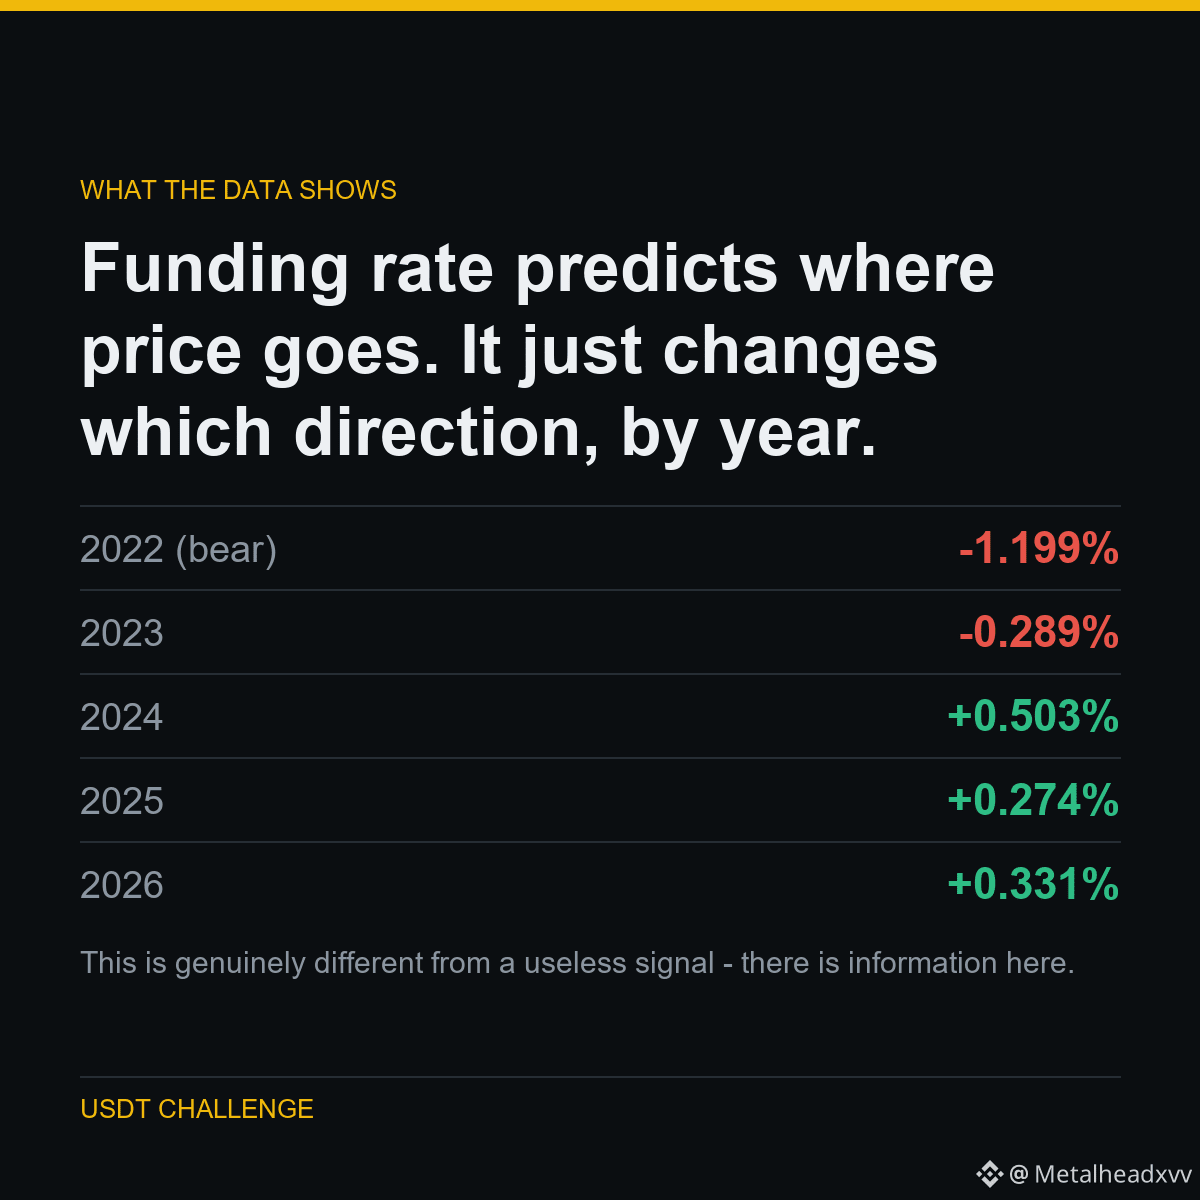
2022 (bajista): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Esto es genuinamente distinto de una señal inútil: hay información aquí. Pero para usarla necesitarías saber el régimen con anticipación, que es el mismo problema circular que mata todo lo demás.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT, cada resultado publicado, incluidas las que me hacen quedar mal.
Ejecutado en $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
Clasifiqué cada impresión de financiación en quintiles y medí el rendimiento a 72 horas hacia adelante del más alto frente al más bajo.
En mercados bajistas, la financiación alta precedió a RENDIMIENTOS PEORES: los longs abarrotados quedaron comprimidos. Desde 2024, precedió a RENDIMIENTOS MEJORES: el momentum.
La señal es real. El signo no es estable. Promédiala en todos los años y obtienes -0.08%, por debajo del 0.240% que cuesta operar.
LOS NÚMEROS
2022 (bajista): -1.199%
2023: -0.289%
2024: +0.503%
2025: +0.274%
2026: +0.331%
Esto es genuinamente distinto de una señal inútil: hay información aquí. Pero para usarla necesitarías saber el régimen con anticipación, que es el mismo problema circular que mata todo lo demás.
Parte de un experimento público: 5,063 USDT a 1,000,000 USDT, cada resultado publicado, incluidas las que me hacen quedar mal.
Ejecutado en $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData