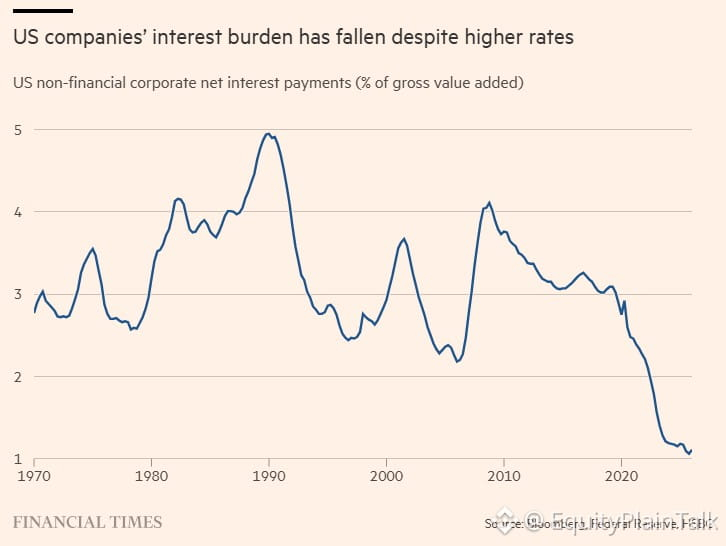
Los costos de servicio de la deuda corporativa en EE. UU. acaban de tocar mínimos históricos, a pesar de que las tasas son más altas que antes de 2020.
¿Por qué? Las empresas aseguraron financiamiento barato durante la era de tasas cercanas a cero. La mayor parte de la deuda con grado de inversión se emitió con cupones por debajo del 4%. Las olas de refinanciación no golpearán con fuerza hasta 2026-2027.
Esto genera un colchón. Las ganancias no se están viendo aplastadas por los gastos por intereses. El flujo de caja libre se mantiene sólido. Las recompras y los dividendos siguen fluyendo.
Pero el lado opuesto es este: cuando la refinanciación llegue, importarán los diferenciales. Si las condiciones crediticias se endurecen o si llega una recesión, ahí es cuando aparece el dolor. Por ahora, sin embargo, los balances están en mejor forma de lo que sugiere el nivel de tasas.
El mercado ya lo está descontando. Menor carga de deuda = más margen para un potencial al alza en el capital si el crecimiento se mantiene.
¿Por qué? Las empresas aseguraron financiamiento barato durante la era de tasas cercanas a cero. La mayor parte de la deuda con grado de inversión se emitió con cupones por debajo del 4%. Las olas de refinanciación no golpearán con fuerza hasta 2026-2027.
Esto genera un colchón. Las ganancias no se están viendo aplastadas por los gastos por intereses. El flujo de caja libre se mantiene sólido. Las recompras y los dividendos siguen fluyendo.
Pero el lado opuesto es este: cuando la refinanciación llegue, importarán los diferenciales. Si las condiciones crediticias se endurecen o si llega una recesión, ahí es cuando aparece el dolor. Por ahora, sin embargo, los balances están en mejor forma de lo que sugiere el nivel de tasas.
El mercado ya lo está descontando. Menor carga de deuda = más margen para un potencial al alza en el capital si el crecimiento se mantiene.