🚨 Esto no es normal.
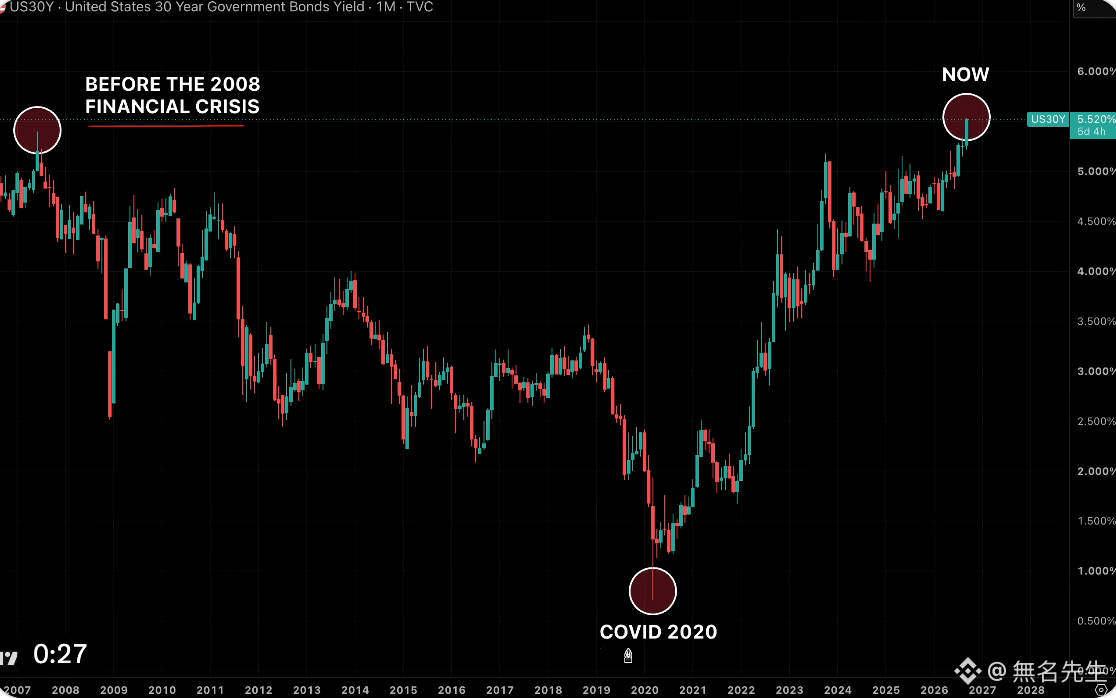
El rendimiento de los bonos del Tesoro de EE. UU. a 30 años acaba de tocar el 5,52%, el nivel más alto desde 2004.
Y la situación empeora cada día.
El Departamento del Tesoro ha ampliado por tres el tamaño de las recompras de bonos a largo plazo hasta 6.000 millones de dólares, pero los rendimientos siguen subiendo.
El problema es simple: ¿quién va a comprar la próxima ola de bonos del Tesoro?
Los rendimientos de los bonos del gobierno japonés ya han superado el 3% y, este año, los inversores japoneses han vendido aproximadamente 3 billones de yenes en bonos extranjeros.
China también está reduciendo posiciones: las tenencias de bonos del Tesoro de EE. UU. han caído, en un año, de unos 696 mil millones de dólares a 618 mil millones.
Los fondos de cobertura se están convirtiendo en compradores cada vez más importantes, pero su lógica es distinta a la del banco central.
El banco central compra bonos del Tesoro porque necesita reservas; los fondos de cobertura compran porque la operación les resulta rentable.
Y si deja de ser rentable, se van.
Esto significa que los compradores marginales se vuelven cada vez más sensibles al precio.
Si el rendimiento a 30 años continúa subiendo, el impacto no se limitará al mercado de bonos.
Acciones, bienes raíces, #BTC: todos los activos tendrán que revalorarse.
El rendimiento de los bonos del Tesoro de EE. UU. a 30 años acaba de tocar el 5,52%, el nivel más alto desde 2004.
Y la situación empeora cada día.
El Departamento del Tesoro ha ampliado por tres el tamaño de las recompras de bonos a largo plazo hasta 6.000 millones de dólares, pero los rendimientos siguen subiendo.
El problema es simple: ¿quién va a comprar la próxima ola de bonos del Tesoro?
Los rendimientos de los bonos del gobierno japonés ya han superado el 3% y, este año, los inversores japoneses han vendido aproximadamente 3 billones de yenes en bonos extranjeros.
China también está reduciendo posiciones: las tenencias de bonos del Tesoro de EE. UU. han caído, en un año, de unos 696 mil millones de dólares a 618 mil millones.
Los fondos de cobertura se están convirtiendo en compradores cada vez más importantes, pero su lógica es distinta a la del banco central.
El banco central compra bonos del Tesoro porque necesita reservas; los fondos de cobertura compran porque la operación les resulta rentable.
Y si deja de ser rentable, se van.
Esto significa que los compradores marginales se vuelven cada vez más sensibles al precio.
Si el rendimiento a 30 años continúa subiendo, el impacto no se limitará al mercado de bonos.
Acciones, bienes raíces, #BTC: todos los activos tendrán que revalorarse.