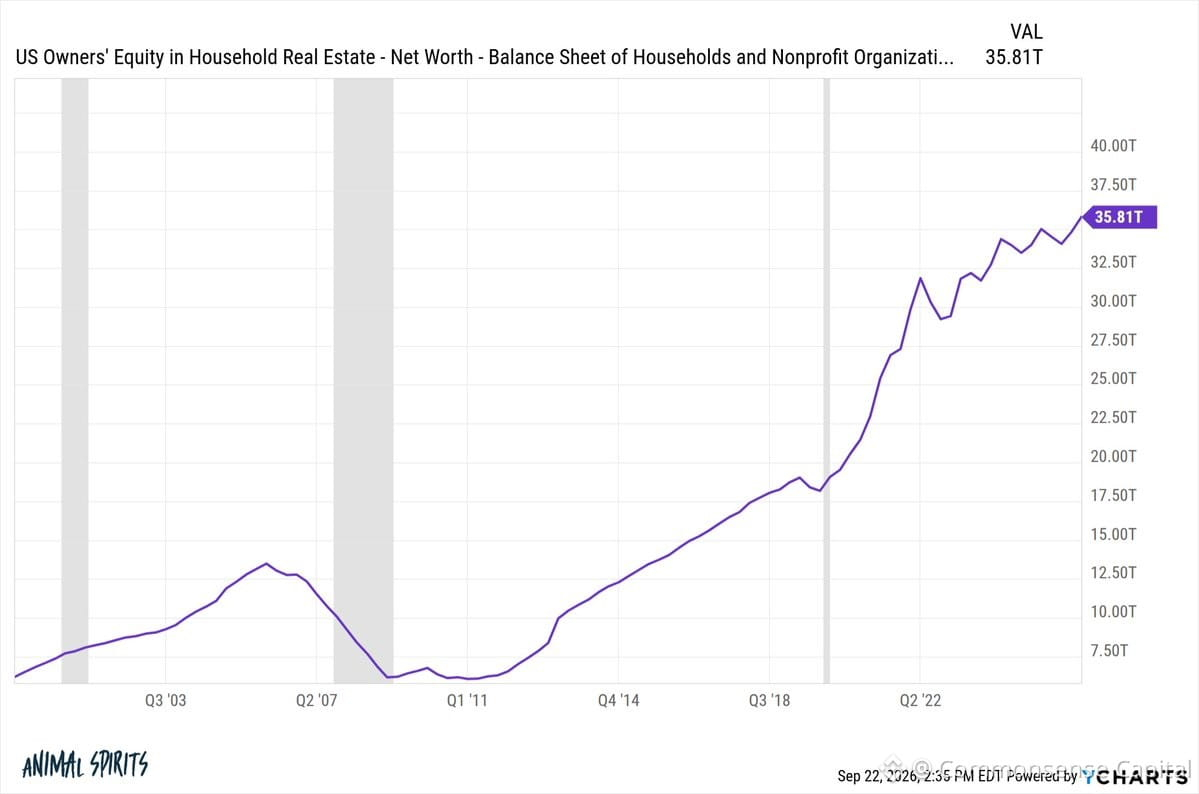
La vivienda subió un 50% en pocos años. Todo el mundo gritaba “burbuja”. El desplome nunca llegó.
¿Por qué?
Porque esto no fue 2008. El planteamiento era completamente distinto.
2008: Los bancos prestaban a cualquiera con pulso. Sin verificación de ingresos. Bombas de tasa ajustable. Especuladores sobreapalancados por todas partes. Exceso de oferta.
Años 2020: Estándares de crédito más estrictos. La mayoría de los compradores se aseguró hipotecas fijas al 3%. Baja oferta disponible. Demanda real por parte de millennials que forman hogares.
Los precios subieron porque las tasas eran cero y la oferta estaba asfixiada, no porque hubiera crédito temerario.
Cuando las tasas se dispararon, los precios no cayeron. Simplemente… se detuvieron. Los vendedores con hipotecas baratas se negaron a moverse. Los compradores quedaron fuera de precio. El mercado se congeló.
No era una burbuja. Fue solo una revaloración masiva impulsada por el mayor shock de tasas en décadas.
Lección: No todo aumento de precios es una burbuja. Importa el contexto. Importa la calidad del crédito. Importa la oferta.
Las personas que se quedaron al margen esperando el desplome ahora están pagando tasas más altas sobre precios más altos. Intentar acertar el momento del mercado rara vez funciona, incluso cuando la narrativa suena convincente.