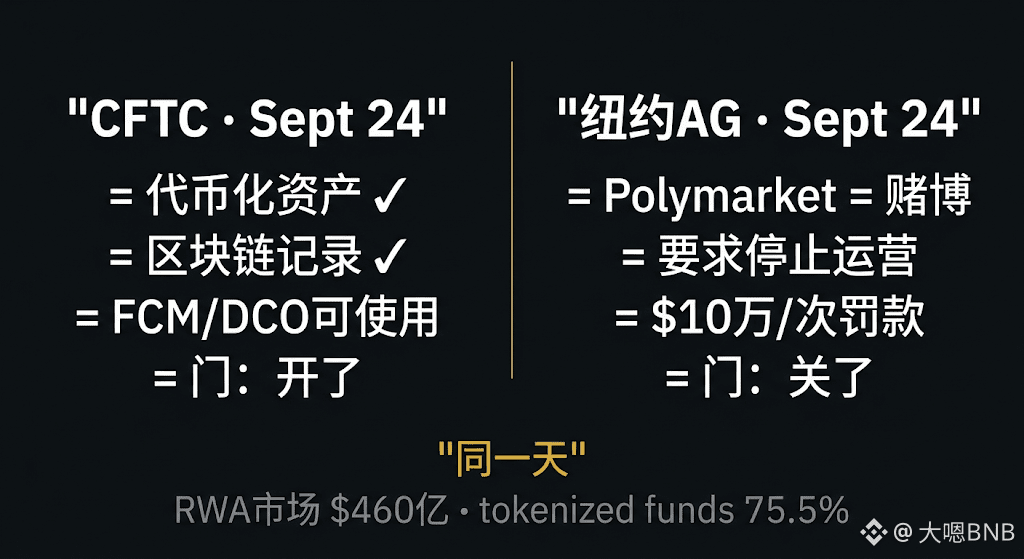

La CFTC actualizó sus preguntas frecuentes—el mismo día en que se presentó la demanda en Nueva York contra Polymarket.
Estas dos cosas juntas resultan muy interesantes.
La CFTC señaló dos puntos:
Primero, las firmas de futuros reguladas (FCM) y las entidades de compensación (DCO) pueden invertir los fondos de los clientes en activos tokenizados admisibles—por ejemplo, participaciones de fondos del mercado monetario tokenizados—siempre que los tenedores de tokens tengan los mismos derechos legales y económicos que sobre los activos tradicionales.
Segundo, usar blockchain para llevar registros regulatorios es legal y no requiere guardar copias adicionales fuera de la cadena—siempre que, cuando haya una interrupción de la red, todavía sea posible presentarlo a la CFTC.
No es una nueva normativa, sino una aclaración de las reglas existentes. Pero la aclaración en sí es importante: las instituciones no construyen en zonas legales ambiguas; esta vez, la zona de ambigüedad se ha reducido.
El presidente de la CFTC, Selig, dijo algo digno de quedar registrado: "La tokenización podría convertirse en la base de la compensación casi instantánea y la liquidez de las garantías en tiempo real".
Datos de contexto: hoy el mercado de RWA tokenizadas ya alcanza los 46.000 millones de dólares; los fondos tokenizados representan el 75,5% (34.700 millones), las materias primas tokenizadas 7.700 millones y las acciones tokenizadas 3.500 millones.
El proyecto de ley CLARITY no pasó en el Senado, pero la CFTC no se detuvo esperando.
El mismo día: el regulador federal abrió la puerta a la tokenización para las instituciones; el estado de Nueva York cerró la puerta del mercado de predicciones con la demanda contra Polymarket—¿quién está representando el futuro y quién está protegiendo el pasado?
¿A tu juicio, cuántos años se necesitan para que las RWA tokenizadas pasen de 46.000 millones a 460.000 millones?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引
Estas dos cosas juntas resultan muy interesantes.
La CFTC señaló dos puntos:
Primero, las firmas de futuros reguladas (FCM) y las entidades de compensación (DCO) pueden invertir los fondos de los clientes en activos tokenizados admisibles—por ejemplo, participaciones de fondos del mercado monetario tokenizados—siempre que los tenedores de tokens tengan los mismos derechos legales y económicos que sobre los activos tradicionales.
Segundo, usar blockchain para llevar registros regulatorios es legal y no requiere guardar copias adicionales fuera de la cadena—siempre que, cuando haya una interrupción de la red, todavía sea posible presentarlo a la CFTC.
No es una nueva normativa, sino una aclaración de las reglas existentes. Pero la aclaración en sí es importante: las instituciones no construyen en zonas legales ambiguas; esta vez, la zona de ambigüedad se ha reducido.
El presidente de la CFTC, Selig, dijo algo digno de quedar registrado: "La tokenización podría convertirse en la base de la compensación casi instantánea y la liquidez de las garantías en tiempo real".
Datos de contexto: hoy el mercado de RWA tokenizadas ya alcanza los 46.000 millones de dólares; los fondos tokenizados representan el 75,5% (34.700 millones), las materias primas tokenizadas 7.700 millones y las acciones tokenizadas 3.500 millones.
El proyecto de ley CLARITY no pasó en el Senado, pero la CFTC no se detuvo esperando.
El mismo día: el regulador federal abrió la puerta a la tokenización para las instituciones; el estado de Nueva York cerró la puerta del mercado de predicciones con la demanda contra Polymarket—¿quién está representando el futuro y quién está protegiendo el pasado?
¿A tu juicio, cuántos años se necesitan para que las RWA tokenizadas pasen de 46.000 millones a 460.000 millones?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引