24 de septiembre, las autoridades federales de supervisión bancaria abrieron una consulta pública sobre la emisión de stablecoins de pago por parte de bancos; el mismo día, tres activos en dólares que ya estaban listados en el contado de Binance tenían formas de redacción de sus reservas diferentes. Esta ley federal de stablecoins, que se implementará en 2025, fija como fecha de entrada en vigor el 18 de enero de 2027.
La normativa exige que los bancos sujetos a jurisdicción respalden uno a uno con bonos del Tesoro estadounidense de corto plazo; las reservas deben depositarse en una cuenta independiente y no pueden volver a pignorar. Las instituciones no bancarias siguen otra vía, que es supervisada por otra entidad federal.
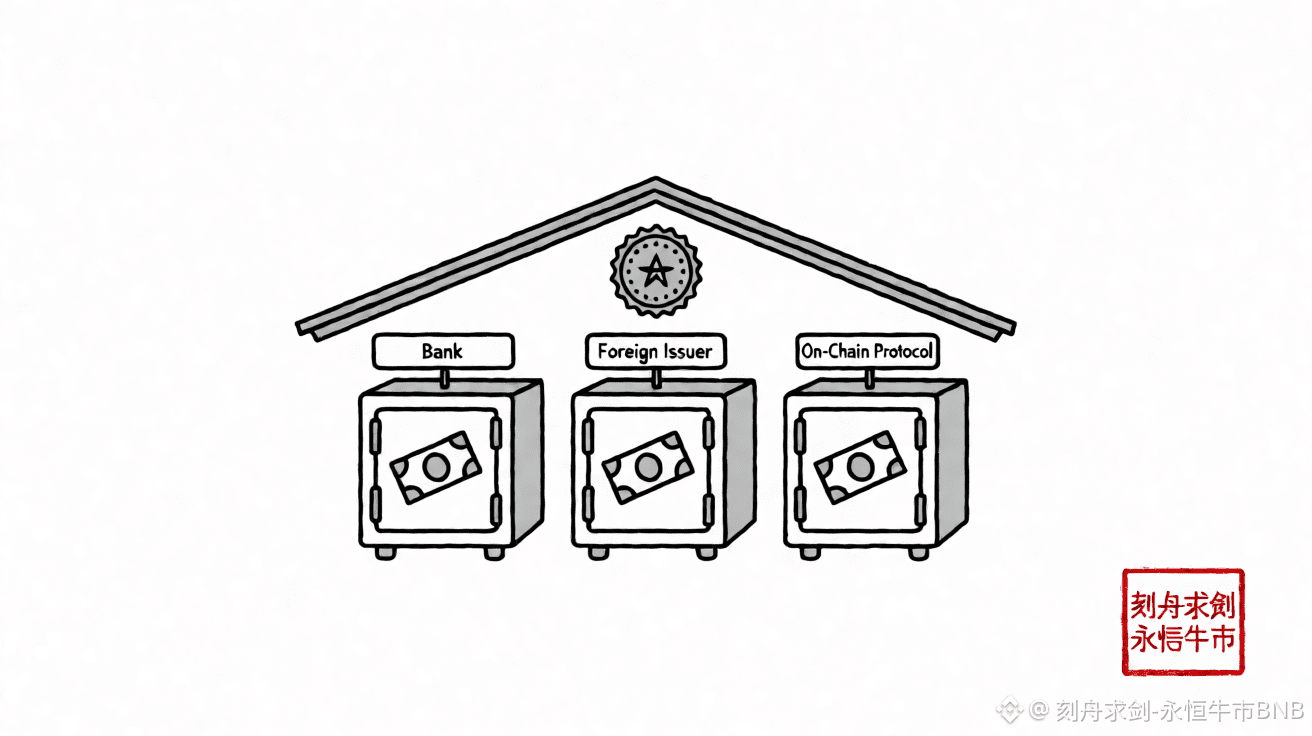
He comparado la lista de reservas de la nueva norma con varios dólares en cadena: el activo que poseen los bancos bajo jurisdicción también son bonos del Tesoro estadounidense de corto plazo, el mismo tipo de activo que se incluye en la confianza (trust) de Ondo; la diferencia solo está en que el custodio cambia de un tercero a un banco. Ethena no mantiene activos físicos: mantiene el anclaje apoyándose en posiciones de cobertura (hedging); un emisor asiático de una stablecoin fiduciaria coloca el efectivo bajo su propio nombre, pero fuera del sistema bancario.
En el mismo escenario, Ondo tiene una capitalización de alrededor de 2.100 millones de dólares, con unos 4.870 millones de tokens en circulación; Ethena tiene una capitalización de aproximadamente 2.290 millones de dólares, con unos 10.090 millones de tokens en circulación; y esa stablecoin fiduciaria tiene una capitalización de cerca de 325 millones de dólares, pegada a 1 dólar. Las reservas de los tres y sus respectivos supervisores no están, de forma permanente, en el mismo lugar; lo único que los agrupa es el listado del contado de Binance, y el token de la plataforma BNB también aparece en él.
Lo que realmente reescribe esta nueva norma es la asignación en el lado del emisor: el extremo de las reservas no se mueve. Antes de la implementación, esos pocos dólares en cadena tenían reservas y supervisores dispersos en tres ubicaciones; después de la implementación, esta primera vez se atribuye a la misma entidad bancaria y bajo el mismo marco regulatorio. Para refutar esta lectura solo hace falta mirar un punto: una vez que el banco obtenga la licencia, si las reservas siguen redactadas como bonos del Tesoro de corto plazo, con una estructura que es “construcción gemela” a la del trust de Ondo, y en el lado del precio no hay un nuevo soporte, entonces la fijación del precio recaería en la identidad regulatoria y no en el activo en sí; y si ese lado tarda mucho en publicarse, los pocos dólares en cadena seguirán operando según su propia forma de redacción de reservas, y esta lectura se mantiene. Las reservas de los tres nombres se redactan por separado y se pueden consultar en las páginas de cotización del contado de Binance; los saldos se mantienen para generar intereses y el registro del token de plataforma BNB también se publica trimestralmente. Este artículo es un registro de opiniones y no constituye asesoramiento de inversión.$ONDO
$XPL
$RSR
#美联储拟定银行发行支付稳定币规则
La normativa exige que los bancos sujetos a jurisdicción respalden uno a uno con bonos del Tesoro estadounidense de corto plazo; las reservas deben depositarse en una cuenta independiente y no pueden volver a pignorar. Las instituciones no bancarias siguen otra vía, que es supervisada por otra entidad federal.
He comparado la lista de reservas de la nueva norma con varios dólares en cadena: el activo que poseen los bancos bajo jurisdicción también son bonos del Tesoro estadounidense de corto plazo, el mismo tipo de activo que se incluye en la confianza (trust) de Ondo; la diferencia solo está en que el custodio cambia de un tercero a un banco. Ethena no mantiene activos físicos: mantiene el anclaje apoyándose en posiciones de cobertura (hedging); un emisor asiático de una stablecoin fiduciaria coloca el efectivo bajo su propio nombre, pero fuera del sistema bancario.
En el mismo escenario, Ondo tiene una capitalización de alrededor de 2.100 millones de dólares, con unos 4.870 millones de tokens en circulación; Ethena tiene una capitalización de aproximadamente 2.290 millones de dólares, con unos 10.090 millones de tokens en circulación; y esa stablecoin fiduciaria tiene una capitalización de cerca de 325 millones de dólares, pegada a 1 dólar. Las reservas de los tres y sus respectivos supervisores no están, de forma permanente, en el mismo lugar; lo único que los agrupa es el listado del contado de Binance, y el token de la plataforma BNB también aparece en él.
Lo que realmente reescribe esta nueva norma es la asignación en el lado del emisor: el extremo de las reservas no se mueve. Antes de la implementación, esos pocos dólares en cadena tenían reservas y supervisores dispersos en tres ubicaciones; después de la implementación, esta primera vez se atribuye a la misma entidad bancaria y bajo el mismo marco regulatorio. Para refutar esta lectura solo hace falta mirar un punto: una vez que el banco obtenga la licencia, si las reservas siguen redactadas como bonos del Tesoro de corto plazo, con una estructura que es “construcción gemela” a la del trust de Ondo, y en el lado del precio no hay un nuevo soporte, entonces la fijación del precio recaería en la identidad regulatoria y no en el activo en sí; y si ese lado tarda mucho en publicarse, los pocos dólares en cadena seguirán operando según su propia forma de redacción de reservas, y esta lectura se mantiene. Las reservas de los tres nombres se redactan por separado y se pueden consultar en las páginas de cotización del contado de Binance; los saldos se mantienen para generar intereses y el registro del token de plataforma BNB también se publica trimestralmente. Este artículo es un registro de opiniones y no constituye asesoramiento de inversión.$ONDO
$XPL
$RSR
#美联储拟定银行发行支付稳定币规则