Bessent acaba de encontrar una escapatoria ingeniosa en las matemáticas del techo de la deuda.
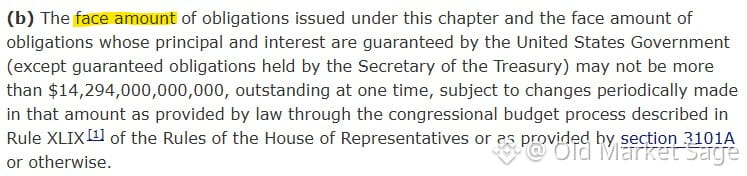
El truco es este: los bonos antiguos de la era del Covid se están negociando con grandes descuentos, digamos 50 centavos por dólar. Pero el techo de la deuda los contabiliza a valor nominal.
Entonces, cuando el Tesoro recompra un bono de 1 dólar que cotiza a 50 centavos, retira el monto completo de 1 dólar de la cuenta del techo. Luego solo necesita emitir 50 centavos de nueva deuda para financiar la recompra.
Resultado neto: acaban de liberar 50 centavos de margen bajo el techo de la deuda sin reducir realmente la deuda total en circulación.
Es arbitraje contable. ¿Inteligente? Claro. ¿Sostenible? Esa es otra pregunta.
Esto es lo que pasa cuando la política se convierte en un juego de encontrar tecnicismos en estatutos de hace 80 años. El techo no es realmente un techo: es un rompecabezas con soluciones alternativas.
Los mercados adoran la creatividad. Solo me pregunto qué pasa cuando se acaban las piezas del rompecabezas.
El truco es este: los bonos antiguos de la era del Covid se están negociando con grandes descuentos, digamos 50 centavos por dólar. Pero el techo de la deuda los contabiliza a valor nominal.
Entonces, cuando el Tesoro recompra un bono de 1 dólar que cotiza a 50 centavos, retira el monto completo de 1 dólar de la cuenta del techo. Luego solo necesita emitir 50 centavos de nueva deuda para financiar la recompra.
Resultado neto: acaban de liberar 50 centavos de margen bajo el techo de la deuda sin reducir realmente la deuda total en circulación.
Es arbitraje contable. ¿Inteligente? Claro. ¿Sostenible? Esa es otra pregunta.
Esto es lo que pasa cuando la política se convierte en un juego de encontrar tecnicismos en estatutos de hace 80 años. El techo no es realmente un techo: es un rompecabezas con soluciones alternativas.
Los mercados adoran la creatividad. Solo me pregunto qué pasa cuando se acaban las piezas del rompecabezas.