

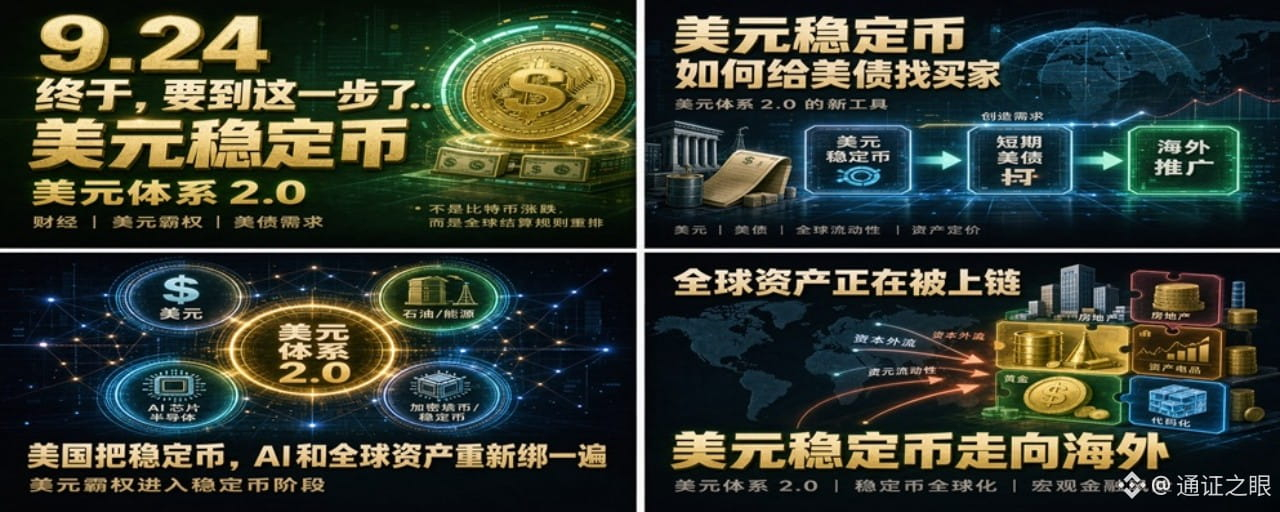

Ampliación del tema basado en “Finanzas sin rodeos de Elí” (Bilibili) (9.24 al fin, hemos llegado a este punto...)
Tema: Estados Unidos impulsa la salida de stablecoins (monedas estables) respaldadas en dólares; no es una noticia de cripto, sino un punto de inflexión macro en el que la hegemonía del dólar entra en una “versión en cadena”.
Prólogo: ¿Por qué “al fin, hemos llegado a este punto”?
El 24 de septiembre de 2026, un mensaje aparentemente discreto pero de un peso enorme fue difundido por canales como Caixin o Tencent News:
El gobierno de EE. UU. está considerando lanzar una iniciativa para promover el uso en el extranjero de stablecoins denominadas en dólares, con el fin de consolidar la posición del dólar como moneda global de reserva; podría implicar la creación de una plataforma de empresa mixta con empresas privadas, involucrando al Ministerio de Finanzas, el Consejo de Estado e incluso la Corporación de Finanzas para el Desarrollo Internacional de EE. UU. (DFC).
Si solo miras el titular, pensarías que solo es “EE. UU. otra vez alentó a las criptomonedas”.
pero si miras la lógica de base, verás que esto está mucho más cerca del hilo conductor de los próximos diez años que las subidas de tipos de la Reserva Federal, que cualquier reunión de política monetaria y que cualquier línea de política del A-Share:
EE. UU. está actualizando la hegemonía del dólar desde la vieja arquitectura de “bancos + SWIFT + bonos del Tesoro + petróleo” hacia una nueva: “cartera digital + stablecoin + bonos del Tesoro de corto plazo + liquidación con IA/en cadena”.
eso es lo que muchos en el mercado llaman— el sistema de dólares 2.0.
En el video de Elia decían “por fin hay que llegar a este punto”, y no es exageración.
porque desde que en 2020 las stablecoins crecieron en tamaño en cadena, pasando por 2023 cuando USDC se desancló por el caso de Silicon Valley Bank, hasta que en 2025 se implementó el (GENIUS Act) en EE. UU., y luego en 2026 el gobierno estadounidense empuja directamente stablecoins en dólares para el exterior— esta línea ya recorrió el camino de “innovación popular → captura regulatoria → estrategia nacional” en tres etapas.
el siguiente paso es convertirlo en infraestructura financiera digital global.
I. Primero, hay que explicar las stablecoins en lenguaje humano: no es Bitcoin; es “dólar en cadena”.
Cuando mucha gente oye stablecoins, inmediatamente piensa en:
el Bitcoin se dispara
estafas de altcoins para cortar a los novatos
quiebra de exchange
fiesta de los novatos en el mundo cripto
este es el mayor malentendido.
las stablecoins no son “otra clase de moneda”, sino que son:
un “certificado digital de dólar” emitido por instituciones privadas, con circulación en cadena, anclado a fiat, y respaldado por la tenencia de activos reales en dólares como reservas.
los dos más típicos:
USDT (Tether)
USDC (Circle)
Si tienes un USDC, no significa que tengas pasivos de la Reserva Federal, ni significa que tengas depósitos en bancos estadounidenses.
lo que tú tienes es: Circle te debe 1 dólar, mientras que Circle tiene efectivo, bonos del Tesoro a corto plazo y acuerdos de recompra para demostrar “que puede pagarte”.
Así que la esencia es:
dólar offshore + fondos del mercado monetario + transferencias blockchain + crédito privado
Un paper del BIS lo describe de forma muy precisa: las stablecoins son la “versión de deuda privada en la cadena” de los eurodólares.
es como:
bonos/vales de banca privada del siglo XIX: quién emite, quién responde del pago;
mercado de eurodólares: no está en el suelo de EE. UU., pero sigue siendo dólares;
fondos del mercado monetario: las reservas son principalmente efectivo y deuda corta;
carteras tipo Alipay/WeChat Pay: si el teléfono tiene una dirección, puedes transferir.
pero también son distintas a ellas:
funciona 7×24 horas, cruza fronteras, es programable, puede ser invocado por contratos inteligentes y puede integrarse en la capa de pagos de los agentes de IA.
Esa es la razón por la que EE. UU. lo desea.
II. Por qué EE. UU. de repente “se enamoró” de las stablecoins?
hace cinco años, Washington veía con cautela a las stablecoins:
temen el lavado de dinero
temen saltarse los bancos
temen desafiar el poder de emisión del dólar
temen que Tether no sea transparente
temen que el cripto se convierta en banca en la sombra
pero de 2025 a 2026, la actitud se invierte por completo.
no porque los políticos de repente entiendan blockchain, sino porque EE. UU. y el sistema del dólar se encuentran al mismo tiempo con tres problemas:
1. Los bonos del Tesoro ya no pueden depender solo de la compra de “bancos centrales extranjeros”
El viejo ciclo cerrado de la hegemonía del dólar es:
el comercio global usa dólares;
cuando los países ganan dólares, compran bonos del Tesoro;
EE. UU. emite deuda para financiarse, e importa productos del mundo;
los bonos del Tesoro como activo seguro global, a su vez respaldan el dólar.
pero la realidad es:
Los activos en renminbi en las reservas del banco central de China están aumentando y los bonos del Tesoro disminuyen marginalmente;
Japón todavía compra, pero la brecha de tipos en yen y la presión cambiaria hacen que no sea un “comprador infinito”;
Oriente Medio, Sudeste Asiático y los BRICS están haciendo liquidación en moneda local y sistemas de pagos transfronterizos;
La proporción del dólar en las reservas de divisas de los bancos centrales cae de ~64% en 2015 a ~56% en 2025.
Al mismo tiempo, la deuda pública de EE. UU. ya va camino a 40 billones de dólares.
El tamaño de las renovaciones por vencimiento cada año es de varios billones de dólares.
en ese momento, EE. UU. necesita un nuevo tipo de comprador:
no votan, no negocian, no venden con postura diplomática, y además compran bonos del Tesoro de forma pasiva por “querer usar dólares digitales”.
El emisor de stablecoins justo es ese actor.
2. Los escenarios de uso del dólar se pierden en “minorista y en cadena”
la hegemonía del dólar antes se basaba en:
bancos internacionales de gran escala
petrodólar
condiciones de préstamos del FMI/Banco Mundial
SWIFT
profundidad del mercado de bonos del Tesoro
pero los jóvenes, los e-commerce transfronterizos, los pequeños comerciantes de África, los trabajadores migrantes en América Latina, los influencers de Sudeste Asiático, los freelancers de Oriente Medio:
quizá no puedan abrir cuentas en JPMorgan, pero sí tienen un teléfono.
Si el dólar no entra en las “carteras en el teléfono”, los hábitos de pago global de la siguiente generación serán capturados por:
Yuan digital
Euro digital
Sistema de pagos BRICS
Stablecoin de moneda local (moneda base)
Token del ecosistema/moneda de plataforma
Stablecoin pero no en dólares
se lo reparten.
EE. UU. entendió una cosa:
El futuro del dólar no será solo “dinero de reservas del banco central”, sino “la unidad de liquidación por defecto en cientos de millones de teléfonos inteligentes”.
3. Bonos del Tesoro + stablecoins = distribuir la deuda soberana “de forma distribuida” por todo el mundo
(Ley GENIUS) la clave no es “proteger al consumidor”, sino:
Mientras seas una stablecoin de pago en dólares cumpliendo normativas, debes tener 1:1 reservas en efectivo, bonos del Tesoro a corto plazo, repos sobre bonos del Tesoro y fondos monetarios del gobierno.
lo que significa:
un pequeño comerciante en Nigeria recibe un pago transfronterizo y deja USDC,
no es “especulación criptográfica” por detrás,
en cambio, Circle compra un bono del Tesoro estadounidense a 3 meses.
una trabajadora filipina recibe salario del exterior y lo guarda en USDT,
Detrás está Tether que mantiene bonos del Tesoro de corto plazo.
Un e-commerce de Oriente Medio liquida con stablecoin,
detrás de ello, el emisor se convierte en comprador marginal de bonos del Tesoro.
Entonces:
Usuarios comunes del mundo → quieren “dólares digitales” → emisor → bonos del Tesoro de corto plazo → financiación del Tesoro de EE. UU.
Zhu Min mencionó en el foro Tsinghua Peking University de 2026 (Wu Dao Kou) que las stablecoins en dólares ya se han convertido, en gran parte, en una herramienta doble: “tenedores de bonos del Tesoro + extensión de la hegemonía del dólar”.
esto no es una metáfora; es un hecho de balance.
III. Ley GENIUS: la constitución del sistema de dólares 2.0
El 18 de julio de 2025, en EE. UU. se firma (GENIUS Act).—
Nombre completo (Guiding and Establishing National Innovation for U.S. Stablecoins Act).
En el mercado lo llaman “la Ley de las stablecoins”, pero la forma más precisa de decirlo es:
EE. UU. incorporó las stablecoins privadas en una ley que extiende el sistema de dólares.
Hay que desarmar los términos clave:
1. reservas de activos en dólares de alta calidad 1:1
las reservas aceptables incluyen:
efectivo en dólares
depósitos remunerados
bonos del Tesoro a corto plazo (normalmente con duración que no supera 93 días)
recompras con bonos como colateral
Fondos de mercado monetario del gobierno
no permite respaldarla con bonos basura, tokens de baja liquidez ni monedas de plataforma emitidas por uno mismo como relleno.
2. El emisor no es un banco, pero debe ser más transparente que un banco
attestation mensual
auditoría independiente anual
CEO/CFO responsables de la divulgación de reservas
OCC o regulación estatal entra en escena
protección de transferencias del consumidor hacia Reg E
3. Prohibir el pago de intereses
los tenedores de stablecoins no pueden comerse directamente los intereses.
los intereses pertenecen al emisor.
esto evita que se conviertan en “depósitos de banca en la sombra” y también mantiene el “ingreso por señoreaje del dólar” en el emisor y en los activos subyacentes.
4. Marco federal primero, pero los grandes jugadores se comen el mercado nacional
los emisores pequeños se someten a la supervisión estatal;
el gran emisor entra en la órbita de la OCC.
El resultado es:
Aumentan los costos de cumplimiento; Tether, Circle y otros actores grandes quedan más fuertes, mientras las stablecoins pequeñas son expulsadas.
Standard Chartered hizo una predicción:
El valor total del mercado de las stablecoins para 2028 podría llegar a 2 billones de dólares;
Si se hace realidad, la nueva demanda de bonos del Tesoro de corto plazo en EE. UU. podría alcanzar entre 8000 millones y 1 billón de dólares.
Este número quizá no sea exacto, pero la dirección asusta:
EE. UU. utiliza la “demanda global de pagos digitales privados” para crear un comprador estructurado para el mercado de bonos del Tesoro.
IV. El verdadero significado del mensaje del 9.24: de “permitir” a “impulsar”
El mensaje del 24/09/2026: la palabra más clave no es “stablecoin”, sino:
uso en el extranjero.
La lógica anterior era:
ustedes en el mundo privado aman usar USDT/USDC, yo los vigilo;
si ustedes compran bonos cortos, los celebro;
ustedes no laven dinero; si lo hacen, los castigo.
después del 9.24, la lógica cambia a:
el gobierno estadounidense considera empujar activamente stablecoins en dólares hacia el exterior;
y crear empresas conjuntas con empresas privadas;
el Tesoro, el Consejo de Estado y la DFC podrían entrar;
el objetivo está escrito claramente: consolidar la posición del dólar + impulsar la demanda de bonos del Tesoro.
Esto muestra que la stablecoin pasa de ser “innovación privada regulada” a ser una “herramienta semioficial de diplomacia financiera”.
se puede comparar con:
Petrodólar: si vendes petróleo, debes cobrar dólares;
Dólares de bonos del Tesoro: si ganas dólares, lo mejor es comprar bonos del Tesoro;
Dólares de stablecoins: aunque solo pagues con un escaneo, una transferencia transfronteriza o una liquidación automática con IA, usas un token en dólares;
detrás se forma automáticamente demanda de bonos del Tesoro.
sistema de dólares 2.0 = derecho de fijar precios en dólares + derecho del canal en cadena + derecho de financiación con deuda corta + derecho de ejecutar sanciones.
V. En qué se diferencian realmente el sistema de dólares 1.0 y 2.0
sistema de dólares 1.0
Participantes:
banco central
bancos grandes
países exportadores de petróleo
SWIFT
bonos del Tesoro
FMI
característica:
Impulso desde arriba
liquidación entre países
red de agentes bancarios
los flujos de capital pueden rastrearse y congelarse
EE. UU. mantiene la hegemonía gracias a “instituciones + poder militar + petróleo + mercados de deuda profunda”
desventajas:
Los jóvenes ni lo notan
Los pequeños comerciantes no pueden usarlo
Las remesas internacionales son lentas y caras
Los mercados emergentes tienen impulso de sustituir por moneda local
Los BRICS, la ASEAN y Oriente Medio están montando vías alternas
sistema de dólares 2.0
Participantes:
dirección de cartera
emisor de stablecoins
cadena pública
Agente de IA
e-commerce transfronterizo
piscina de reservas de stablecoins
reguladores de EE. UU. + Tesoro
característica:
impulso desde consumo minorista
impulso desde la cadena
7×24
baja fricción
programable
personas comunes globales sostienen directamente “dólares digitales”
sustitución implícita de depósitos en moneda local
el BIS llama a este fenómeno “dolarización digital”:
no es que EE. UU. te obligue a cambiar dólares,
es que para no comerte la inflación de tu moneda local, para cobrar pagos transfronterizos y para hacer negocios en plataformas,
tú mismo cambias tu moneda local por USDT/USDC.
Así es como se ve la dolarización más aterradora:
sin tropas desplegadas, sin acuerdos petroleros, sin condiciones de préstamos del FMI,
y lo logra mediante la experiencia del producto para conquistar la moneda.
VI. Cómo las stablecoins se convierten en un “comprador de bonos del Tesoro”: un ciclo cerrado de cuatro pasos
usemos como ejemplo a un pequeño jefe de e-commerce nigeriano.
Primer paso: él quiere dólares, no moneda local
la naira se devalúa, cambiar dinero en banco es caro, y los cobros transfronterizos quedan bloqueados.
está dispuesto a recibir USDC.
Paso dos: él compra/recibe stablecoins
quizá sea el cliente quien paga; quizá se venda la naira en el mercado extraterritorial.
en todo caso, en su cartera de activos entra una moneda: un dólar digital.
Paso tres: el emisor amplía balance y compra bonos del Tesoro
cada vez que Circle/Tether emiten 1 USDC/USDT más,
no puede emitir en vacío; debe aumentar 1 dólar de reservas.
Bajo el marco GENIUS, la mayor parte de las reservas es:
Efectivo
T-bills
Repos sobre bonos del Tesoro
por eso los emisores van a comprar bonos del Tesoro de corto plazo en mercados primario y secundario.
Paso cuatro: el Tesoro de EE. UU. obtiene la demanda
el rendimiento del tramo corto se comprime marginalmente;
el financiamiento de corto plazo de EE. UU. es más fluido;
y se suma un conducto de financiación del déficit fiscal: “comprador indirecto global entre particulares”.
Esta fórmula es muy simple:
suministro global de stablecoins ↑
→ las reservas del emisor ↑
→ aumenta la demanda de bonos del Tesoro de corto plazo ↑
→ baja la presión de financiación del Tesoro de EE. UU. ↓
→ sube el uso del dólar en escenarios en cadena ↑
→ se erosiona el derecho de pago en moneda local
Así que las stablecoins no son “un tema de cripto”, son “un tema de bonos del Tesoro”, y aún más “un tema de soberanía monetaria”.
VII. Por qué China, Europa y los mercados emergentes se ponen tensos
1. Para China: el rival de la internacionalización del renminbi no es la cuota de reservas en dólares, sino la puerta de entrada de pagos
China es fuerte en:
Manufactura
Exportación
Red comercial
La Iniciativa de la Franja y la Ruta
Yuan digital
Yuan en el exterior (offshore)
pero la proporción de reservas globales del renminbi es apenas ~2% y la cuota en el mercado de divisas tampoco es alta.
el problema no es que “los demás no confíen en China”, sino que:
pagos cotidianos, e-commerce transfronterizo, liquidación con IA y finanzas comerciales en cadena— si las stablecoins en dólares conquistan primero, empujar luego el RMB saldrá mucho más caro.
Lo más duro de las stablecoins en dólares es:
no compite contigo por “las reservas del banco central”,
primero se apodera de “los saldos en el teléfono del chico”.
2. Para Europa: aún no despega el euro digital; primero se inyectan stablecoins en dólares
El BCE teme una “zona de cripto moneda digital”;
Si un pequeño comerciante en Polonia, un freelancer en el sur de Europa y un fundador SaaS en el norte de Europa todos usan USDC para pagar,
el euro en escenarios minoristas y en cadena quedará marginado.
por eso Europa toma una ruta defensiva:
impulsar el euro digital
impulsar stablecoins en euros
conectar compensación de valores con pagos blockchain, pero con ritmo lento: antes de 2029 difícilmente se vuelva un sistema.
3. Para mercados emergentes: dolarización implícita
Lo más evidente en América Latina, África, Sudeste Asiático y Oriente Medio con inflación alta:
depósitos en moneda local son desplazados
los ahorros se vuelven USDC
los controles de capital son casi un papel mojado
subir tasas en bancos centrales tampoco retiene el dinero
se encoge el crédito en moneda local
el riesgo financiero pasa de “corridas bancarias” a “reembolsos/redenciones en cadena”
El BIS propone tres escenarios:
adopción de nicho: principalmente en el círculo cripto;
dolarización digital: la moneda local es sustituida por stablecoins;
Integración de stablecoins en moneda local: emisión autorizada por regulación de monedas en cadena en moneda local, conectada con CBDC.
Para muchos países en desarrollo, lo peor no es que ocurra la segunda opción,
no es la segunda opción la que ocurre; es que la segunda ocurre más rápido que la tercera en prepararse.
VIII. La IA es el verdadero “amplificador” de las stablecoins
muchos se saltan una capa:
después de 2026, las stablecoins no solo serán para gente,
los agentes de IA también lo usarán.
imagina un escenario:
una empresa estadounidense usa IA para comprar componentes de Sudeste Asiático;
los agentes de IA hacen comparación automática y pedidos automáticos;
el pago no pasa por una transferencia bancaria, sino ajustando USDC;
custodia con contratos inteligentes y liberación automática al recibir;
Las stablecoins pasan de mano en la cadena, con compensación a nivel de milisegundos.
En este punto, la competencia monetaria se convierte en:
¿Qué tipo de dinero puede invocar una máquina con más facilidad?
cuentas fiat: KYC, horario de operación, entre bancos, agentes, formato de mensaje.
Stablecoin: direcciones, firmas, API, contratos inteligentes y 24 horas.
Así que las stablecoins en dólares + pagos con IA,
No es “tecnología financiera”, sino:
sino incrustar dólares en las cuentas predeterminadas de las futuras máquinas de pago.
quién controla esta interfaz,
quien controle la unidad de valoración para la gran cantidad de operaciones máquina-a-máquina después de 2030.
IX. Tokenización de activos: inmuebles, acciones y oro deben “subirse a la cadena”
el sistema de dólares 2.0 no solo tiene stablecoins, también hay otra capa:
tokenización de activos del mundo real (RWA).
La lógica es:
primero bonos del Tesoro en cadena (las reservas de stablecoin en realidad ya eran bonos del Tesoro)
luego fondos de inversión en cadena
después tokens de oro
luego participaciones de bienes raíces
después crédito privado
luego compensación de acciones/bonos en cadena
y finalmente, todo el mercado de capitales se convierte en “saldos en cadena + contratos inteligentes”
Esto le conviene muchísimo a EE. UU.:
las stablecoins en dólares son la capa de liquidación;
los bonos del Tesoro son la capa de reservas;
Wall Street emite productos RWA;
usuarios globales usan USDC para comprar;
los ingresos vuelven a activos en dólares;
los reguladores estadounidenses controlan al emisor, la custodia, el cumplimiento y también las sanciones.
así que el capital global no es “que se vaya del dólar”,
no, “salir del sistema bancario de moneda local e ir al sistema de cadena en dólares”.
esa es la interpretación profunda de la frase de Elia en video “por fin hay que llegar a este punto”:
No es que “el mercado de las monedas va a subir”,
es que el dólar debe pasar de ser un “dinero nacional” a convertirse en un “sistema operativo digital global”.
X. pero el sistema de dólares 2.0 no está libre de efectos rebote
Esta es la parte que muchos alcistas no han explicado a fondo.
1. En tiempos normales, la stablecoin compra bonos del Tesoro; si hay problemas, vende bonos del Tesoro
cuando el mercado está tranquilo:
Expansión de stablecoins → comprar T-bills → caída del rendimiento del tramo corto.
Pero en cuanto:
rumores de desanclaje
reservas del emisor no transparentes
impacto geopolítico
bonos del Tesoro vendidos
los grandes reembolsarán:
Redención de USDC → Circle vende bonos cortos y cambia a dólares → sube bruscamente el rendimiento del tramo corto → otras stablecoins quedan bajo presión.
(China Financial News) lo llama:
Realimentación negativa de: desbancamiento digital → venta de bonos del Tesoro → colapso de la credibilidad del dólar.
la compensación en cadena no tiene horario de oficina,
Diez veces más rápido que una corrida bancaria.
2. Si compras el tramo corto, el tramo largo quizá no alcance para rescatar el Tesoro de EE. UU.
El marco GENIUS favorece la deuda corta.
así, las stablecoins principalmente reducen los rendimientos de bonos del Tesoro con vencimientos de 3 meses, 6 meses y 1 año.
Pero a EE. UU. no le preocupa el tramo corto,
sino porque los tipos de interés del tramo largo durante 10 o 30 años son demasiado altos,
lo que empuja hipotecas, bonos corporativos y rentas fiscales.
Las stablecoins no salvan el tramo largo.
académicos como Amit Seru señalaron:
si el dinero solo se mueve desde fondos monetarios a stablecoins, eso es “traslado dentro de activos en dólares”,
no es ahorro global neto.
3. Cuantos más bonos del Tesoro → más grande la stablecoin → más ficticia la credibilidad del dólar
aquí hay un ciclo de retroalimentación que se consume a sí mismo:
Financiación del déficit de EE. UU. a través de la deuda con déficit fiscal → necesidad de nuevos compradores
impulsa stablecoins → tenedores compran dólares digitales globalmente
emisor compra deuda corta → aumenta la demanda de bonos del Tesoro
pero la oferta de bonos del Tesoro proviene en sí de un déficit fiscal fuera de control
el mercado preguntará tarde o temprano: ¿es sostenible la financiación fiscal detrás de la deuda corta?
si aparece la duda → se cuestionan también las reservas- activo de las stablecoins
la ancla de crédito del dólar digital empieza a temblar
El ancla del dólar está en la “liquidez”,
pero después de “hacerlo líquido”, no necesariamente será más fluido;
y también podría ser más frágil.
4. Las fuerzas de desdolarización también se están actualizando
pagos BRICS, mBridge, yuan digital, liquidación en moneda local de la ASEAN, pagos en renminbi por petróleo de Oriente Medio/compensación multimoneda,
no es un eslogan.
stablecoin extiende dólares,
pero EE. UU. también obliga a otros a construir planes de respaldo al monetizar el arma monetaria (congelando reservas, sanciones OFAC, y bloqueando direcciones en cadena).
y el resultado podría ser:
zona occidental de dólares en cadena vs zona del Sur de pagos multipolares
no es que el dólar simplemente gane,
no, el sistema monetario global se vuelve “sin un solo centro/ con muchos polos + separación de la capa digital”.
XI. ¿Qué significa para el mercado: A-Share, oro, bonos del Tesoro y cripto
1. Bonos del Tesoro: la demanda del tramo corto está respaldada; el tramo largo aún depende de las finanzas públicas
la expansión de stablecoins beneficia marginalmente la demanda de bonos del Tesoro de corto plazo
Pero el núcleo de los bonos del tramo largo sigue siendo:
Déficit fiscal
Inflación
Si la IA realmente mejora la productividad
Presión política sobre la Reserva Federal
Demanda oficial extranjera
Así que no lo malinterpreten como que “las stablecoins resuelven la deuda de EE. UU.”
Lo que resuelve es:
cuando los bancos centrales extranjeros se retiran marginalmente, crean un grupo de compradores minoristas/institucionales que no convocarán conferencias de prensa.
2. Oro: en realidad vale más
¿por qué?
porque el mercado se dará cuenta de que:
los bonos del Tesoro ya no serán el único activo sin riesgo
la compra de oro por parte del banco central ya supera parte de la lógica de asignación a ciertos bonos del Tesoro
cuanto más se expanda el dólar digital, más se expone el talón blando de “la confianza en el dólar depende de que se financie con déficit fiscal”
el oro no está en oposición a las stablecoins;
El oro es una cobertura contra la “falta de confianza” en la base de stablecoins y bonos del Tesoro.
3. A-Share / activos chinos: la clave está en el poder de pago y la soberanía de RWA
En el corto plazo no es “EE. UU. impulsa stablecoins y el A-Share se cae”.
Pero a mediano y largo plazo hay tres niveles de impacto:
La liquidación transfronteriza en yuan enfrenta un bloqueo con stablecoins estables en dólares;
Si las plataformas chinas de cara al exterior usan USDC para liquidar, las ganancias se quedan acumuladas en el sistema de dólares;
Si el estándar de tokenización de activos lo fija Wall Street, en el futuro la potestad de fijar precios de los productos RWA quedará fuera.
La respuesta de China no será “hacer también USDT”,
y es más probable que:
Yuan digital + mecanismo estable de yuan offshore
RWA regulado bajo custodia de SOE/firmas de valores
pagos en moneda local en la Franja y la Ruta
protocolos de liquidación en cadena con Oriente Medio, la ASEAN y los BRICS
convertir “activos físicos + valoración en renminbi + custodia regulada” en una versión china de tokenización de activos en cadena
En el futuro no es tan simple como “prohibir las stablecoins”,
No “quién emite la stablecoin”, sino “quién impone el estándar de emisión, el estándar de custodia y el estándar de compensación”.
4. Mercado cripto: USDT/USDC son armas en dólares, no un paraíso de utopía libre
Muchos en el mundo cripto creen que las stablecoins son “victoria cripto”.
Está mal.
cuanto más fuerte sea la stablecoin en dólares,
Cuanto más lo explicas:
también en el mundo en cadena, la moneda principal de compensación termina dominada por dólares.
El reto real a los dólares es:
yuan digital
stablecoin en euros
moneda de liquidación de los BRICS
tokens respaldados por oro
capa de liquidación RWA no basada en dólares
USDC/USDT no es anti-dólar,
son dólares con una “camisa” de cadena.
XII. Respuesta de China: no basta con “desdolarizar” solo en reportes macro
hasta aquí, el problema cambia:
No es “si el dólar se va a desplomar”,
sino “cómo salvaguardar la soberanía monetaria en las economías no basadas en el dólar”.
Para China, al menos hay cinco cosas:
1. El yuan digital tiene que pasar de un “piloto minorista” a una “infraestructura base de liquidación transfronteriza”
No basta con repartir sobres rojos y viajar en metro.
hay que entrar en:
e-commerce transfronterizo
comercio offshore
productos básicos valorados en yuan
pagos de proyectos de la Franja y la Ruta
API de pagos en yuan que pueden invocar los agentes de IA
2. Permitir activos estables en renminbi regulados, pero no dejar que los privados emitan monedas sin control
Prohibirlo del todo hace que se pierdan escenarios;
si se libera del todo, habrá arbitraje.
lo más estable es:
Custodia de bancos/firmas de valores/empresas estatales
Tokenización de fondos de mercado monetario en renminbi
Recompras de deuda soberana en cadena
Certificados estables en yuan offshore
Conectar con pilotos de Hong Kong, Singapur y Oriente Medio
3. convertir los activos físicos chinos en el estándar RWA
derechos de ingreso de solar fotovoltaica, almacenamiento de energía y red eléctrica; activos en reconversión de plataformas de inversión urbanas; parques industriales; activos de datos; certificados verdes; cuotas de carbono…
Si todo esto lo convierten en RWA en Wall Street,
En el futuro, comprar “activos chinos” en todo el mundo tendrá que pasar por USDC y tokens de acciones estadounidenses.
China necesita lo suyo:
estándar de tokenización de activos en cadena + firmas/custodios + auditoría en cadena + cumplimiento transfronterizo.
4. construir protocolos de pago no basados en dólares con “el Sur Global”
no es que se reúnan para pelear contra EE. UU.
no solo eso, sino ofrecer opciones sustitutas:
moneda local
una cesta de commodities
doble vía: yuan + moneda local
compensación multilateral
no congela, ni jurisdicción de brazo largo
El escenario que dice el BIS de “integración de stablecoins en moneda local” es la ruta de autodefensa para mercados emergentes.
V. Las políticas macro no solo miren el tipo de cambio; vigilen “los saldos en cadena”
Luego, en adelante, el banco central no solo mirará M2, reservas exteriores y tipo de cambio,
hay que mirar también:
Exposición en stablecoins en dólares en cadena de los residentes
Moneda de liquidación de e-commerce transfronterizo
En las carteras de los jóvenes, ¿el 70% es USDC o RMB?
¿En qué cuenta de liquidación por defecto se basa la plataforma de IA?
la soberanía monetaria pasará de ser un “problema de contabilidad de Estado” a un “problema de puerta de entrada final”.
XIII. Si se desarma en tres capas, queda así:
primera capa: EE. UU. ya no finge ser neutral
Antes era: “ustedes emiten stablecoins y nosotros regulamos”.
Ahora es “les ayudamos a extender stablecoins de dólares por todo el mundo”.
segunda capa: cambia la estructura de la demanda de bonos del Tesoro
antes dependían de Japón, China, Arabia Saudita y fondos de pensiones.
en adelante dependerá de:
trabajadora en Filipinas
comerciante de e-commerce en Nigeria
freelancer en Dubái
influencers de América Latina
caja/tesorería de empresas de IA
acuerdos de gestión de activos en cadena
los tenedores de bonos del Tesoro pasan de ser “un país” a ser “una dirección”.
Tercera capa: la guerra de monedas entra en la “capa del sistema operativo”
En el futuro la competencia no será:
“¿En sus reservas de divisas tienes más dólares o más renminbi?”
sino:
¿Qué cartera predeterminada tiene tu teléfono?
¿Qué stablecoin usa tu plataforma de e-commerce transfronterizo?
¿Qué tipo de dólar en cadena/moneda local usan tus agentes de compra con IA?
¿Quién tokeniza tu casa, tu oro, tus bonos del Tesoro y tus cuentas por cobrar?
¿Quién controla tu estándar de compensación?
El objetivo final de un sistema de dólares 2.0 es:
hacer que todo el mundo crea que está usando “nueva tecnología”,
en realidad está usando “dólares”.
XIV. Conclusión: esto no es un ciclo cripto, sino un giro en la historia monetaria
Si tomas el 9.24 como “buena noticia para cripto”, pierdes 90%.
El marco correcto es:
presión fiscal en EE. UU. ↑
baja la voluntad de los bancos centrales extranjeros de comprar bonos del Tesoro
los escenarios de uso del dólar deben bajar hasta el teléfono y la máquina
→ absorber stablecoins
→ obligar a mantener reservas en bonos del Tesoro de corto plazo
→ el gobierno impulsa su adopción en el exterior
→ pagos digitales globales vuelven a ser reconquistados por el dólar
→ tokenización de activos se organiza en torno a activos en dólares
→ se presiona la soberanía monetaria de economías no basadas en dólares
Así que en este momento sí vale la pena decirlo:
Por fin, hay que llegar a este punto.
no porque la historia sea nueva,
en cambio, porque la “forma digital” de la hegemonía del dólar salió de la zona gris y pasó al frente como estrategia nacional.
En los próximos años, lo más crucial no es si Bitcoin llega a 200.000 o 50.000,
en cambio, es que:
¿El valor total del mercado de stablecoins podrá pasar de 300.000 millones a 2 billones?
¿La proporción de stablecoins en los bonos del Tesoro de corto plazo superará la mayoría de los fondos soberanos?
¿Los mercados emergentes verán aparecer un escenario en el que “depósitos en moneda local son absorbidos por USDC”?
¿China/Europa podrán mantener la entrada en el ámbito de RWA y pagos transfronterizos?
El dinero por defecto para liquidar con IA será una stablecoin en dólares, o una enrutación inteligente multimoneda.
quién gane la “capa de liquidación en cadena”,
Entonces quien posea eso tiene el poder de recaudar impuestos monetarios de la primera mitad del siglo XXI.
Epílogo: lo que la gente común debe ver, no solo las oportunidades
para los inversores, esto traerá:
nueva demanda de bonos del Tesoro de tramo corto
volatilidad de acciones concepto stablecoin
revalorización de RWA/finanzas blockchain
lógica de mantener oro a largo plazo
revalorización del “derecho de pago” de activos en renminbi
oportunidades en pagos transfronterizos, custodia, auditoría y tecnología de cumplimiento
pero para los países, esto es:
la soberanía monetaria se trasladó de las bóvedas del banco central a los teléfonos inteligentes y a los contratos inteligentes.
lo más inteligente del sistema de dólares 2.0 es:
No te obliga.
Te hace cambiar, por conveniencia, por evitar la inflación, o por cobrar un pago transfronterizo,
mantener activamente la riqueza en un “dólar digital” que EE. UU. pueda regular, congelar, auditar y convertir en bonos del Tesoro.