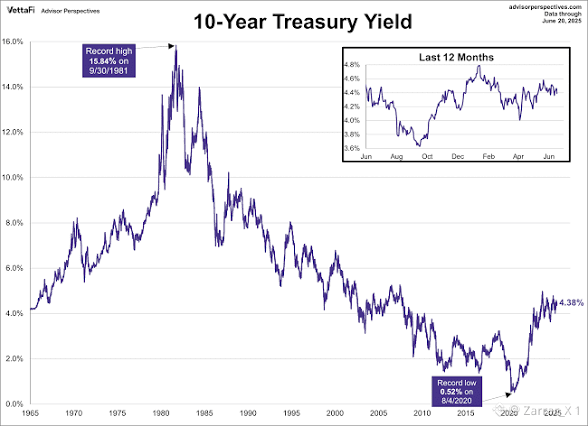
La divergencia entre un rendimiento del Tesoro a 10 años del 5,12% y el $BTC que vuelve a subir hacia los $86.000 pone de relieve dos fuerzas del mercado en competencia: la competencia de rendimientos macro frente a la absorción estructural en spot.
El Viento En Contra del Rendimiento: El alto punto de referencia libre de riesgo
Un rendimiento libre de riesgo del 5%+ normalmente actúa como una fuerza gravitacional sobre el capital especulativo:
– Coste del capital: Los gestores de activos institucionales se enfrentan a tasas mínimas más altas. Mantener activos que no generan rendimiento como el oro o Bitcoin conlleva un coste de oportunidad importante cuando la deuda soberana libre de riesgo rinde por encima del 5%.
– Apretón macro: La fortaleza persistente de los rendimientos a largo plazo refleja condiciones monetarias restrictivas y expectativas de inflación “pegajosas”, dejando a los mercados de riesgo más amplios vulnerables a una contracción brusca de liquidez.
El Contrapeso Cripto: Entradas Institucionales en Spot
A pesar de los altos rendimientos, el $BTC se mantiene firme cerca de
$86K debido a dinámicas de mercado distintas:
– Los ETF absorben la oferta: Los ETF de Bitcoin en spot registraron recientemente casi $1B en entradas netas en un solo día, absorbiendo la oferta de los exchanges más rápido de lo que los rendimientos macro pueden desincentivar el interés de los compradores.
– Cobertura del riesgo de carga de deuda soberana: A medida que crece la deuda nacional de EE. UU. y suben los rendimientos del Tesoro, un subconjunto de inversores institucionales ve el $BTC como una cobertura frente a la degradación a largo plazo del fiat, más que simplemente como un activo tecnológico de alta beta.
– Restablecimiento trimestral de opciones por $16B: Con una enorme concentración de posiciones de vencimiento de opciones alrededor de los strikes $86K–$90K, la cobertura gamma de los creadores de mercado de derivados está amortiguando la volatilidad y manteniendo el precio spot sostenido por encima de pisos estructurales clave.
=> Si el rendimiento a 10 años se mantiene anclado por encima del 5,10%, el Bitcoin eventualmente necesitará una demanda sostenida de ETF y una ruptura limpia por encima de la zona de oferta de $89.000–$90.000 para compensar la barrera del alto rendimiento libre de riesgo. Una caída por debajo de $82.000 señalaría que la competencia de rendimientos finalmente está alcanzando a las valoraciones de los activos de riesgo.
#Análisis del precio de BTC# #Perspectivas macro# #Cripto
El Viento En Contra del Rendimiento: El alto punto de referencia libre de riesgo
Un rendimiento libre de riesgo del 5%+ normalmente actúa como una fuerza gravitacional sobre el capital especulativo:
– Coste del capital: Los gestores de activos institucionales se enfrentan a tasas mínimas más altas. Mantener activos que no generan rendimiento como el oro o Bitcoin conlleva un coste de oportunidad importante cuando la deuda soberana libre de riesgo rinde por encima del 5%.
– Apretón macro: La fortaleza persistente de los rendimientos a largo plazo refleja condiciones monetarias restrictivas y expectativas de inflación “pegajosas”, dejando a los mercados de riesgo más amplios vulnerables a una contracción brusca de liquidez.
El Contrapeso Cripto: Entradas Institucionales en Spot
A pesar de los altos rendimientos, el $BTC se mantiene firme cerca de
$86K debido a dinámicas de mercado distintas:
– Los ETF absorben la oferta: Los ETF de Bitcoin en spot registraron recientemente casi $1B en entradas netas en un solo día, absorbiendo la oferta de los exchanges más rápido de lo que los rendimientos macro pueden desincentivar el interés de los compradores.
– Cobertura del riesgo de carga de deuda soberana: A medida que crece la deuda nacional de EE. UU. y suben los rendimientos del Tesoro, un subconjunto de inversores institucionales ve el $BTC como una cobertura frente a la degradación a largo plazo del fiat, más que simplemente como un activo tecnológico de alta beta.
– Restablecimiento trimestral de opciones por $16B: Con una enorme concentración de posiciones de vencimiento de opciones alrededor de los strikes $86K–$90K, la cobertura gamma de los creadores de mercado de derivados está amortiguando la volatilidad y manteniendo el precio spot sostenido por encima de pisos estructurales clave.
=> Si el rendimiento a 10 años se mantiene anclado por encima del 5,10%, el Bitcoin eventualmente necesitará una demanda sostenida de ETF y una ruptura limpia por encima de la zona de oferta de $89.000–$90.000 para compensar la barrera del alto rendimiento libre de riesgo. Una caída por debajo de $82.000 señalaría que la competencia de rendimientos finalmente está alcanzando a las valoraciones de los activos de riesgo.
#Análisis del precio de BTC# #Perspectivas macro# #Cripto