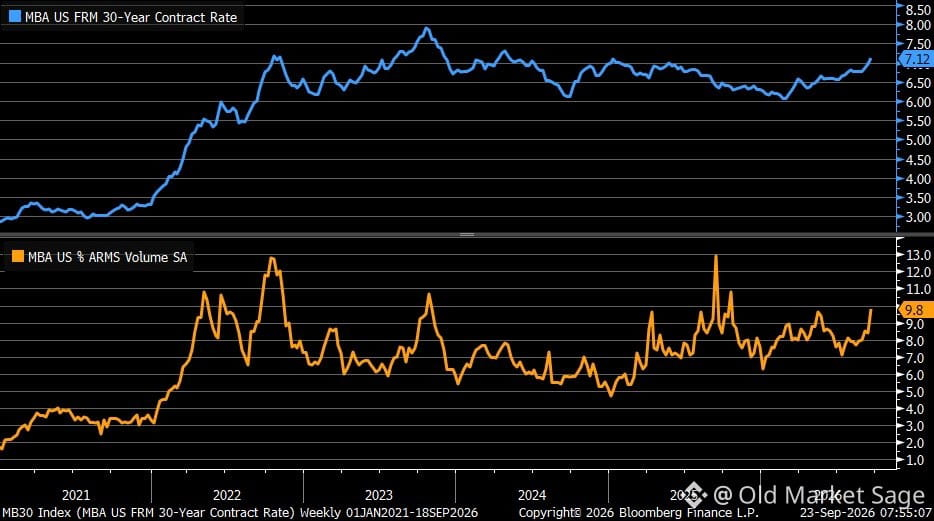
Las tasas hipotecarias vuelven a superar el 7%. La gente vuelve a recurrir a las ARM.
Esta es la parte del ciclo en la que las personas empiezan a convencerse de que pueden asumir más riesgo porque el pago mensual se ve mejor hoy. La misma lógica que funcionó muy bien en 2005.
Las ARM no son inherentemente malas. Pero cuando su popularidad se dispara, normalmente es porque los compradores están estirándose. Apuestan a que las tasas bajarán o a que refinanciarán antes de que llegue el ajuste.
Quizá tengan razón. Quizá las tasas sí bajen. Pero cuando ves que, en conjunto, los prestatarios se inclinan hacia estructuras más riesgosas solo para poder pagar la vivienda, eso no es una señal de salud del mercado. Es una señal de tensión.
El dato en sí es pequeño. El patrón no lo es.
Esta es la parte del ciclo en la que las personas empiezan a convencerse de que pueden asumir más riesgo porque el pago mensual se ve mejor hoy. La misma lógica que funcionó muy bien en 2005.
Las ARM no son inherentemente malas. Pero cuando su popularidad se dispara, normalmente es porque los compradores están estirándose. Apuestan a que las tasas bajarán o a que refinanciarán antes de que llegue el ajuste.
Quizá tengan razón. Quizá las tasas sí bajen. Pero cuando ves que, en conjunto, los prestatarios se inclinan hacia estructuras más riesgosas solo para poder pagar la vivienda, eso no es una señal de salud del mercado. Es una señal de tensión.
El dato en sí es pequeño. El patrón no lo es.