【CJ notas de market making 10/14】
El riesgo que más fácilmente se pasa por alto en LP no es cuánto estás temporalmente en pérdidas en el libro, sino que el precio ya salió del rango. La “piscina” (pool) deja de generar comisiones (Fee), pero tú sigues esperando que vuelva con la lógica original.
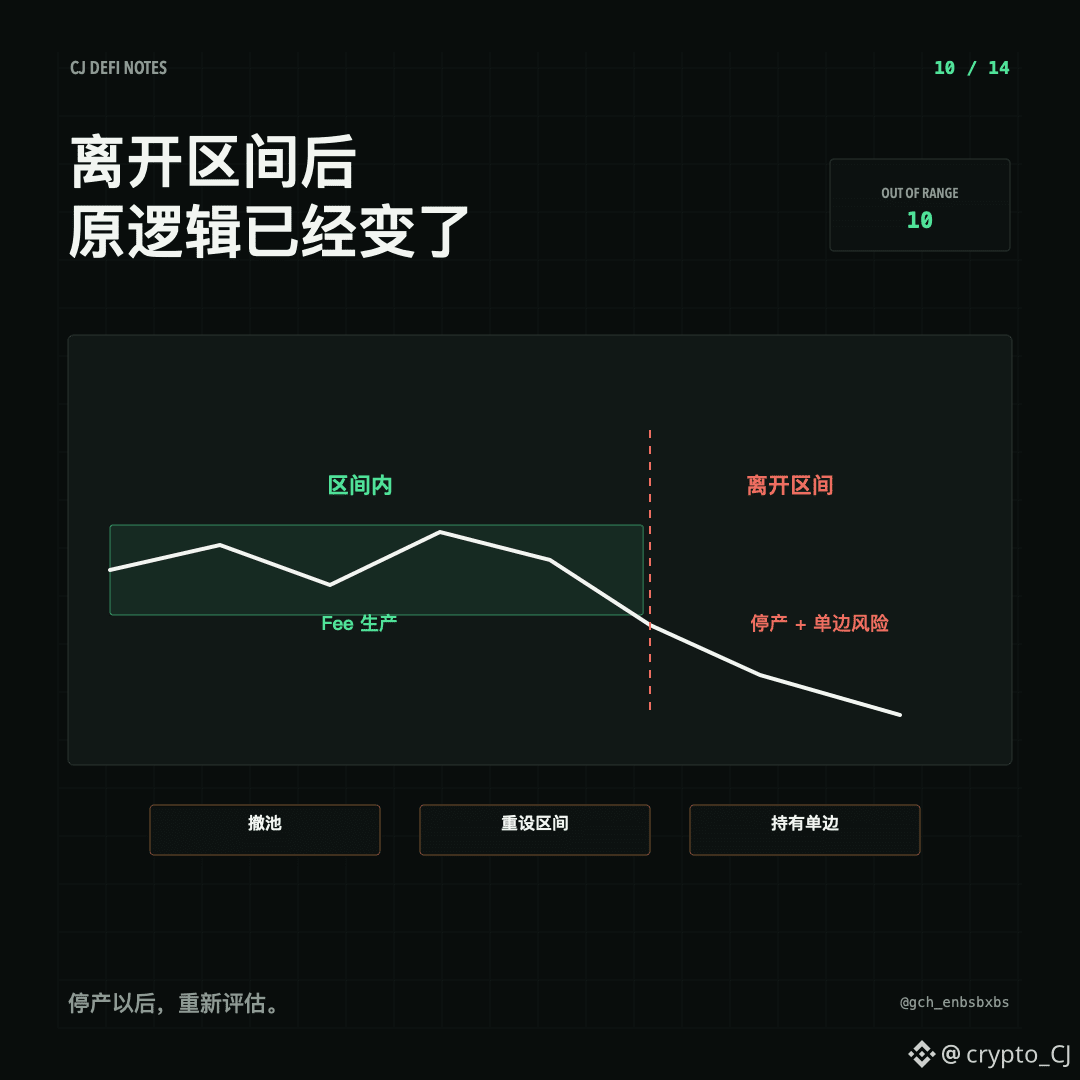
Mientras el precio está dentro del rango, vas rotando la posición de un activo a otro y, a la vez, ganas comisiones. Cuando el precio se sale del rango por completo, la posición normalmente ya está cerca de ser unilateral: o te quedan sobre todo monedas (coins) o te quedan sobre todo U. En ese momento, seguir manteniendo asume principalmente el riesgo de precio en una sola dirección, y el supuesto original de “cubrir IL con Fee” ya cambió.
Antes de entrar, hay que hacer pruebas de estrés: si el precio sale del rango dentro de una hora, un día o un tiempo predefinido, ¿las Fee ya ganadas pueden cubrir las pérdidas y el costo de salir? Si no pueden, esa posición no era lo bastante segura desde el inicio. Cuando el precio sale del rango, hay tres opciones: retirar el pool, volver a definir el rango o seguir manteniendo un activo en modo unilateral. Cuál elijas debe volver a tu判断/criterio inicial sobre la dirección y tu intención de mantener; no puedes asumir que va a esperar “muerto” (darlo por hecho sin más).
Lo más problemático no es que el precio salga del rango, sino que no preparaste acciones para ese día. Después de que se detiene la producción, usar el APR histórico para consolarte ya no tiene sentido.
Próximo artículo: ¿por qué el reequilibrio automático puede amplificar el problema?
#DeFi #LP風控
El riesgo que más fácilmente se pasa por alto en LP no es cuánto estás temporalmente en pérdidas en el libro, sino que el precio ya salió del rango. La “piscina” (pool) deja de generar comisiones (Fee), pero tú sigues esperando que vuelva con la lógica original.
Mientras el precio está dentro del rango, vas rotando la posición de un activo a otro y, a la vez, ganas comisiones. Cuando el precio se sale del rango por completo, la posición normalmente ya está cerca de ser unilateral: o te quedan sobre todo monedas (coins) o te quedan sobre todo U. En ese momento, seguir manteniendo asume principalmente el riesgo de precio en una sola dirección, y el supuesto original de “cubrir IL con Fee” ya cambió.
Antes de entrar, hay que hacer pruebas de estrés: si el precio sale del rango dentro de una hora, un día o un tiempo predefinido, ¿las Fee ya ganadas pueden cubrir las pérdidas y el costo de salir? Si no pueden, esa posición no era lo bastante segura desde el inicio. Cuando el precio sale del rango, hay tres opciones: retirar el pool, volver a definir el rango o seguir manteniendo un activo en modo unilateral. Cuál elijas debe volver a tu判断/criterio inicial sobre la dirección y tu intención de mantener; no puedes asumir que va a esperar “muerto” (darlo por hecho sin más).
Lo más problemático no es que el precio salga del rango, sino que no preparaste acciones para ese día. Después de que se detiene la producción, usar el APR histórico para consolarte ya no tiene sentido.
Próximo artículo: ¿por qué el reequilibrio automático puede amplificar el problema?
#DeFi #LP風控