


Original|Odaily Diario de la Estrella del Planeta ( @OdailyChina )
Autor|Wenser ( @wenser 2010 )
¿Se convertirá Avalanche en la red blockchain oficial de tokenización de la bolsa Nasdaq? (del holding ICE )
La semana pasada, Cooper, presidente de Ava Labs, afirmó públicamente que la Bolsa de Nueva York ha estado probando la tecnología de Avalanche durante el año pasado y evaluando rutas viables para integrarla en los sistemas de negociación existentes; actualmente ambas partes ya han establecido una relación de cooperación, pero la NYSE aún no ha confirmado de manera definitiva si elegirá Avalanche como la blockchain de su plataforma de valores tokenizados. Por su parte, ICE dijo que la cooperación entre ambos es estrecha, y que la cadena Avalanche cumple con múltiples necesidades, pero por el momento ninguna de las dos partes ha anunciado que haya elegido a la otra.
En enero de este año, la Bolsa de Nueva York anunció su intención de lanzar un sistema de plataformas de negociación de acciones estadounidenses y ETF tokenizados y de liquidación on-chain; en agosto, la matriz de la NYSE, ICE, invirtió además en tZERO y lo eligió como socio de plataforma.
A medida que la SEC de EE. UU. abrió políticas de exención a la innovación para plataformas de negociación de acciones tokenizadas, el nuevo foco de la competencia entre cadenas públicas también se desplazó hacia la integración con plataformas tradicionales de liquidez en el mercado financiero.
Por qué ICE mira a Avalanche: fortaleza técnica, ventajas regulatorias y casos maduros
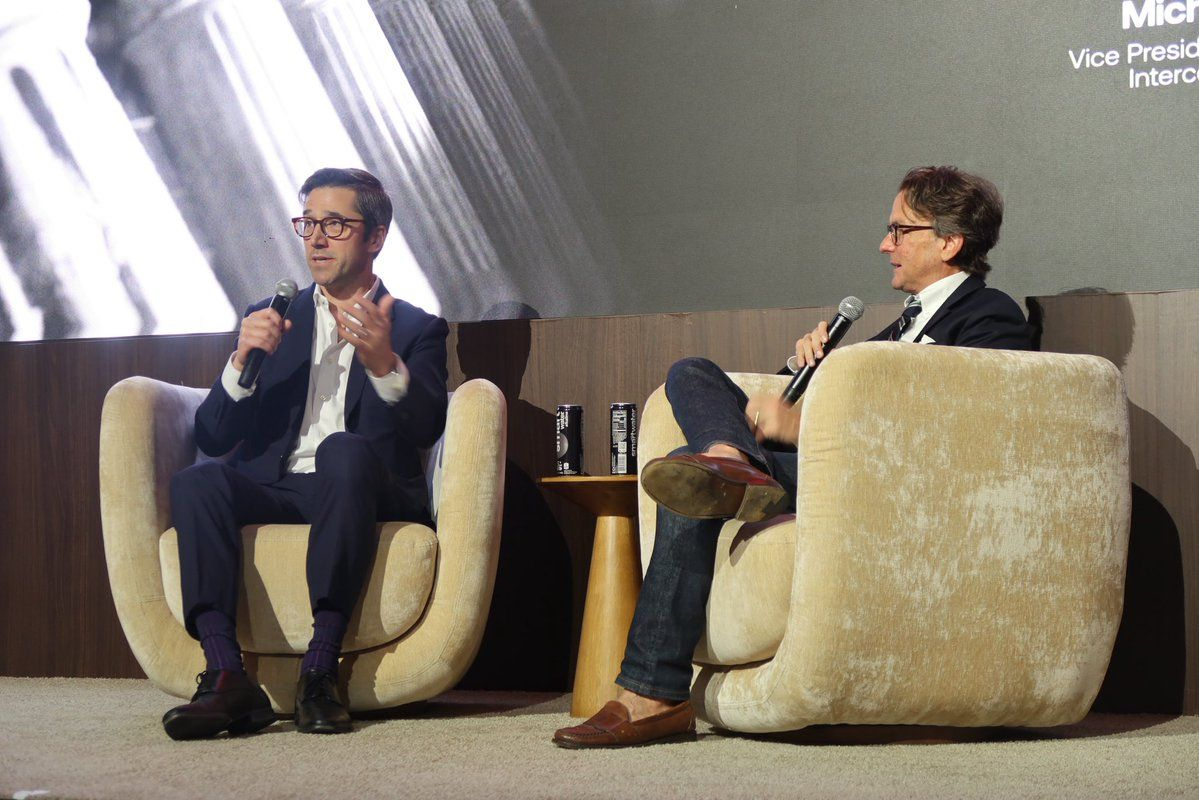
En el Avalanche Summit celebrado la semana pasada, Michael Blaugrund, responsable de la planificación estratégica de ICE, señaló que durante el proceso de evaluación de plataformas blockchain la empresa “mantiene un acoplamiento estrecho” con el equipo de Avalanche, y que “Avalanche cumple con nuestros requisitos en muchos aspectos”.
Y, considerando la información existente en conjunto, la razón principal por la que la cadena Avalanche se convirtió en el mayor “posible socio” de ICE es, sobre todo, por 3 motivos:
En primer lugar, la sólida fortaleza técnica acumulada por la cadena Avalanche.
Como una blockchain pública de larga trayectoria, Avalanche cuenta con cierta acumulación en rendimiento de la red, soporte de carteras institucionales, interoperabilidad y capacidad de conexión con la infraestructura bursátil existente. Además, su costo promedio por transacción es extremadamente bajo, normalmente alrededor de 0.001–0.02 dólares.
En segundo lugar, están las ventajas de cumplimiento normativo de la cadena Avalanche.
Además de la ventaja innata de las empresas en territorio estadounidense, a diferencia de otras cadenas públicas abiertas, la cadena Avalanche permite que las instituciones integren directamente reglas de cumplimiento a nivel de protocolo y, al mismo tiempo, conserve la interoperabilidad con un ecosistema más amplio. Entre estas funciones se incluyen listas blancas de usuarios y de operaciones, controles de permisos para validadores, control de despliegue de contratos, aislamiento y control autónomo, marcos institucionales Evergreen, y el equilibrio entre privacidad y auditoría. En pocas palabras, las instituciones pueden adoptar con flexibilidad, siempre que se cumplan los requisitos de cumplimiento regulatorio. Ejemplos como los ETF sobre tokens de Avalanche y los productos spot de bolsa lanzados previamente por empresas como VanEck, Bitwise y Grayscale también reflejan esa rigurosidad regulatoria.
En tercer lugar, está el caso maduro de la cadena Avalanche.
Las monedas estables en Wyoming (EE. UU.), la propiedad vehicular del DMV en California (EE. UU.), el primer stablecoin respaldado por won surcoreano KRW1 lanzado por el proveedor surcoreano de custodia de criptoactivos BDACS, la plataforma multi-token basada en Avalanche impulsada por el gigante de pagos japonés TIS, el sistema de identificación digital UAE PASS desarrollado por Emiratos Árabes Unidos con base en Avalanche, el registro on-chain de activos por 2.7 mil millones de dólares en la plataforma de tokenización de valores japonesa Progmat, la plataforma de valores tokenizados montada por Hanwha Investment Securities basada en Avalanche; todos estos proyectos se ejecutan en la cadena Avalanche y cumplen los requisitos de regulación local. En cuanto a casos ya maduros, los resultados de Avalanche son sobresalientes.
El camino del acuerdo entre la bolsa de valores y la blockchain pública: no es cuestión de quién es más fuerte que el otro, sino de que ambos se necesitan
En el mismo evento, Cooper, presidente de Ava Labs, señaló que en el próximo año se espera que algunos centros de negociación de valores empiecen a ofrecer servicios de trading las 24 horas de lunes a viernes.
“¿Será una bolsa principal? ¿Será de las bolsas de valores con mayor escala a nivel global? ¿Como la Bolsa de Valores de Londres, la Bolsa de Nueva York, la Chicago Mercantile Exchange de ese tipo? No estoy seguro”, dijo, “hay muchas bolsas de valores con un tamaño menor que se están encargando de demostrar con fuerza, a nivel mundial, su capacidad de atraer, para atraer liquidez e integrarse”.
Se ve claramente que, en cierto grado, introducir redes de blockchain públicas y lanzar plataformas tokenizadas ya es un consenso entre muchas bolsas de valores. Después de todo, construir una red blockchain desde cero no solo implica problemas técnicos y costos de tiempo; en comparación con aprovechar la oportunidad adicional que ofrece la integración de un ecosistema maduro de blockchain, el enfoque “desde cero” no compensa. Incluso un gigante como la plataforma de corretaje Robinhood, conocida como empresa de valores, no eligió construir su propia red blockchain desde cero, sino que se apoyó en la base técnica de la red L2 del ecosistema Ethereum para lanzar la Robinhood Chain, hoy sustentada por un doble pilar: activos RWA y monedas Meme.
Para la gran cantidad de redes de cadenas públicas, la zona de confort del mercado nativo cripto ya no puede sostener una visión todavía más ambiciosa ni un desarrollo más a largo plazo. Si quieren seguir obteniendo más usuarios, mayor volumen de operaciones y proyectos de construcción de ecosistemas, solo pueden buscar una transformación y colaboración hacia sistemas y marcos más grandes. Las bolsas tradicionales de valores, naturalmente, son su mejor opción.
Especialmente las principales bolsas de EE. UU., como la NYSE y Nasdaq: su volumen de operaciones, liquidez y mercado de usuarios son el gran pastel que la industria cripto-blockchain anhela. En un futuro cercano, a medida que las plataformas de tokenización de acciones pasen las auditorías de las entidades regulatorias, las redes de liquidación y negociación finalmente seleccionadas por las bolsas tradicionales lograrán un desarrollo de salto gracias al aval de su marca. En comparación, hoy, el TVL de varios ecosistemas que se contabiliza en el mercado cripto no es más que “una pequeña cosa” frente a algo mucho mayor.
En comparación con los relatos anteriores sobre solicitudes de ETF, empresas cotizadas y compañías de la tesorería, el próximo relato a nivel institucional que impulse el desarrollo de la industria cripto quizá solo pueda decidirse mediante el sistema de socios introducido a través de las bolsas tradicionales de valores. En este punto, la reforma regulatoria que será impulsada en paralelo por instituciones como la SEC y la CFTC de EE. UU. podría hacer que el mercado cripto alcance su segunda curva de crecimiento, y que la oportunidad de un estallido a escala de billones de dólares se materialice de verdad.
Lecturas recomendadas
La SEC de EE. UU. abre la “caja de Pandora”: la negociación de acciones tokenizadas en cadena se pone en marcha oficialmente
Se materializa la “exención de innovación” de la SEC de cinco años: ¿quién obtiene los billetes para acciones estadounidenses tokenizadas?