

Por qué la piscina más profunda no es automáticamente la de mayor rendimiento, y por qué los LP deberían comparar el volumen, la liquidez, las comisiones, el enrutamiento y el riesgo en conjunto.
La concentración de liquidez afecta los rendimientos de los LP porque las comisiones de trading se obtienen dentro de pools específicos, no en todo el mercado de un token. Si la mayor parte de la actividad de intercambio y la liquidez se concentran en un solo pool, ese pool puede ofrecer una ejecución más profunda y atraer más volumen enrutado. Al mismo tiempo, cada proveedor adicional de liquidez reduce el porcentaje de participación de cada proveedor existente.
Eso crea una tensión importante. Un pool grande puede generar muchísimas más comisiones en total, pero dividirlas entre mucho más capital. Un pool más pequeño puede darte una mayor participación, pero podría recibir muy poco volumen de trading para que esa ventaja sea útil.
Para un proveedor de liquidez en STON.fi, entonces la pregunta no es simplemente, “¿Qué pool tiene el mayor TVL?”. Una mejor pregunta es, “¿Cuánto volumen que genera comisiones está manejando este pool en relación con la liquidez que compite por esas comisiones?”.
La concentración de liquidez cambia dos cosas a la vez
Aquí, “concentración de liquidez” significa la distribución de capital entre pools de liquidez separados o fuentes de liquidez. No debe confundirse con la liquidez concentrada por rangos, donde un LP elige un intervalo de precios específico.
Imagina un mercado de tokens donde $10 millones de liquidez podrían distribuirse teóricamente de dos maneras.
En el primer caso, $9 millones están en el Pool A y $1 millón está en el Pool B. La liquidez está altamente concentrada.
En el segundo caso, cada pool tiene $5 millones. La liquidez está fragmentada de forma más uniforme.
Desde la perspectiva de un trader, el Pool A en el primer escenario puede ser atractivo porque las reservas más profundas generalmente significan que un swap grande mueve menos el precio del pool. Sin embargo, desde la perspectiva de un LP, una liquidez más profunda significa que compite más capital por cada dólar de comisiones.
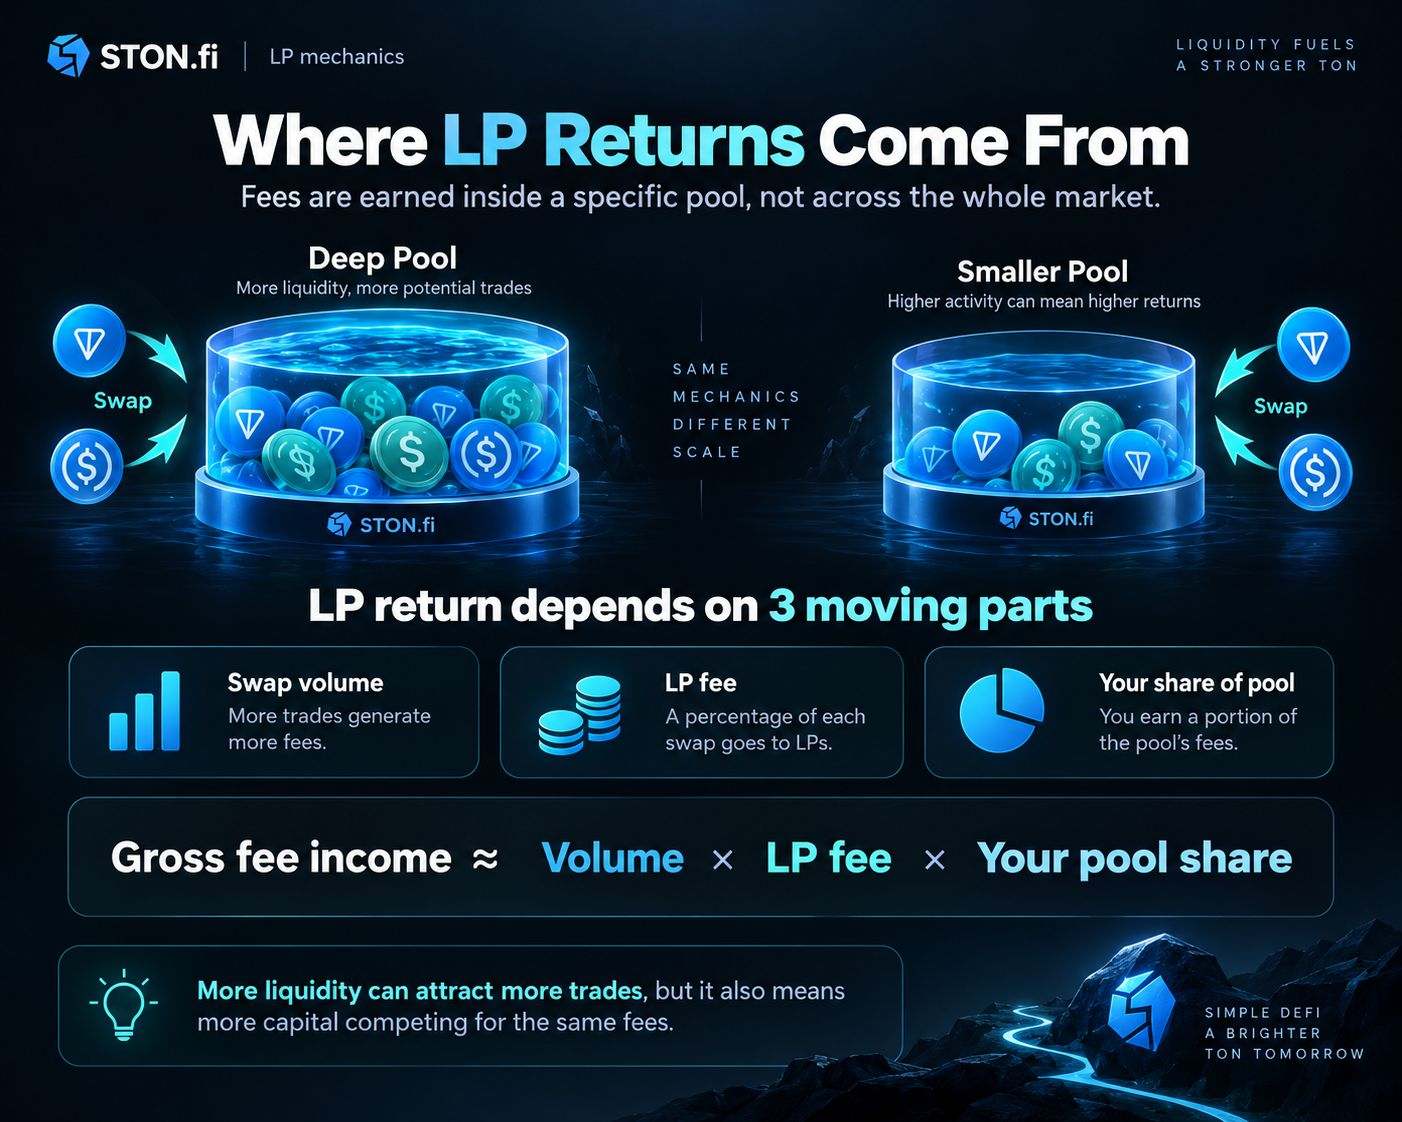
STON.fi describe la misma relación básica de comisiones a nivel de pool individual: las recompensas de LP dependen del volumen de swaps, la comisión de LP y tu participación en el pool. Su documentación también señala que el TVL, el volumen de swaps y el APR deben considerarse juntos en lugar de usar cualquier métrica en aislamiento.
La relación básica se puede simplificar como:
Tu ingreso bruto por comisiones ≈ Volumen del swap del pool × tasa de comisión de LP × tu participación en la liquidez del pool
Esa ecuación explica inmediatamente por qué el TVL por sí solo no puede decirte si una posición de LP es atractiva.
Un pool más profundo puede ser excelente para traders mientras se vuelve cada vez más competitivo para los LP.
El ratio que importa más que el TVL bruto
Supón que tu capital representa aproximadamente la misma proporción del valor económico del pool que su participación en la liquidez total.
Entonces:
La participación de tu pool ≈ tu liquidez / liquidez total del pool
Sustituyendo eso en la ecuación de comisiones se obtiene un modelo simplificado útil:
Tu ingreso por comisiones ≈ Volumen × comisión de LP × tu liquidez / liquidez del pool
Para el mismo tamaño de depósito y tasa de comisión, la relación crítica se convierte en:
Volumen / Liquidez
Esto es esencialmente una medida de utilización de capital. Te dice cuánta actividad de trading está pasando por cada unidad de liquidez.
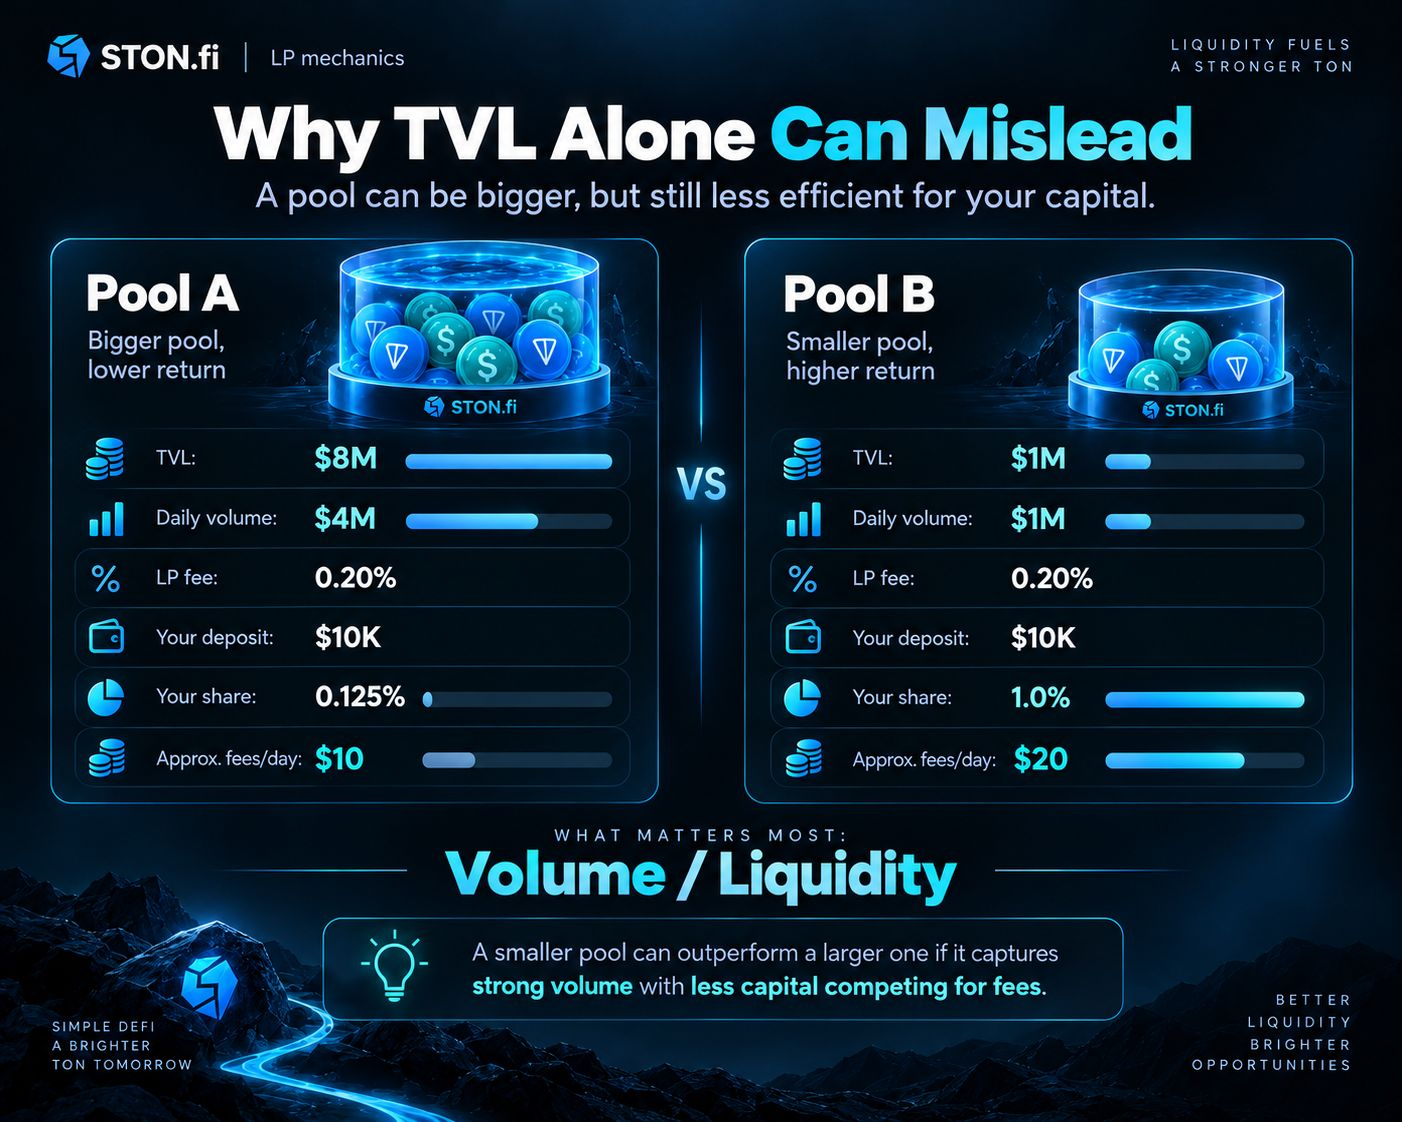
Considera un ejemplo hipotético.
El Pool B te da ocho veces el porcentaje de propiedad, pero el Pool A genera diez veces más ingresos por comisiones para el mismo depósito en este ejemplo.
Ahora cambia solo el volumen diario del Pool B de $50.000 a $1 millón. Sus LPs recibirían colectivamente cerca de $2.000 por día con una comisión de LP de 0,20%. Una participación del 1% correspondería a cerca de $20.
De repente, el pool más pequeño genera el doble de ingresos hipotéticos por comisiones del Pool A para la misma posición de $10.000.
La lección no es que los pools pequeños sean mejores ni que los pools grandes sean mejores. Lo que importa es la relación entre el volumen enrutado y el capital que suministra ese volumen.
Por qué la liquidez concentrada puede atraer aún más trading
La distribución de liquidez también afecta el lado de traders del mercado.
STON.fi utiliza pools de automated market maker en los que las reservas de tokens determinan la ejecución. Su modelo AMM estándar se basa en la familiar relación de producto constante, mientras que el protocolo también admite otros tipos de pools como Stableswap, pools de producto constante ponderado y pools de Stableswap ponderado.
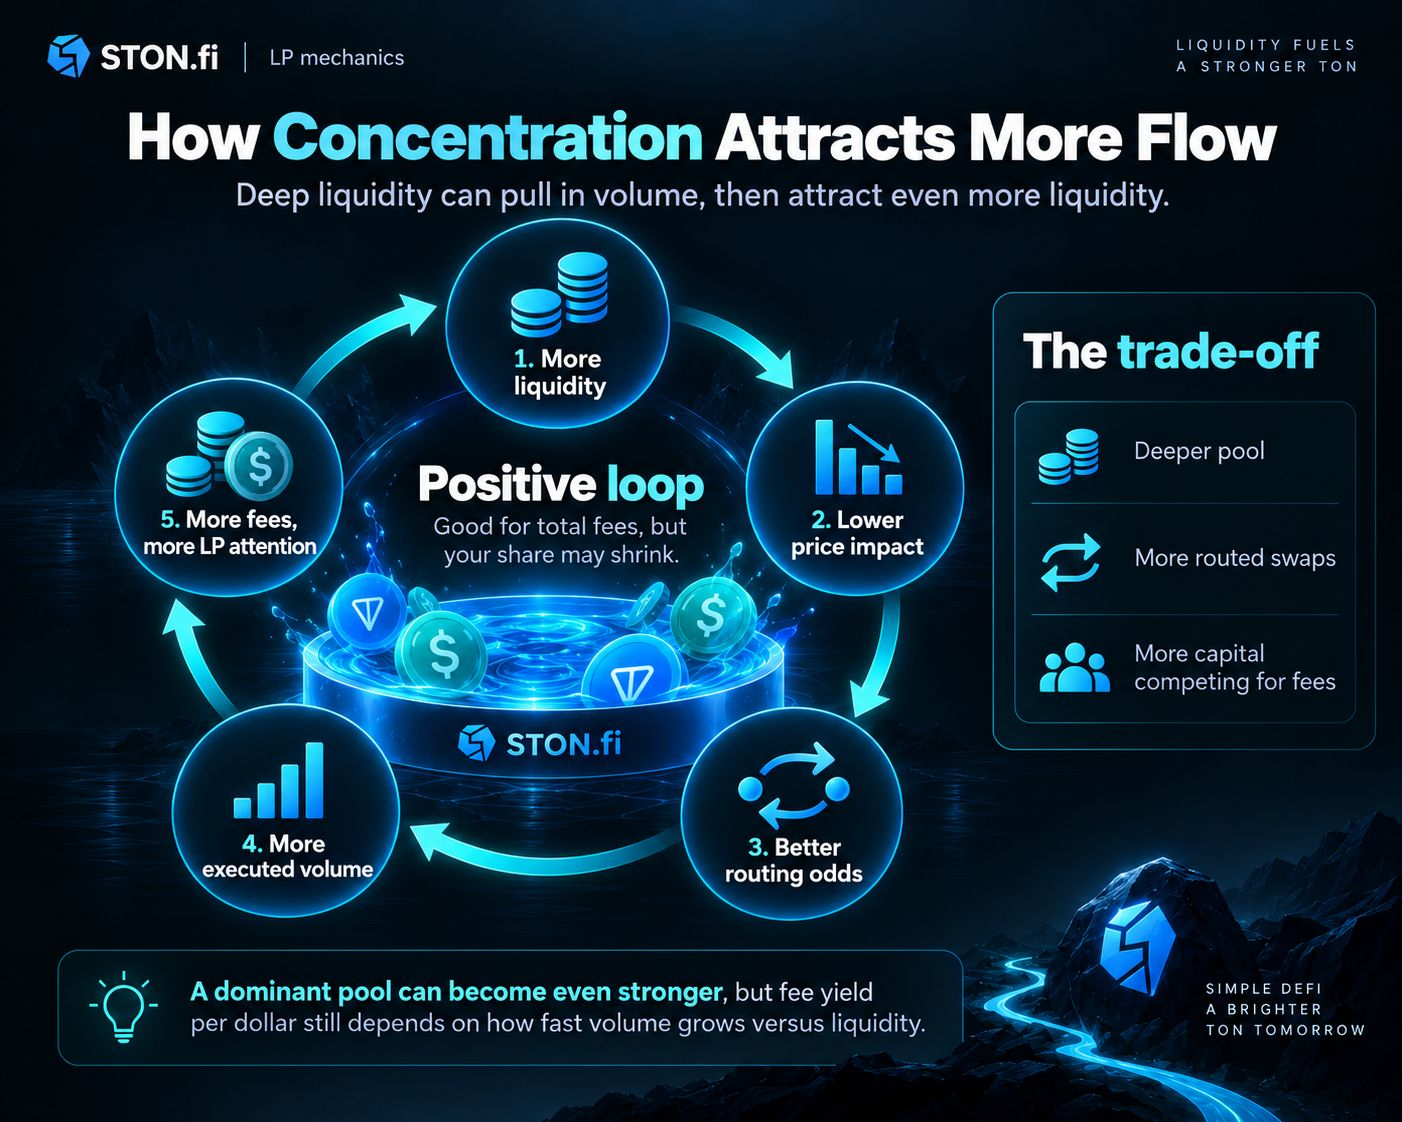
Cuando un pool adecuado se vuelve mucho más profundo que las alternativas, una operación determinada a menudo genera menos impacto en el precio allí que en un pool más delgado, siempre que todo lo demás sea igual.
Eso puede crear un ciclo de retroalimentación:
Más liquidez puede mejorar la ejecución para los traders.
Una mejor ejecución puede hacer que esa fuente de liquidez sea más competitiva cuando se comparan rutas.
Más volumen ejecutado puede generar más comisiones totales.
Una actividad de comisiones fuerte puede atraer capital adicional de LP.
La distribución de liquidez también afecta el lado de traders del mercado.
La infraestructura Omniston de STON.fi hace que el enrutamiento sea especialmente relevante en esta discusión. La documentación oficial indica que Omniston agrega liquidez de múltiples fuentes y busca rutas y cotizaciones favorables en lugar de exigir que quien hace el swap elija manualmente cada fuente de liquidez subyacente.
Para los LP, esto significa que la demanda de trading disponible no necesariamente se divide de forma uniforme entre pools solo porque esos pools existan. Un pool tiene que seguir siendo útil para la ejecución.
La liquidez profunda ayuda con eso, pero la profundidad es solo un factor. La curva del pool, las comisiones, las reservas actuales, el tamaño del trade y las cotizaciones competidoras pueden afectar cuál ruta es atractiva.
Más liquidez puede reducir tu rendimiento de comisiones
Hay un efecto sutil que a veces los LP no notan.
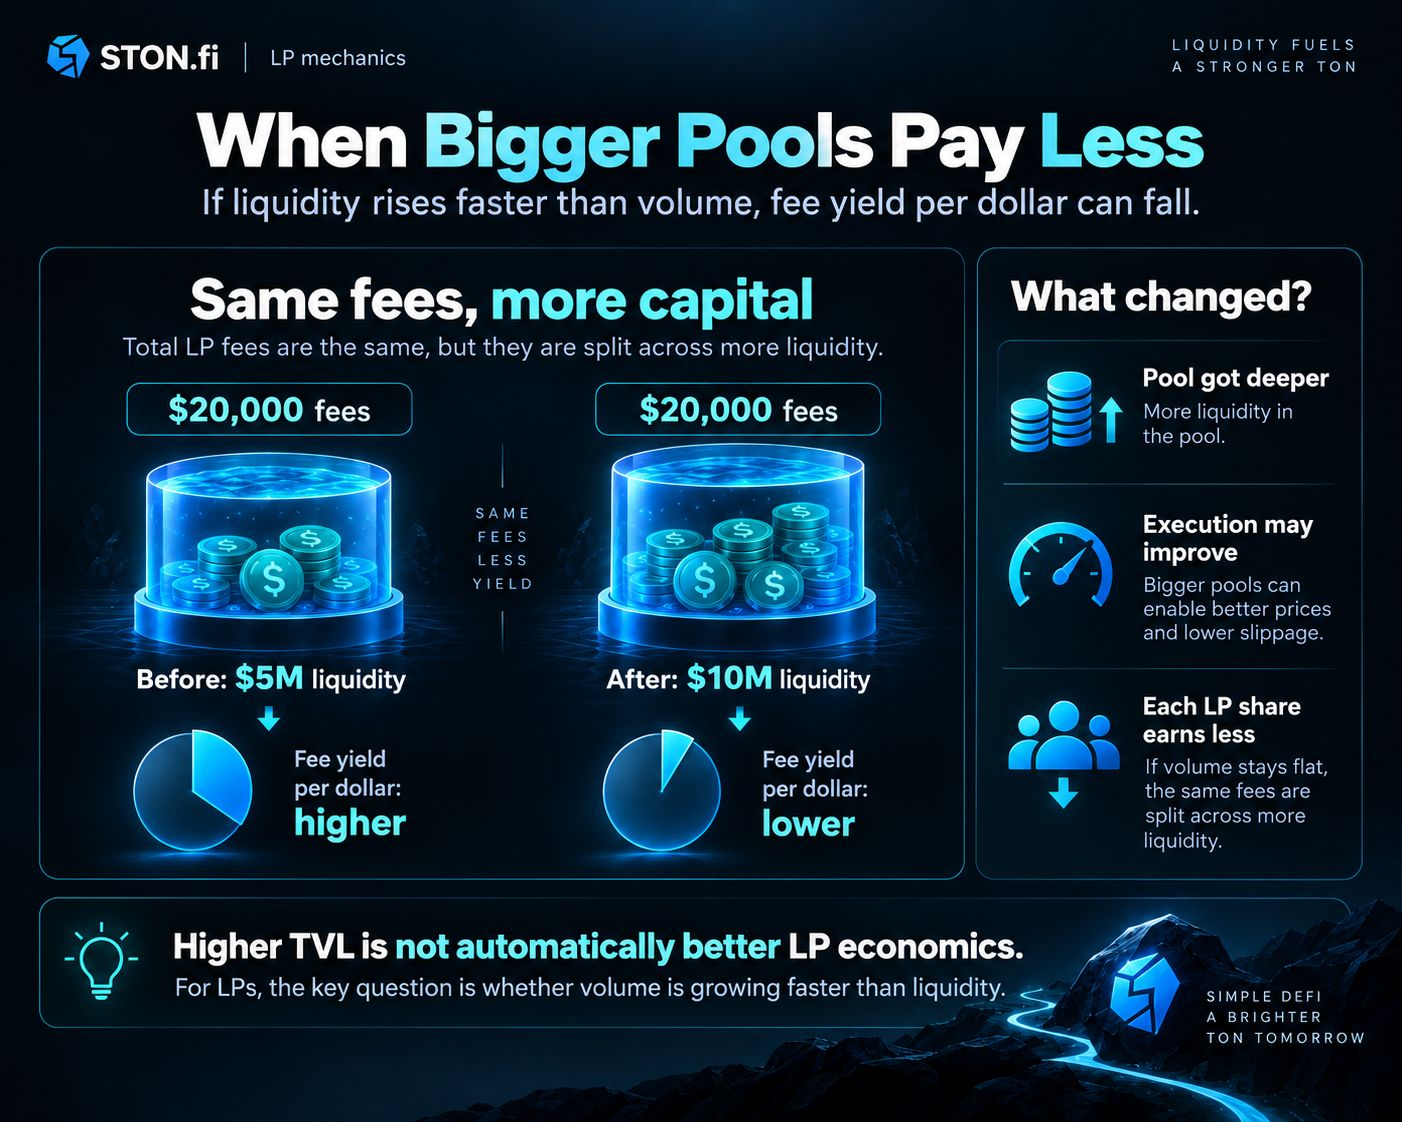
Supón que un pool genera $20.000 en comisiones de LP durante un periodo dado mientras mantiene $5 millones de liquidez. Si la actividad de trading se mantiene sin cambios pero la liquidez crece a $10 millones, el mismo pool de comisiones ahora se divide entre el doble de capital.
El pool se volvió más profundo y probablemente más útil para traders, pero el ingreso por comisiones por dólar de liquidez cayó aproximadamente a la mitad.
Por eso, un número de TVL en aumento no debería interpretarse automáticamente como una mejora de la economía para LP.
La situación inversa también puede ocurrir. El volumen de trading puede crecer más rápido que el TVL. Si la liquidez de un pool crece un 20% mientras su volumen generador de comisiones se duplica, la productividad de comisiones por dólar de capital puede mejorar a pesar de una mayor competencia entre LP.
Trabajos académicos sobre fragmentación de liquidez en AMM también han encontrado que la liquidez y el volumen de trading no necesariamente aumentan de forma proporcional. La investigación que compara la asignación de liquidez entre venues de AMM ha mostrado que el capital puede quedar relativamente sobreabastecido en algunos pools mientras que otros venues ofrecen condiciones de recompensa diferentes.
Para un LP, la pregunta útil entonces no es “¿Está subiendo el TVL?”
Es:
¿La actividad de trading relevante crece más rápido o más lento que la liquidez que compite por ella?
La fragmentación no es automáticamente mala para los LP
Desde la perspectiva de un trader, la liquidez fragmentada a menudo suena poco deseable porque dividir las reservas puede reducir la profundidad disponible en cualquier pool individual.
Para los LP, el resultado es más complicado.
Imagina dos pools que atienden una demanda económica similar. El pool dominante captura la mayoría de los swaps, pero también atrae una cantidad enorme de liquidez. El pool más pequeño recibe menos volumen, pero muy poco capital compite por esas comisiones.
Si la reducción de liquidez competidora es mayor que la reducción del volumen de trading, el pool más pequeño podría, en teoría, producir un mayor retorno bruto de comisiones por dólar depositado.
Esa oportunidad puede desaparecer rápidamente. Los retornos mostrados más altos pueden atraer capital, lo que incrementa el TVL y diluye a los LP existentes. Las condiciones de enrutamiento pueden cambiar. Otro pool puede volverse más competitivo. La demanda de trading puede moverse a otra parte.
Por lo tanto, la fragmentación puede producir diferencias temporales en la eficiencia del capital sin crear una ventaja garantizada.
Esta es una de las razones por las que el APR necesita contexto. STON.fi indica que el APR del pool es una estimación derivada de la actividad reciente y puede cambiar rápidamente. El protocolo recomienda examinar el TVL y el volumen de swaps junto con el APR en lugar de tratar la tasa mostrada como un retorno futuro garantizado.
Un APR reciente muy alto puede simplemente describir un periodo en el que pasó un volumen considerable a través de una cantidad relativamente pequeña de liquidez.
Si más LP responden depositando capital, la tasa futura puede ser muy diferente.
El rendimiento por comisiones es solo un lado del retorno de un LP
La relación volumen-a-liquidez ayuda a comparar la generación bruta de comisiones, pero no es una medida completa de la rentabilidad para LP.
Una posición de LP también cambia la composición a medida que los traders interactúan con el pool. Si los precios relativos de mercado de los dos activos divergen, la actividad de arbitraje cambia las cantidades mantenidas por el pool.
Eso crea pérdida impermanente en comparación con simplemente mantener los activos originales. Las comisiones pueden compensar parte o toda esa diferencia en algunos periodos, pero no hay garantía. STON.fi identifica explícitamente la pérdida impermanente y la volatilidad de activos como riesgos que deben evaluarse al comparar pools.
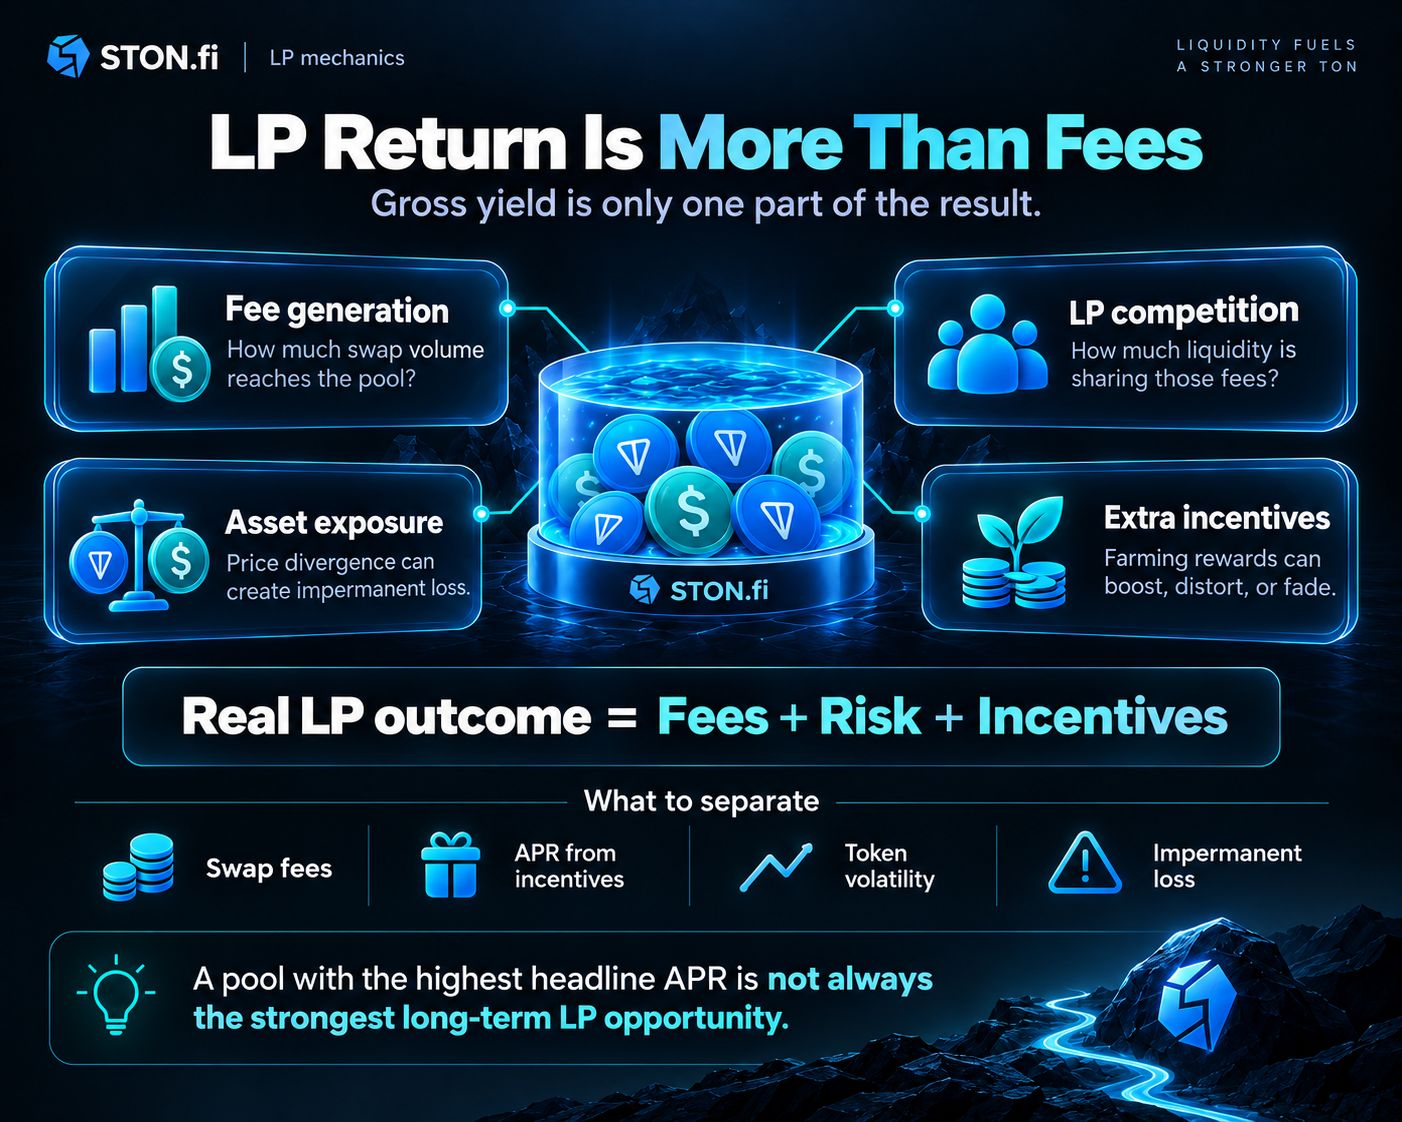
Por lo tanto, separa al menos cuatro variables al comparar oportunidades de LP:
Generación de comisiones: ¿cuánto volumen elegible de swap realmente llega al pool?
Competencia entre LP: ¿cuánta liquidez está compartiendo esas comisiones?
Exposición a activos: ¿cómo podrían cambiar los precios relativos de los dos activos del pool?
Incentivos adicionales: ¿el retorno mostrado está impulsado en parte por un farm u otro programa de recompensas, en lugar de solo comisiones de swap?
El cuarto punto es especialmente importante. STON.fi distingue la provisión ordinaria de liquidez del farming. Las comisiones de LP provienen de los swaps, mientras que el farming puede añadir incentivos de tokens separados mediante un contrato de recompensas. Esos incentivos pueden cambiar de forma independiente de la actividad de trading del pool subyacente.
Por lo tanto, un pool con la tasa de recompensa mostrada más alta no necesariamente es el pool que produce el mayor rendimiento sostenible de comisiones por swaps.
Siguiendo la concentración de liquidez en STON.fi
STON.fi ofrece varias señales útiles para examinar este problema directamente.
Su interfaz expone estadísticas del pool, incluyendo TVL, volumen de swaps, APR, saldos y otros parámetros específicos del pool. Para análisis más profundo, la DEX API también expone listados de pools, datos de pools individuales, estadísticas de pools, mercados y un endpoint para recuperar pools asociados con un par de tokens. La API puede distinguir pools V2, mientras que la documentación de STON.fi confirma que los pools V1 anteriores siguen existiendo junto con la generación actual V2.
Eso significa que un LP debería pensar a nivel de pool en lugar de asumir que un par de tokens está representado por un único “bucket” universal de liquidez.
Considera un flujo de trabajo práctico. Te interesa proporcionar liquidez a un par en particular y descubres más de una venue de liquidez relevante o configuración de pool.
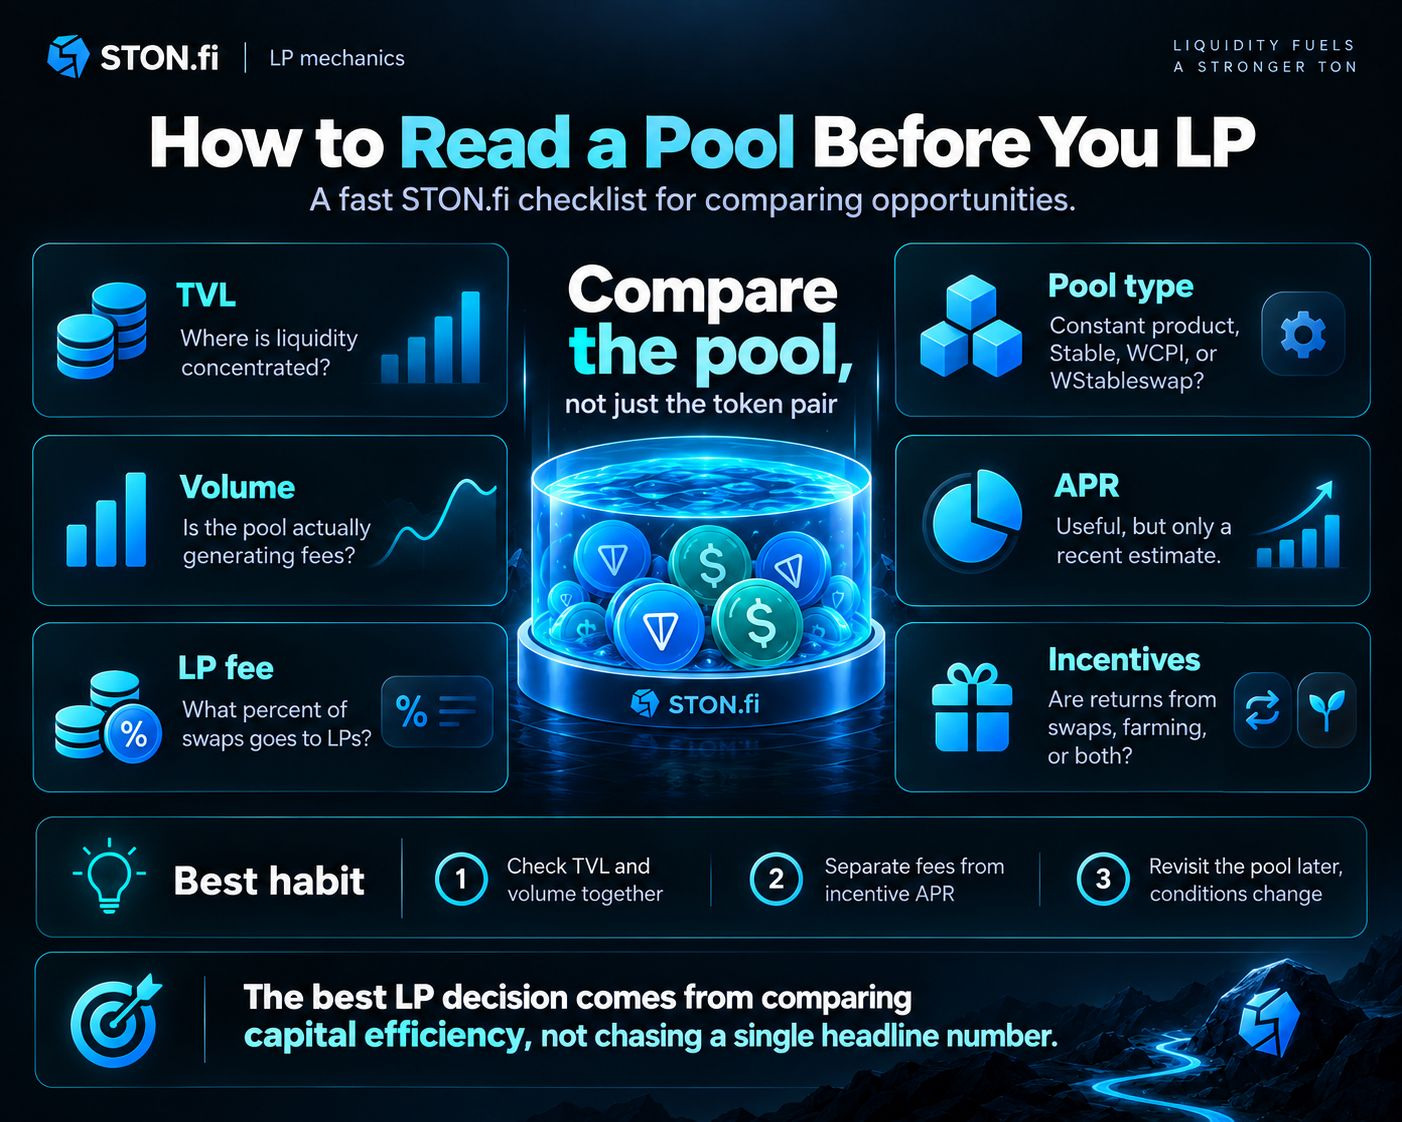
Primero, compara el TVL. Esto te dice dónde está concentrado el capital en este momento.
A continuación, compara la actividad reciente de swaps. Un pool con el doble del TVL pero diez veces del volumen relevante puede estar usando el capital con mucha más intensidad.
Luego revisa la comisión de LP. STON.fi dice que la comisión típica de LP es el 0,2% del volumen de swaps, pero la comisión exacta puede variar por pool. Los smart contracts V2 almacenan la comisión de LP como un parámetro del pool, y STON.fi recomienda comprobar la comisión real para el par seleccionado en lugar de asumir que todos los pools usan el mismo valor.
Después, identifica el tipo de pool. Los pools de Constant Product, Stable, WCPI y WStableswap no tienen un comportamiento de precios idéntico. Por lo tanto, comparar el TVL entre pools sin considerar sus curvas puede dar una imagen engañosa de la profundidad de mercado útil.
Por último, pregúntate dónde se enrutan realmente las operaciones. STON.fi señala que Omniston puede elegir rutas eficientes a través de los pools disponibles para los usuarios de swaps. Un pool que se ve atractivo en aislamiento todavía necesita flujo de ejecución real si va a generar comisiones para los LP.
Conclusión práctica: Antes de proporcionar liquidez en STON.fi, compara el TVL del pool, el volumen reciente, la comisión real de LP, el tipo de pool, el APR y cualquier incentivo de farming separado. Luego vuelve a revisar la comparación más tarde. La concentración de liquidez es dinámica: los nuevos depósitos de LP pueden diluir el rendimiento de comisiones, la actividad de trading puede migrar y el enrutamiento puede cambiar qué pools capturan los swaps. La métrica más útil no es por sí sola el mayor TVL o el APR reciente más alto, sino qué tan eficientemente cada pool convierte la liquidez en actividad generadora de comisiones.
Preguntas frecuentes
¿El pool de STON.fi con el mayor TVL le da a los LP la mayor rentabilidad?
No. Un TVL más alto le da a un pool más profundidad, pero también significa que más liquidez está compartiendo sus comisiones. Un pool con menor TVL podría, en teoría, proporcionar un rendimiento bruto de comisiones más alto si procesa suficiente volumen en relación con su liquidez. Compara volumen, TVL, tasa de comisiones y riesgo en conjunto en lugar de ordenar pools solo por TVL.
¿Por qué puede caer el APR de LP mientras sube el TVL del pool?
Si entra nueva liquidez más rápido de lo que crece el volumen de trading, cada dólar de liquidez recibe una porción menor de aproximadamente el mismo flujo de comisiones. Un pool más grande puede volverse mejor para la ejecución mientras produce una tasa de comisiones más baja por dólar suministrado. El APR también puede moverse porque el volumen de trading reciente cambia.
¿La fragmentación de liquidez siempre es perjudicial?
No. La fragmentación puede reducir la profundidad en pools individuales y afectar la ejecución, pero su impacto en los LP depende de cómo se distribuyan tanto el volumen como la liquidez. Un pool más pequeño a veces puede producir un rendimiento fuerte de comisiones si captura un volumen significativo mientras relativamente poca liquidez compite por esas comisiones.
¿Qué métrica debería comparar al elegir entre pools?
Un buen punto de partida es el volumen de swaps relativo al TVL, ajustado por la comisión real de LP. Ofrece una idea aproximada de qué tan intensamente se está usando la liquidez. No es un pronóstico completo del retorno porque la divergencia de precios, el cambio de volumen, la mecánica del pool, los incentivos y otros riesgos todavía importan.
¿Una proporción alta de volumen-a-TVL garantiza mejores retornos para LP?
No. Solo indica una posible generación de comisiones brutas más fuerte por unidad de liquidez. El rendimiento neto aún puede reducirse por pérdida impermanente, cambios en los precios de los tokens, el enrutamiento cambiante, la disminución del volumen futuro, el riesgo de smart contract o el fin de los programas de incentivos temporales.
¿Dos pools de STON.fi pueden comportarse de forma diferente incluso si involucran activos similares?
Sí. STON.fi admite múltiples tipos de pools con diferentes curvas y parámetros de precios, y los pools V1 pueden coexistir con la infraestructura V2 actual. La DEX API también expone datos específicos de los pools y pools por mercado. Para un LP, por lo tanto, la unidad relevante de análisis es el pool real y su actividad, no solo los símbolos de los tokens.
¿Qué debo revisar en STON.fi antes de añadir liquidez?
Revisa el TVL de la pool seleccionada, el volumen reciente de swaps, el APR, la comisión de LP, el tipo de pool y los saldos de los tokens. Separa la economía de las comisiones de swap de cualquier recompensa por farming. Luego considera la volatilidad y el riesgo de pérdida impermanente de la pareja subyacente. Volver a comprobar estas variables con el tiempo es más útil que suponer que las condiciones visibles cuando entras se mantendrán.
Fuentes y lecturas adicionales
Centro de ayuda de STON.fi, ¿Qué es un pool de liquidez? - Explica reservas del pool, tokens LP, acumulación de comisiones y propiedad proporcional de LP
Centro de ayuda de STON.fi, ¿Por qué mi provisión de liquidez no está ganando recompensas? - Explica la relación entre volumen de swap, comisiones de LP y la participación de un proveedor en el pool
Centro de ayuda de STON.fi, ¿Cómo evalúo un pool de liquidez usando TVL, APR y volumen de swap? - Cubre la comparación de pools usando TVL, actividad de trading, APR y riesgo
Centro de ayuda de STON.fi, ¿Qué tipos de pools de liquidez existen en STON.fi? - Describe los tipos de pools Constant Product, Stable, WCPI y WStableswap
Documentación para desarrolladores de STON.fi, Pool v2 - Documenta reservas, comisiones de LP, comisiones de protocolo, oferta de LP y parámetros específicos del pool en contratos V2
Documentación para desarrolladores de STON.fi, Referencia de DEX API - Documenta listados de pools, pools por mercado, estadísticas de pools, filtrado V1 y V2 y otros endpoints de datos de mercado
Documentación para desarrolladores de STON.fi, Descripción general de Omniston - Explica la agregación de múltiples fuentes de liquidez y la selección de rutas para la ejecución de swaps
Gogol, Schneider, Tessone y Livshits, Liquidity Fragmentation or Optimization? Analyzing Automated Market Makers Across Ethereum and Rollups - Investigación empírica sobre asignación de liquidez, volumen de trading y retornos de LP en entornos AMM
Lehar, Parlour y Zoican, Fragmentation and optimal liquidity supply on decentralized exchanges - Investigación sobre cómo el capital de LP y el volumen de trading pueden distribuirse de forma diferente entre pools competidores