
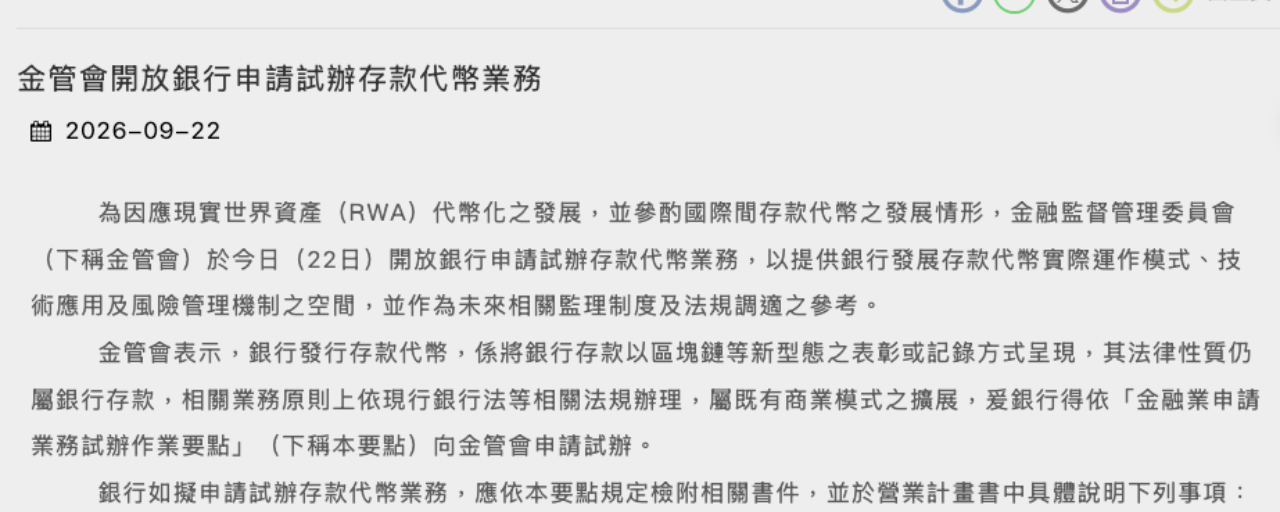
La Comisión Reguladora Financiera anunció el 22 de septiembre que se abrirá a todos los bancos la solicitud para realizar un piloto del negocio de «tokens de depósito», es decir, permitir que los bancos registren y transfieran los depósitos mediante blockchain. El comunicado de prensa también indica: «Su naturaleza jurídica sigue siendo depósitos bancarios», por lo que no hace falta esperar una nueva ley; basta con solicitar conforme a la legislación bancaria vigente.
Y en esta ocasión, la apertura en realidad fue impulsada primero por el Banco Taishin, que se pronunció al respecto. El director de la Oficina Bancaria de la Comisión Reguladora Financiera, Tong Cheng-chang, reveló en una conferencia de prensa que Taishin Bank primero presentó su propuesta a través del «consultorio de supervisión» de la Comisión Reguladora Financiera, pero hasta el día 22, tanto Taishin como otros bancos aún no habían presentado formalmente la solicitud.
童政彰 supone que los bancos se han acercado a preguntar porque probablemente ya han observado que sus clientes necesitan transferir fondos a la cadena de bloques.
Pero, incluso cuando entre en funcionamiento, al principio probablemente solo permitirá liquidaciones «internas» entre clientes de un mismo banco, y principalmente entre empresas.
El ejemplo que dio 童政彰 fue el comercio de importación y exportación: después de firmar un contrato, las empresas antes dependían de los bancos para gestionar los flujos de dinero mediante cartas de crédito y operaciones de negociación de documentos. En teoría, en el futuro podrían usar contratos inteligentes para formalizar el contrato y efectuar el pago directamente en la cadena de bloques, reduciendo parte del trabajo manual.
También mencionó que, antes de abrir esta posibilidad, la Comisión de Supervisión Financiera ya había hablado con el Banco Central. Por ahora, la moneda que se contempla principalmente es el nuevo dólar taiwanés; las monedas extranjeras, como el dólar estadounidense, todavía deben discutirse con el Banco Central. Así que, a corto plazo, no notarás ningún cambio al entrar en la banca en línea.
Al mismo tiempo, 童政彰 recalcó una y otra vez que los tokens de depósito representan «depósitos, al fin y al cabo». Es decir, aunque los depósitos se conviertan en tokens, se mantienen todas las protecciones originales:
Se seguirá aplicando el seguro de depósitos
Los bancos seguirán teniendo que constituir reservas para depósitos
Los bancos seguirán pagando intereses
En cuanto a las monedas estables, explicó que son activos virtuales cuyo precio se mantiene vinculándolos a activos de valor, y que «los usos que se les dan y la normativa relacionada son completamente distintos».
Si comparamos ambos, las diferencias se pueden resumir así:
Quién lo emite: los bancos emiten los tokens de depósito; las empresas privadas, las monedas estables
Qué son desde el punto de vista legal: los tokens de depósito son depósitos bancarios; las monedas estables son activos virtuales
Qué normativa los regula: los tokens de depósito se rigen por la legislación bancaria vigente; las monedas estables, por la normativa sobre activos virtuales
Muchas personas que invierten en el mundo de las criptomonedas ya se han acostumbrado a considerar la moneda estable Tether (conocida popularmente como U) como «un activo en dólares depositado en un exchange», pero olvidan que solo es un «activo virtual» cuyo precio está vinculado al dólar estadounidense.
Que esta distinción esté claramente definida determina directamente si los bancos pueden empezar a actuar de inmediato.
Como los tokens de depósito siguen siendo depósitos desde el punto de vista legal, los bancos ya pueden solicitar pruebas piloto conforme a la legislación bancaria vigente. En cambio, en lo que respecta a los activos virtuales, 彭金隆, presidente de la Comisión de Supervisión Financiera, afirmó ese mismo día que las audiencias públicas sobre los nueve reglamentos complementarios correspondientes comenzarían en octubre, con el objetivo de publicarlos en el primer trimestre del próximo año…
A mi juicio, lo más valioso de esta apertura quizá no sea que los bancos tengan un nuevo canal en la cadena de bloques, sino que la Comisión de Supervisión Financiera haya trazado una línea clara entre la «moneda de curso legal» y las «monedas estables».
¿Sigues pensando que los USDT que tienes en un exchange son más o menos lo mismo que los depósitos en dólares de un banco?
¡Me encantaría que lo compartieras conmigo!
⚠️ El contenido anterior se ofrece únicamente con fines informativos y no constituye asesoramiento de inversión.