



Redacción: Rita
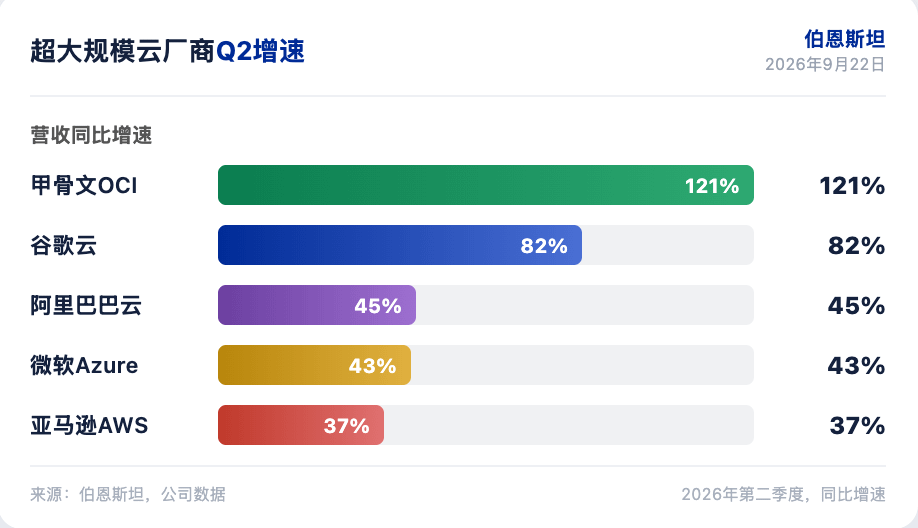
Los hiperescalares aceleran colectivamente en el segundo trimestre, pero la ruta de beneficios empieza a divergir. En su informe trimestral de la nube publicado el 22 de septiembre de 2026, Bernstein señaló que Microsoft Azure crece un 43%, Google Cloud un 82% y Oracle OCI un 121%. Google lidera la competitividad en la nube para IA, mientras que Microsoft, gracias al flujo de caja y a su capacidad de autofinanciamiento, se convierte en un activo defensivo. Este informe incluye por primera vez a CoreWeave en la comparación, y Bernstein otorga una calificación de rendimiento por debajo del mercado.
El analista de Bernstein Mark Moerdler señaló que el mercado de los hiperescalares se ha convertido en la capa de infraestructura que sustenta la nube tradicional y la IA generativa, y que el ritmo de crecimiento de la inversión de capital supera con creces el de los ingresos. Se evidencia la ventaja de la integración vertical de Google; Oracle crece a gran velocidad con una base más pequeña; y Microsoft abre una trayectoria independiente apoyándose en fondos autofinanciados y en aplicaciones de primera parte. En conjunto, las cuatro principales empresas estadounidenses de nube añadieron aproximadamente 14.400 millones de dólares de ingresos de nube en el segundo trimestre.
Azure de Microsoft acelera el crecimiento
Azure de Microsoft creció 43% en el segundo trimestre, superando la guía en 300 puntos básicos y el consenso del mercado en 200 puntos básicos. La guía de la gerencia para el trimestre siguiente es de 45% de crecimiento y continúa la expectativa de aceleración en la segunda mitad de 2026. Las obligaciones de cumplimiento restante del negocio (RPO) alcanzaron 678 mil millones de dólares, un 84% más interanual. El crecimiento en secuencia provino en su totalidad de clientes empresariales; no incluye nuevos compromisos de empresas de modelos en vanguardia. Excluyendo a OpenAI, el RPO creció 25% interanual.
El gasto de capital de Microsoft en el segundo trimestre fue de 41.000 millones de dólares, un 70% más interanual. Aproximadamente dos tercios se destinaron a activos a corto plazo, principalmente GPU y CPU. La guía de gasto de capital para el año calendario 2026 se mantiene en 190 mil millones de dólares; después de ajustes por reclasificación de arrendamientos, es de 175 mil millones. Microsoft amplió la vida útil de los centros de datos de 15 a 25 años, y algunos arrendamientos financieros de corto plazo se convirtieron en arrendamientos operativos.
El carácter defensivo de Microsoft proviene de tres fuentes. Primero, el consumo de capacidad por parte de aplicaciones de primera parte se está acelerando; los asientos pagos de Copilot aumentaron 50% en secuencia hasta 30 millones. En segundo lugar, los contratos de terceros provienen de OpenAI, ampliando clientes empresariales grandes. El plazo de los contratos se alinea con la vida útil del equipamiento. La gerencia indicó que el flujo de caja libre para el año fiscal 2027 será positivo, sin necesidad de emitir deuda adicional. Bernstein otorgó a Microsoft una calificación de “superar al mercado”, con un precio objetivo de 660 dólares.
Crecimiento de 82% de Google Cloud
Los ingresos de Google Cloud en el segundo trimestre crecieron 82% hasta 24.800 millones de dólares. El beneficio operativo fue de 8.800 millones, con un crecimiento de dos veces; el margen operativo fue de 35,6%, frente a aproximadamente 20,7% en el mismo periodo del año anterior. Los pedidos en cartera de la nube alcanzaron 514 mil millones de dólares, con un aumento de más de 50 mil millones en el trimestre. La gerencia señaló que incluso eliminando las ventas de sistemas de unidades de procesamiento de tensores (TPU) que comenzaron a enviarse en este trimestre, el crecimiento de la nube seguiría acelerándose de forma significativa.
La monetización de TPU se inicia en este trimestre. Google confirmó por primera vez los ingresos por ventas de sistemas TPU; la gerencia enfatizó que la contribución actual aún es pequeña. Los acuerdos existentes de TPU ya están reflejados en los pedidos en cartera de la nube; se espera que la mayor parte de los ingresos relacionados se reconozcan en 2027 a medida que aumente el despliegue. Google es el único hiperescala que integra verticalmente de verdad un modelo de vanguardia propio y chips TPU personalizados.
La adopción de IA empresarial es amplia. En Fortune 100, casi el 90% usa Gemini Enterprise. Casi 500 clientes de la nube procesaron más de un billón de tokens durante el año pasado, y más de 2.000 empresas consumieron más de 100 mil millones de tokens. La API de modelos procesa aproximadamente 22 mil millones de tokens por minuto; el trimestre anterior fueron 16 mil millones y hace dos trimestres 10 mil millones. La capacidad de Google Cloud aún está limitada; planea utilizar capacidad adicional de infraestructura de terceros en el tercer trimestre. Bernstein otorgó a Google una calificación de desempeño de mercado, con un precio objetivo de 385 dólares.
Mayor crecimiento de RPO en Oracle presiona el gasto de capital
Los ingresos de Oracle Cloud Infrastructure (OCI) para el primer trimestre del año fiscal 2027 alcanzaron 7.400 millones de dólares, un aumento del 121% interanual. El RPO llegó a 664 mil millones de dólares, un 46% más interanual, y en secuencia aumentó 209 mil millones de dólares. La mayor parte del crecimiento en secuencia proviene de contratos de prepago o de hardware propio con IA, lo que exige muy bajo desembolso de efectivo por parte de Oracle. El gasto de capital del primer trimestre fue de 28.500 millones de dólares; excluyendo los pagos anticipados de los clientes, el gasto neto fue de 18.000 millones. La guía para el año fiscal 2027 de gasto de capital es de 90 a 95 mil millones de dólares, incluidos 20 a 25 mil millones de dólares de prepago de clientes; el desembolso neto de efectivo en caja es de 70 mil millones de dólares.
Oracle completó una financiación de capital de 20 mil millones de dólares en el trimestre, y le quedan 20 mil millones de dólares de cupo de financiación para el presente año fiscal. La gerencia indicó que en el año fiscal 2027 Oracle ya no emitirá deuda adicional. Oracle añadió 850 MW de capacidad en el trimestre, y actualmente supera los 2 GW. En los próximos tres años, ya se ha asegurado más de 10 GW de capacidad de centros de datos, la mayor parte ya firmada. Oracle no construye centros de datos; el gasto de capital se destina principalmente a hardware. Bernstein otorgó a Oracle una calificación de “superar al mercado”, con un precio objetivo de 325 dólares.
Amazon acelera la mejora de los márgenes de Alibaba
Amazon Web Services (AWS) creció 37% en el segundo trimestre, el ritmo más rápido en 18 trimestres. Los pedidos en cartera alcanzaron 496 mil millones de dólares, un crecimiento aproximado de 50% en secuencia. El ritmo anualizado de ingresos de IA llegó a 25 mil millones de dólares, frente a 15 mil millones en el trimestre anterior. El ritmo anualizado del negocio de chips personalizados superó 25 mil millones de dólares, frente a 20 mil millones en el trimestre anterior. La gerencia de AWS presentó un marco de retorno: la inversión en servidores se recupera en 2 a 3 años, lo que corresponde a contratos de 5 a 6 años. En crecimiento neto en dólares en secuencia, Amazon lidera: en el segundo trimestre añadió aproximadamente 4.600 millones de dólares.
Los ingresos de la nube de Alibaba en el segundo trimestre crecieron 44,9%; el margen de beneficio antes de intereses, impuestos, depreciación y amortización ajustados (EBITA) fue de 11,6%, con una mejora de 250 puntos básicos en secuencia. Los ingresos de productos relacionados con IA registraron crecimiento de tres dígitos por duodécimo trimestre consecutivo, representando el 35% de los ingresos externos de la nube. Los ingresos recurrentes anuales (ARR) del servicio de modelos (MaaS) y de la suscripción de software nativo de IA alcanzaron 16.000 millones de RMB, manteniendo el objetivo de superar 30.000 millones de RMB en el cuarto trimestre del año fiscal 2027. El gasto de capital en el trimestre fue de 67.600 millones de RMB, muy por encima del ritmo trimestral de 30.000 millones anterior. Bernstein otorgó a Alibaba una calificación de “superar al mercado”, con un precio objetivo de 165 dólares.
CoreWeave recibe calificación de inferioridad frente al mercado
Bernstein, en su primera cobertura de CoreWeave, le otorga una calificación de “inferioridad frente al mercado”, con un precio objetivo de 74 dólares. Los ingresos de CoreWeave en el segundo trimestre fueron de 2.580 millones de dólares, un 112% más interanual. Los pedidos en cartera rondan los 104 mil millones de dólares, un 246% más. La gerencia reveló que en las primeras etapas del tercer trimestre se firmaron compromisos netos de nuevos clientes por más de 25 mil millones de dólares. La guía de ingresos para 2026 se ajustó al alza a 124 a 132 mil millones de dólares, y la guía de gasto de capital se ajustó al alza a 350 a 390 mil millones de dólares.
Bernstein considera que el modelo de negocio de CoreWeave consiste en actuar como proveedor temporal de capacidad a hiperescala y a grandes clientes de IA. A corto plazo, se beneficia de la escasez de electricidad y GPU; a largo plazo enfrenta desafíos como la alta concentración de clientes, la evolución de incentivos por parte del comprador para construir internamente y limitaciones estructurales en la estructura de retorno. El objetivo a largo plazo de CoreWeave para 2030 es tener al menos 8 GW de energía activa, frente a los 1,5 GW actuales. La ejecución depende mucho de terceros y enfrenta riesgos de retrasos, inflación de costos, restricciones de financiamiento e interrupciones de la cadena de suministro.
Se espera que el gasto de capital en efectivo de la hiperescala para 2026 alcance alrededor de 600 mil millones de dólares; si se incluye a Meta, se acerca a 800 mil millones de dólares. A excepción de Microsoft, el resto de los proveedores están cambiando este año hacia financiación externa. Los ingresos y los pedidos en cartera comenzaron a acelerarse en los últimos trimestres; la demanda sigue superando la oferta. Microsoft, respaldado por autofinanciación y aplicaciones de primera parte, se posiciona como activo defensivo; Google lidera la competencia de nube de IA gracias a la integración vertical; Oracle respalda el crecimiento con la visibilidad del RPO; y la “prima” por escasez de oferta de CoreWeave enfrenta una prueba a largo plazo.
Aviso legal
Este artículo es un resumen e interpretación de un informe de investigación de un tercer broker (Bernstein, 22 de septiembre de 2026) sobre la tendencia del mercado, basado en información del mercado público recopilada. Las calificaciones, precios objetivo, pronósticos de ganancias y juicios citados en el texto son únicamente opiniones de los analistas de ese broker; solo representan la postura de la institución a la que pertenecen y no representan la postura del estudio de tendencias del mercado, ni constituyen ninguna recomendación de inversión.
Hay riesgos en el mercado; la toma de decisiones debe ser independiente. Este artículo no debería tomarse como base para comprar o vender ningún valor.