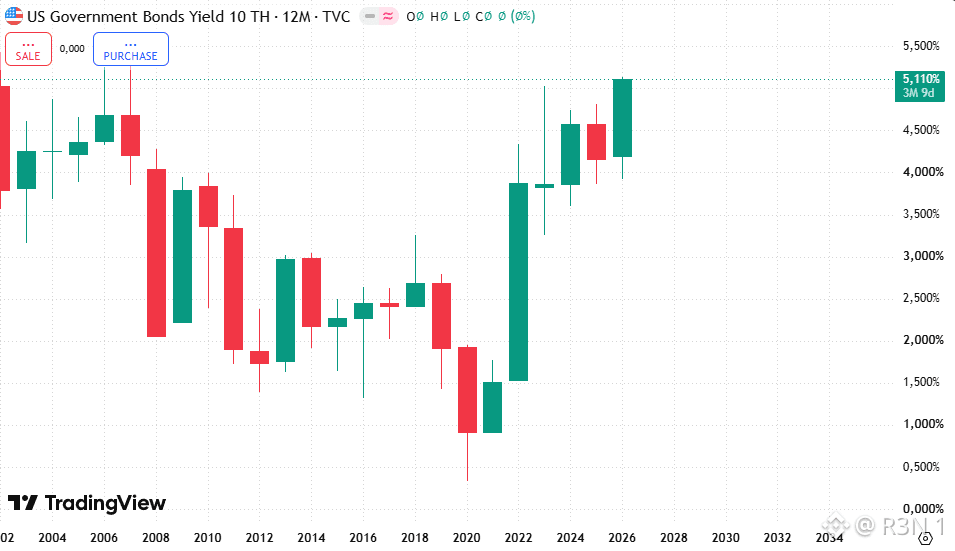
Los rendimientos de los bonos del Tesoro de EE. UU. se han disparado hasta el nivel más alto desde 2007. El de 10 años acaba de registrar su movimiento más brusco en un día en casi 18 meses, y esto ocurre en la misma semana en que los mercados están descontando otra subida de la Fed. Esa combinación es la historia real, no solo la comparación con 2007. El 10 años subió hasta 5.13% hoy, el nivel más alto desde 2007; mientras, el 30 años tocó 5.4% y hasta el 5 años superó 5% por primera vez desde antes de la crisis financiera. No fue un pico aislado: los rendimientos ya alcanzaron esta misma marca ocho días antes, el 15 de septiembre, retrocedieron y ahora vuelven a marcar máximos históricos. Lo que impulsa específicamente lo de hoy es una serie de señales más bien restrictivas que han caído a la vez. Los datos de actividad empresarial llegaron más calientes de lo esperado, el ritmo más rápido en más de cinco años, según S&P Global. El gobernador de la Fed, Michael Barr, dijo que se necesitan más alzas, y el petróleo volvió a situarse por encima de $103 el barril. El respaldo de Trump a una prohibición de las exportaciones de diésel de EE. UU. añadió preocupación por la oferta. Ahora, los mercados fijan en un 70% la probabilidad de otra subida en octubre. Vale la pena separar lo estructural de lo agudo aquí. El secretario del Tesoro, Bessent, defendió el programa de recompras de bonos como una forma de limitar lo peor que podría haber sido, y está ejecutando una operación separada para apuntalar el yen específicamente con el fin de evitar que Japón venda deuda de EE. UU., algo que empujaría los rendimientos aún más al alza. La intervención ya está ocurriendo, no es hipotética. Lo que me llama la atención es la transmisión al mercado hipotecario: la tasa fija a 30 años saltó a 7.26% hoy, el nivel más alto desde enero de 2025. Ese es el mecanismo que conecta una historia de mercado de bonos con costos reales para los hogares, y se mueve más rápido de lo que la mayoría de la gente cree. La pregunta abierta no es si la Fed subirá otra vez en octubre, algo que ya está bastante descontado. Es si las intervenciones del Tesoro pueden seguir el ritmo de un retroceso que se ha movido con tanta fuerza dos veces en ocho días de negociación: apoyar la demanda en el margen es una escala de problema distinta a la de un pico puntual. #BTC Price Analysis# $BTC #BTC Price Analysis# $XAUt #Meme Alpha#


Publicación
--
Aviso legal: Incluye opiniones de terceros. No es asesoramiento. Binance Ai puede utilizarse sin garantía. Consultar Términos y condiciones.