
Zest ya ha puesto en marcha el negocio de préstamos y créditos. Ahora quiere convertir el BTC en una garantía realmente utilizable. Si esta etapa se logra, la forma en que el mercado entiende a ZEST podría cambiar.
Primero, veamos qué ya ha conseguido.
Muchos proyectos hablan de finanzas con Bitcoin, pero al final se quedan solo en conceptos.
Zest es diferente. Primero validó la demanda de préstamos en Stacks. En agosto de 2026, su pico de depósitos en el mercado superó los 100 millones de dólares; el monto de los préstamos ronda los 10 millones; la liquidez de los stablecoins supera los 9 millones; además, completó más de 1500 liquidaciones y mantuvo cero cuentas incobrables.
Creo que esto es más importante que una gran narrativa.
Porque lo más difícil de un protocolo de préstamos no es salir al aire, sino seguir funcionando correctamente cuando hay volatilidad en el mercado. Cuando hay quien deposita, quien pide prestado y el protocolo aún puede generar ingresos gracias a los intereses, es cuando se demuestra que el producto realmente tiene usuarios.
Lo siguiente que quiere hacer Zest es directo al punto.
Los usuarios bloquean BTC en una bóveda con custodia propia sobre Bitcoin L1 y luego piden prestado stablecoins en la cadena EVM. El BTC no necesita tokenización ni tiene que salir de la red de Bitcoin mediante un puente entre cadenas.
Para quienes mantienen sus BTC, esto significa que no tienen que vender su BTC para obtener liquidez.
En mi opinión, los préstamos son solo el comienzo. En cuanto el BTC se convierta de verdad en garantía, aún se pueden ampliar otras aplicaciones financieras.
Ahí es donde Zest se diferencia de las historias típicas de otros L2: no solo está intentando crear otra cadena, sino entrar en la capa de capital de Bitcoin.
Los activos de baja capitalización podrían revalorizarse
Antes, el mercado quizá estaba más acostumbrado a ver a ZEST como un token de aplicación en Stacks de baja capitalización.
Pero si el producto de mainnet se implementa con éxito y el préstamo con garantía en BTC comienza a crecer, el mercado podría empezarlo a mirar de otra manera.
Stacks ya demostró que la infraestructura de Bitcoin tiene mucho margen de valoración. En abril de 2024, la capitalización bursátil en circulación de Stacks llegó a rondar los 4.83 mil millones de dólares, y su FDV era de aproximadamente 6.05 mil millones.
Esto no significa que ZEST deba copiar esa valoración, sino que indica que la propia categoría no carece de imaginación.
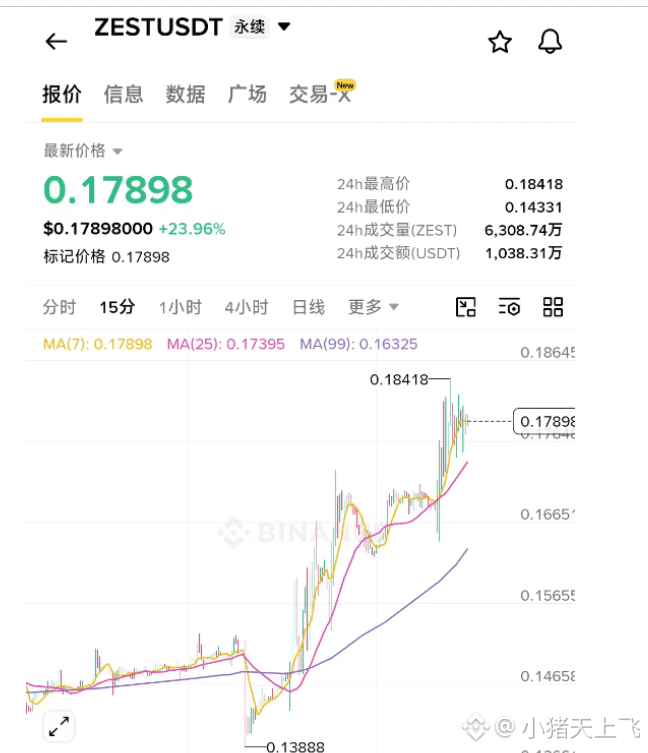
Desde que ZEST debutó en Alpha el 19 de mayo de 2026, el precio de cierre del primer día rondó los 0.1446 dólares, y luego el 9 de junio subió hasta aproximadamente 0.3497 dólares. El foco de ZEST no está en la siguiente vela, sino en si puede llevar el negocio de préstamos ya validado a la capa de capital de Bitcoin. Si el producto y los ingresos siguen creciendo, tiene la oportunidad de pasar de ser un token de baja capitalización a convertirse en un activo financiero de Bitcoin que el mercado revalore.
Primero, veamos qué ya ha conseguido.
Muchos proyectos hablan de finanzas con Bitcoin, pero al final se quedan solo en conceptos.
Zest es diferente. Primero validó la demanda de préstamos en Stacks. En agosto de 2026, su pico de depósitos en el mercado superó los 100 millones de dólares; el monto de los préstamos ronda los 10 millones; la liquidez de los stablecoins supera los 9 millones; además, completó más de 1500 liquidaciones y mantuvo cero cuentas incobrables.
Creo que esto es más importante que una gran narrativa.
Porque lo más difícil de un protocolo de préstamos no es salir al aire, sino seguir funcionando correctamente cuando hay volatilidad en el mercado. Cuando hay quien deposita, quien pide prestado y el protocolo aún puede generar ingresos gracias a los intereses, es cuando se demuestra que el producto realmente tiene usuarios.
Lo siguiente que quiere hacer Zest es directo al punto.
Los usuarios bloquean BTC en una bóveda con custodia propia sobre Bitcoin L1 y luego piden prestado stablecoins en la cadena EVM. El BTC no necesita tokenización ni tiene que salir de la red de Bitcoin mediante un puente entre cadenas.
Para quienes mantienen sus BTC, esto significa que no tienen que vender su BTC para obtener liquidez.
En mi opinión, los préstamos son solo el comienzo. En cuanto el BTC se convierta de verdad en garantía, aún se pueden ampliar otras aplicaciones financieras.
Ahí es donde Zest se diferencia de las historias típicas de otros L2: no solo está intentando crear otra cadena, sino entrar en la capa de capital de Bitcoin.
Los activos de baja capitalización podrían revalorizarse
Antes, el mercado quizá estaba más acostumbrado a ver a ZEST como un token de aplicación en Stacks de baja capitalización.
Pero si el producto de mainnet se implementa con éxito y el préstamo con garantía en BTC comienza a crecer, el mercado podría empezarlo a mirar de otra manera.
Stacks ya demostró que la infraestructura de Bitcoin tiene mucho margen de valoración. En abril de 2024, la capitalización bursátil en circulación de Stacks llegó a rondar los 4.83 mil millones de dólares, y su FDV era de aproximadamente 6.05 mil millones.
Esto no significa que ZEST deba copiar esa valoración, sino que indica que la propia categoría no carece de imaginación.
Desde que ZEST debutó en Alpha el 19 de mayo de 2026, el precio de cierre del primer día rondó los 0.1446 dólares, y luego el 9 de junio subió hasta aproximadamente 0.3497 dólares. El foco de ZEST no está en la siguiente vela, sino en si puede llevar el negocio de préstamos ya validado a la capa de capital de Bitcoin. Si el producto y los ingresos siguen creciendo, tiene la oportunidad de pasar de ser un token de baja capitalización a convertirse en un activo financiero de Bitcoin que el mercado revalore.