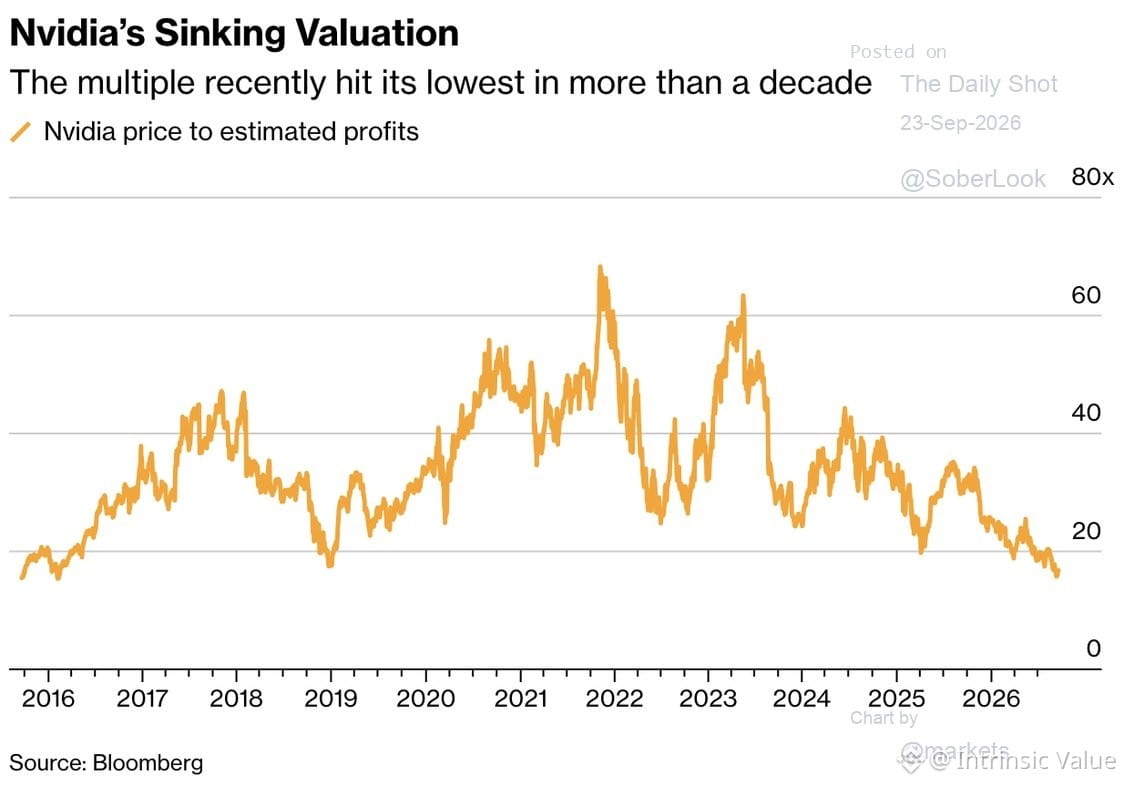
$NVDA cotizando a menos de 17x de P/E adelantado — el nivel más bajo en más de una década.
El contexto importa. Es una empresa que lleva años valorada como si fuera perfecta. Cuando se reajustan las expectativas de crecimiento, los múltiplos se comprimen. La pregunta no es si está barata frente a su historial, sino si la historia de crecimiento que justificó un 50x+ sigue intacta.
Lo “barato” puede volverse más barato si se comprimen los márgenes, si la competencia se intensifica o si los ciclos de capex en IA se normalizan. El P/E adelantado supone que la E (ganancia) futura será precisa. En la tecnología de alto crecimiento, eso rara vez está garantizado.
La valoración siempre es relativa a los fundamentos, no a la historia.
El contexto importa. Es una empresa que lleva años valorada como si fuera perfecta. Cuando se reajustan las expectativas de crecimiento, los múltiplos se comprimen. La pregunta no es si está barata frente a su historial, sino si la historia de crecimiento que justificó un 50x+ sigue intacta.
Lo “barato” puede volverse más barato si se comprimen los márgenes, si la competencia se intensifica o si los ciclos de capex en IA se normalizan. El P/E adelantado supone que la E (ganancia) futura será precisa. En la tecnología de alto crecimiento, eso rara vez está garantizado.
La valoración siempre es relativa a los fundamentos, no a la historia.