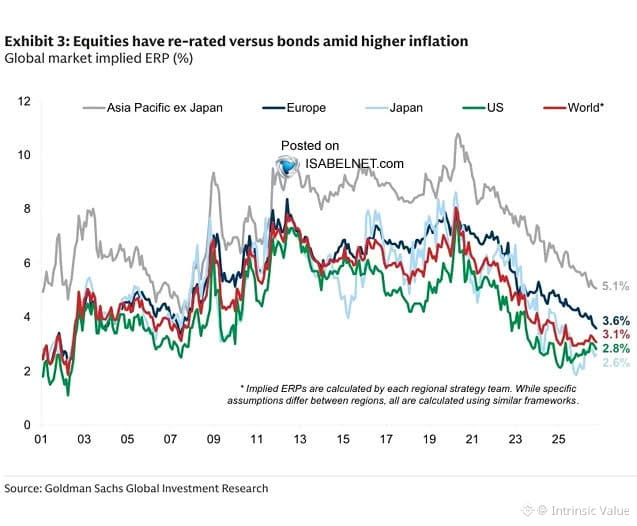
Las primas por riesgo de renta variable en EE. UU. y Japón se han comprimido hasta niveles extremadamente reducidos: las acciones ahora apenas ofrecen un rendimiento adicional sobre los bonos como para justificar el riesgo extra.
Históricamente, estas etapas no terminan bien para quienes persiguen acciones con valoraciones elevadas. Cuando la prima se desploma, no son las acciones las que se ponen al día: normalmente son las acciones las que retroceden.
Esta es una advertencia sobre la valoración, no una señal para el momento de compra. Pero cuando estás pagando precios de renta variable por retornos similares a los de bonos, el margen de seguridad ha desaparecido. La reversión ocurre. Siempre ocurre.
Históricamente, estas etapas no terminan bien para quienes persiguen acciones con valoraciones elevadas. Cuando la prima se desploma, no son las acciones las que se ponen al día: normalmente son las acciones las que retroceden.
Esta es una advertencia sobre la valoración, no una señal para el momento de compra. Pero cuando estás pagando precios de renta variable por retornos similares a los de bonos, el margen de seguridad ha desaparecido. La reversión ocurre. Siempre ocurre.