



Escrito por: Rita
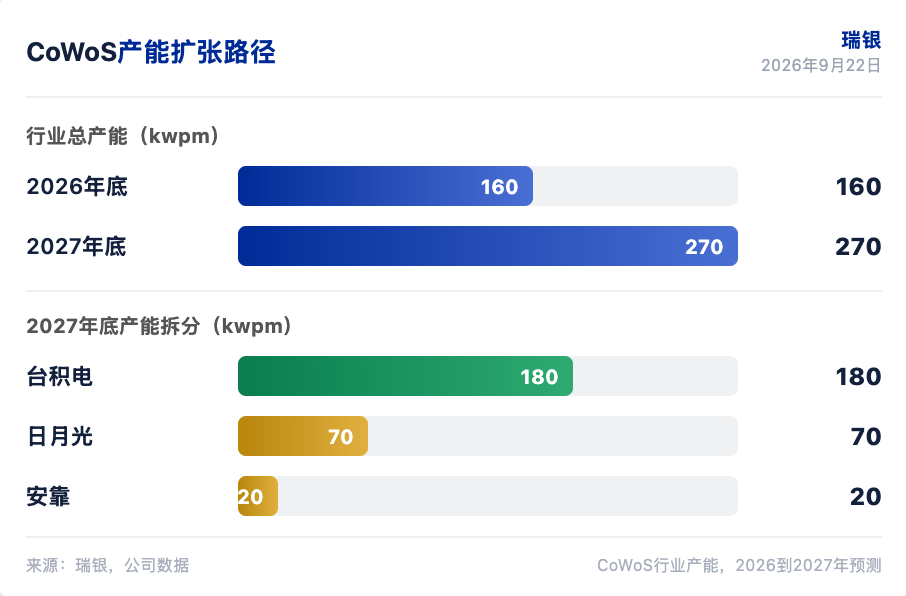
El mercado teme una desaceleración en la demanda de chips de IA, pero UBS elevó el pronóstico de capacidad de la industria para obleas con chips sobre sustrato (CoWoS) para finales de 2027, de 260kwpm (miles de obleas por mes) a 270kwpm. En el informe global de semiconductores de entrada y salida publicado por UBS el 22 de septiembre de 2026, se señala que la visibilidad ya apunta a que en 2028 se necesita ampliar la producción. Incluso si Intel EMIB-T y CoPoS de TSMC aumentan su volumen entre 2028 y 2029, la demanda de ASIC y CPU seguirá principalmente en el ecosistema CoWoS.
El mercado se fija en las cifras de capacidad de TSMC, y el incremento proviene del impulso de la demanda de obleas impulsada por ASIC y CPU. UBS ajustó al alza la participación de ASIC en la demanda de obleas CoWoS, y en consecuencia redujo proporcionalmente la participación de GPU. Las previsiones de envío de Broadcom, Marvell, NVIDIA y AMD se han actualizado al mismo tiempo.
El ritmo de expansión de Jullux/ASE es más agresivo
A finales de 2026, se prevé que la capacidad de la industria CoWoS alcance 160 kwpm. TSMC sigue siendo el actor principal; a finales de 2027, la capacidad de CoWoS llegará a 180 kwpm. JLM/ASE ampliará de 20 kwpm a finales de 2026 a 70 kwpm a finales de 2027, con un ritmo de expansión más agresivo que TSMC. Amkor se mantiene en 20 kwpm. UBS considera que la expansión de JLM/ASE refleja la mejora de la capacidad de subcontratación de empaquetado y pruebas de semiconductores (OSAT), y que la demanda de capacidad para empaquetados de gran tamaño también está aumentando.
El impacto de una aceleración de la expansión de OSAT en los precios de los empaquetados ya se ha hecho visible. UBS señala que, durante el proceso en el que la capacidad de JLM (ASE/ASE Group) se triplica, el poder de negociación para las cotizaciones de empaquetado avanzado se está trasladando del fabricante por encargo hacia OSAT. TSMC seguirá controlando la mayor cuota de capacidad en 2027; la proporción de OSAT en la capacidad incremental sube del 12% en 2026 al 26% en 2027. En la etapa de empaquetado a nivel de oblea (WoS), TSMC podría introducir en 2028 nuevos socios de OSAT para aumentar las fuentes de producción en masa, además de JLM/ASE.
Broadcom y Marvell asumen el aumento de volumen de ASIC
Google TPU y Amazon Trainium son los dos principales impulsores de la demanda de ASIC. UBS estima que el volumen de empaquetado en 2027 alcanzará 9 millones y 3,2 millones de unidades, respectivamente, mientras que en 2026 será de 4,1 millones y 2,5 millones. Broadcom gestiona los pedidos de Google TPU y Marvell los de Amazon Trainium; en conjunto, ambas representan aproximadamente el 18% de la demanda de ASIC. La participación de ASIC dentro de la demanda de obleas CoWoS fue del 41% en 2024, bajó al 28% en 2025, repuntó al 30% en 2026 y se estima que en 2027 alcanzará el 33%.
El rendimiento de Microsoft Maia 300 ya es lo suficientemente competitivo. UBS estima que Maia 200 y Maia 300 enviarán 50.000 y 350.000 unidades, respectivamente, en 2027, y que en 2026 Maia (en todo el portafolio) alcanzará unas 100.000 unidades. Jalapeno de OpenAI podría pasar de 150.000 unidades en 2026 a entre 600.000 y 700.000 en 2027. El objetivo de MTIA de Meta para 2027 es de ~450.000 unidades; su visibilidad es inferior a la de Microsoft y OpenAI. La ventaja de participación de Broadcom en chips a medida continúa ampliándose en esta ronda de expansión de ASIC: de los 9 millones de unidades de empaquetado de Google TPU en 2027, Broadcom absorbería alrededor de 5 millones.
NVIDIA y AMD ajustan al alza la producción de forma sincronizada
NVIDIA ajusta al alza la producción. UBS ha subido la producción de GPU de IA para 2027 de 8,2 millones de unidades a 8,8 millones, lo que refleja un aumento en la estimación de Rubin y alrededor de 200.000 unidades adicionales de Rubin CPX. Rubin Ultra utiliza una arquitectura de empaquetado similar; con especificaciones de HBM (memoria de alto ancho de banda) a la baja, el despegue a mediados de 2027 podría ser más fluido. La participación de NVIDIA en la demanda de obleas CoWoS bajó del 65% en 2025 al 49% en 2027; aunque el volumen absoluto de envíos sigue creciendo, la caída de cuota se debe a que el despliegue de ASIC avanza más rápido.
Se ajusta al alza la demanda de CoWoS de AMD en un 11%. Se prevé que las CPU de servidor Venice de 2027 alcancen envíos de 5 millones de unidades, antes estimadas en 4 millones. Los aceleradores de AMD se mantienen en 1,9 millones de unidades por tensiones de suministro. La participación de AMD en la demanda de obleas CoWoS sube del 6% en 2025 al 18% en 2027; el mayor aumento se observa entre los fabricantes de GPU y ASIC. UBS emite calificaciones de “superar al mercado” (outperform) para NVIDIA, AMD y Broadcom.
Aumenta la proporción de ventas del segmento posterior de TSMC
UBS estima la proporción de los ingresos por empaquetado avanzado y pruebas sobre las ventas totales de TSMC: 12% en 2026 y 16% en 2027. Las ventas de empaquetado avanzado mantendrán un crecimiento compuesto de aproximadamente 50% entre 2026 y 2030; incluso ante la competencia de Intel EMIB. UBS asigna a TSMC una calificación de compra y un precio objetivo de 3.650 dólares taiwaneses. TSMC es el contratista de fundición que se beneficia más directamente de la expansión de CoWoS en esta ronda; su poder de fijación de precios y la asignación de capacidad determinan el ritmo de envíos de NVIDIA, AMD, Broadcom y Marvell.
En el lado de los equipos, UBS reduce el precio objetivo de GPTC de 5.000 a 4.300 dólares taiwaneses, manteniendo la recomendación de compra. La rebaja se debe principalmente a una disminución del número de unidades de ventas confirmadas de herramientas en 2026 y a la reducción de la hipótesis de ASP. En 2026 a 2028, las previsiones de EPS se reducen 25%, 21% y 8%, respectivamente. UBS considera que GPTC sigue siendo un beneficiario clave de la expansión de empaquetado avanzado; el método de valuación con un PE promedio de 33x para 2027–2028 no cambia. ASMPT, cotizada en Hong Kong, es un activo del lado de equipos al que pueden acceder inversores estadounidenses.
UBS sugiere concentrar la asignación en la cadena industrial de CoWoS en tres direcciones. En el lado de chips (acciones en EE. UU.), con NVIDIA, AMD, Broadcom y Marvell como referentes; en el lado de fundición, con TSMC como principal; y en el lado de equipos, con ASMPT como referente. El ritmo de aumento de volumen de los clientes ASIC es la variable clave para si la capacidad se vuelve a ajustar al alza en 2028. La visibilidad de los pedidos de Google y Amazon que asumen Broadcom y Marvell refleja mejor la verdadera intensidad de la demanda de ASIC que un ajuste al alza de la producción en un único cliente de NVIDIA.
Aviso legal
Este documento es una recopilación e interpretación del informe de investigación de un tercero (UBS Group, de 22 de septiembre de 2026) sobre la base de estudios de tendencias, combinada con información pública del mercado. Las calificaciones, precios objetivo, previsiones de ganancias y juicios citados en el texto son opiniones de los analistas de ese intermediario; reflejan únicamente la postura de la institución a la que pertenecen y no representan la visión de Tendencia Research, ni constituyen ninguna recomendación de inversión.
Hay riesgos en el mercado; la decisión debe ser independiente. Este artículo no debe utilizarse como base para la compra o venta de ningún valor.