

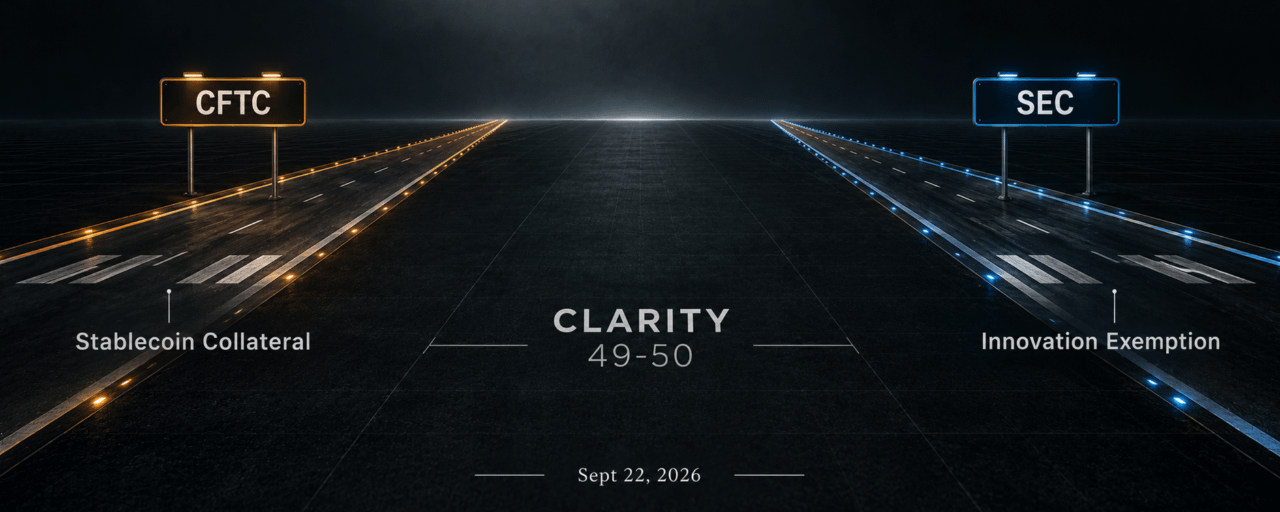
Dos reguladores. Dos pistas de despegue. Sin Congreso.
Resumen: El presidente de la CFTC hace un llamado para prepararse para una tokenización a gran escala, mientras la SEC avanza por separado, y el proyecto de ley CLARITY queda en suspenso.
El 22 de septiembre, el presidente de la CFTC, Selig, propuso en un discurso público que Estados Unidos necesita preparar los mercados para la “tokenización a gran escala”, adaptándose a tecnologías nuevas como blockchain e IA, y anticipando que en la próxima década la transformación de los mercados financieros superará la suma de lo ocurrido en décadas anteriores.
El momento de este posicionamiento es digno de notar. Han pasado unos siete días desde que el Senado rechazó la votación procedimental sobre el CLARITY Act por 49 votos a 50. Han pasado cinco días desde que la SEC publicó el marco de “exención de innovación”.
Dos organismos reguladores, uno tras otro, actúan por su cuenta. El Congreso no se ha movido.
Lo que ya ha hecho la CFTC
Las declaraciones de Selig no son una promesa vacía. En febrero de este año, la CFTC ya incluyó las stablecoins emitidas por National Trust Bank dentro del rango de colaterales admisibles. Esto significa que, en los mercados de derivados supervisados por la CFTC, estas stablecoins pueden usarse como margen. Es un arreglo técnico concreto, pero cambia el uso real de las stablecoins en la negociación institucional.
Antes, incluso, la CFTC ya había consultado al público sobre el trading 24/7 de derivados energéticos. Lo que Selig llama “adaptar la regulación” en este caso es un ejemplo concreto: el horario de negociación ya no está limitado por los días hábiles tradicionales, porque subyacente y tecnología de negociación han cambiado.
Cuando los reguladores empiezan a usar la “solicitud de opiniones públicas” para poner a prueba reglas nuevas, no están esperando a que haya legislación, sino acumulando material para la legislación.
Dos pistas, avanzando por separado
La SEC publicó la semana pasada una “exención de innovación”, que permite que acciones NMS tokenizadas se negocien en ubicaciones de cadena compatibles, con un piloto de cinco años. Por el lado de la CFTC: el colateral en stablecoins ya está implementado; la negociación 24/7 de derivados energéticos está en consulta; y Selig hizo una convocatoria pública para que el mercado esté preparado para una “tokenización a gran escala”.
La diferencia entre las dos vías es clara: la SEC regula la tokenización de activos tipo valores; la CFTC regula la tokenización de derivados y colaterales. No existe un mecanismo formal de coordinación entre ambas, pero la dirección es la misma.
Lo que originalmente pretendía hacer la ley CLARITY era trazar un marco unificado de límites regulatorios para estas dos instituciones. Tras su estancamiento, avanzaron por su cuenta dentro de sus respectivos ámbitos de competencia.
¿Qué sigue?
La propuesta de reglas posterior de la CFTC. El discurso de Selig marca la dirección y se necesitan borradores de reglas concretos para materializarla. Si, sobre la base del colateral en stablecoins, la CFTC abre aún más la negociación de derivados de más activos tokenizados, el ancho de esta pista aumentará de forma significativa.
Las primeras solicitudes de TSV bajo la exención de innovación de la SEC. La fecha de publicación de la notificación operativa determina la velocidad de arranque de esta pista. Los datos del próximo trimestre serán la primera ventana de observación.
Si las dos pistas van a converger. Si las acciones tokenizadas y los derivados tokenizados involucran el mismo activo subyacente, aparecerá una zona gris de límites regulatorios. En ese momento, la CFTC y la SEC necesitarán coordinar, o el Congreso deberá intervenir.
Un tablero más grande
Selig dijo que los cambios de la próxima década superarán el total de las décadas anteriores. La clave no está en “la década”, sino en “el total”: eso implica que el cambio no será lineal.
Tras la pausa de la ley CLARITY, el mercado llegó a pensar que la regulación de las criptomonedas entraría en un período de estancamiento. Pero las acciones de la SEC y la CFTC demuestran que no se ha detenido el impulso desde el poder ejecutivo. Se valen de exenciones, consultas y reglas sobre colaterales para ir construyendo, paso a paso, la infraestructura dentro del marco legal existente.
La legislación del Congreso es de tipo marco; las reglas de las agencias administrativas son de tipo operativo. Cuando el marco aún no está listo, las reglas operativas pueden empezar a funcionar primero, siempre que no se salgan de sus límites.
Las dos pistas ahora avanzan. El Congreso no está en el proceso, pero la ausencia del Congreso en sí es la condición de fondo de esta ronda de empuje regulatorio.
#CFTC #SEC #tokenización #stablecoin #Ley CLARITY