Las acciones de IA están subiendo, pero creo que la pregunta más interesante ahora es: ¿qué se paga cuando el despliegue de la IA va más allá de las GPU?
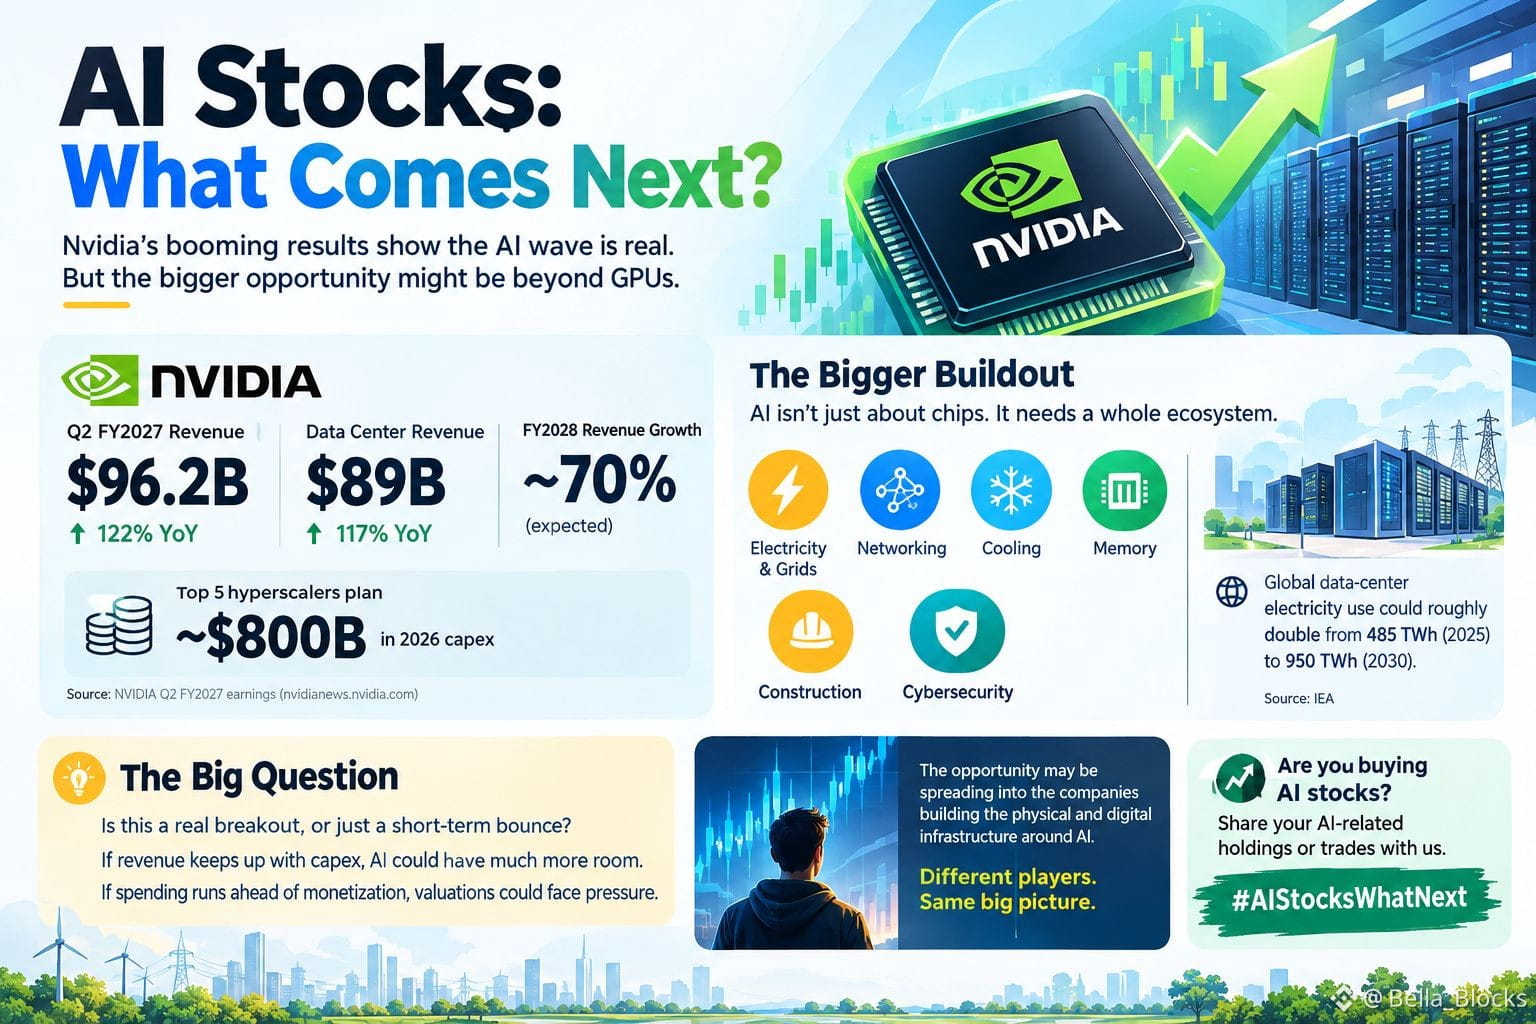
NVIDIA acaba de reportar 96.200 millones de dólares en ingresos trimestrales, con que los ingresos del área de Data Center alcanzaron 89.000 millones, un 117% más año contra año. Jensen Huang también dijo que NVIDIA espera un crecimiento de ingresos de aproximadamente 70% para el año fiscal 2028, mientras que su conferencia sobre resultados destacó casi 800.000 millones de dólares en capex en 2026 por parte de los cinco principales hyperscalers.
Pero este gasto crea una segunda capa de inversión.
Los centros de datos de IA necesitan electricidad, redes eléctricas, interconexión, refrigeración, memoria, construcción y ciberseguridad. La AIE estima que el consumo de electricidad de los centros de datos globales podría duplicarse aproximadamente de 485 TWh en 2025 a 950 TWh para 2030, mientras que se espera que los centros de datos orientados a la IA crezcan aún más rápido. En EE. UU., los centros de datos podrían representar alrededor de la mitad del crecimiento de la demanda eléctrica hasta 2030.
Eso cambia cómo veo la operación de IA. Ya no es solo una historia de semiconductores.
La oportunidad puede estar expandiéndose hacia las empresas que construyen la infraestructura física y digital alrededor de la IA, pero el riesgo también. Si el capex de los hyperscalers finalmente se desacelera, las empresas que dependen de un gasto constante en IA podrían enfrentar presión.
Así que estoy observando dos cosas juntas: el crecimiento de los ingresos de IA frente al costo de construir todo este cómputo.
Si los ingresos siguen alcanzando al capex, el ciclo de la IA podría tener mucho más margen. Si el gasto va muy por delante de la monetización, la emoción de hoy podría convertirse en el problema de valoración de mañana.
Soy optimista con la tesis de IA a largo plazo, pero cada vez me interesa más el enfoque de «picos y palas» que la simple persecución del titular.
#AIStocksWhatNext
$4Stock
$AGT
$AKE
NVIDIA acaba de reportar 96.200 millones de dólares en ingresos trimestrales, con que los ingresos del área de Data Center alcanzaron 89.000 millones, un 117% más año contra año. Jensen Huang también dijo que NVIDIA espera un crecimiento de ingresos de aproximadamente 70% para el año fiscal 2028, mientras que su conferencia sobre resultados destacó casi 800.000 millones de dólares en capex en 2026 por parte de los cinco principales hyperscalers.
Pero este gasto crea una segunda capa de inversión.
Los centros de datos de IA necesitan electricidad, redes eléctricas, interconexión, refrigeración, memoria, construcción y ciberseguridad. La AIE estima que el consumo de electricidad de los centros de datos globales podría duplicarse aproximadamente de 485 TWh en 2025 a 950 TWh para 2030, mientras que se espera que los centros de datos orientados a la IA crezcan aún más rápido. En EE. UU., los centros de datos podrían representar alrededor de la mitad del crecimiento de la demanda eléctrica hasta 2030.
Eso cambia cómo veo la operación de IA. Ya no es solo una historia de semiconductores.
La oportunidad puede estar expandiéndose hacia las empresas que construyen la infraestructura física y digital alrededor de la IA, pero el riesgo también. Si el capex de los hyperscalers finalmente se desacelera, las empresas que dependen de un gasto constante en IA podrían enfrentar presión.
Así que estoy observando dos cosas juntas: el crecimiento de los ingresos de IA frente al costo de construir todo este cómputo.
Si los ingresos siguen alcanzando al capex, el ciclo de la IA podría tener mucho más margen. Si el gasto va muy por delante de la monetización, la emoción de hoy podría convertirse en el problema de valoración de mañana.
Soy optimista con la tesis de IA a largo plazo, pero cada vez me interesa más el enfoque de «picos y palas» que la simple persecución del titular.
#AIStocksWhatNext
$4Stock
$AGT
$AKE